摩根士丹利 多邻国(DUOL.US)第三季度前瞻:日活用户复苏,预订量能跟上吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
多邻国(DUOL.US)近期日活用户(DAU)增长显著复苏,摩根士丹利预计公司第三季度将实现业绩超预期并上调指引。 尽管如此,考虑到该股自底部以来估值已从 8 倍 2027 年 EV/EBITDA 升至 15 倍,且公司在不影响免费用户体验的前提下提升变现能力的路径尚不清晰,分析师维持“平配”(Equal-weight)评级。 报告将目标价从 125 美元上调至 140 美元,并指出未来增长将围绕产品与营销活动呈现波动性。
主要观点
- 第三季度日活用户(DAU)增长预计加速至约 27% 同比增速。
- 6 月份的“连胜复活”(Streak Revival)活动贡献了第三季度约 70% 的环比用户增长。
- 9 月份日活用户较 6 月份增长约 4%,其中国际市场表现强劲,亚洲地区增长领先(11%)。
- 预计第三季度预订量将实现 11% 的同比增长,表现优于预期。
- 公司目前变现效率低于同行约 5 倍,但尚未找到不影响免费用户体验的“银弹”方案。
- 预计公司将上调 2026 财年 EBITDA 指引,模型预测为 3.23 亿美元。
- 目标价从 125 美元上调至 140 美元,维持“平配”评级。
论述逻辑
- 强劲的 DAU 增长(主要由 Streak Revival 活动驱动)→ 推动第三季度业绩超预期及预订量增长 → 市场估值已从 8 倍 2027 年 EV/EBITDA 修复至 15 倍 → 变现路径不确定性限制进一步重估空间 → 维持“平配”评级。
关键展望
- 预计 2027 财年日活用户同比增长 20%,但增长将随产品和营销活动呈现波动。
- 预计 2027 财年预订量增长存在不确定性,需关注变现能力提升的明确信号。
推荐标的
- 多邻国(DUOL.O):评级“平配”(Equal-weight),目标价 140 美元。
关键图表
图1. 在多邻国的用户群中,我们持续看到亚洲语言的增长

图2. Sensor Tower数据显示第三季度日活用户(DAU)同比增长加速约6个百分点至18%

图3. 与此同时,人工智能相关职位的占比保持高位
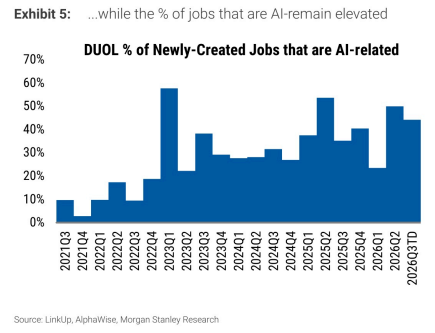
图4. 多邻国谷歌搜索量在连胜恢复功能后激增,但已回落至负双位数百分比

图5. Sensor Tower估计第三季度预订量增长同比大幅反弹至24%
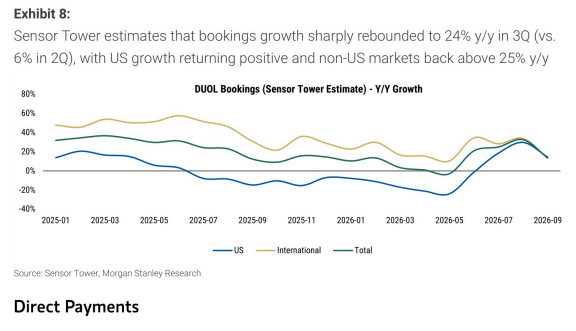
图6. 我们对各种直接支付场景进行了敏感性分析,并估计采用率每提高5%可能带来约1%的2026年EBITDA提升

图7. 季度预订量业绩与指引及市场共识对比
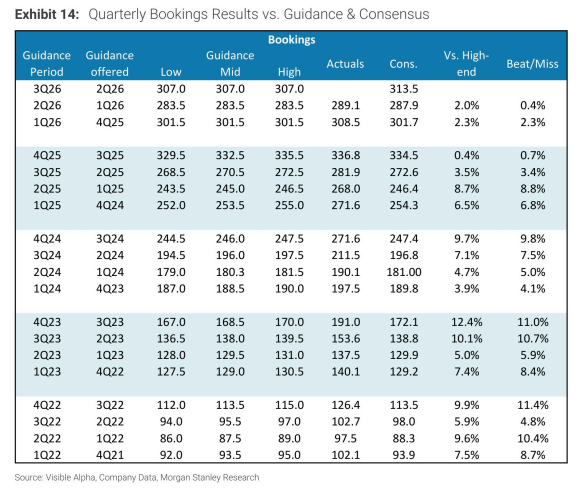
图8. 多邻国企业价值/未来两年预期EBITDA历史走势

图9. 多邻国企业价值/未来两年预期营收历史走势
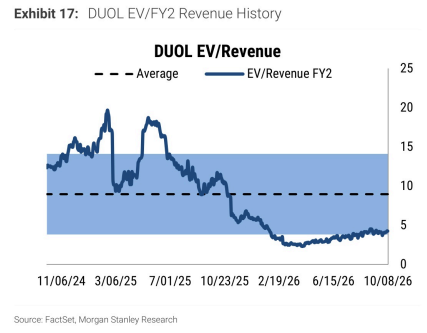
图10. 资产负债表
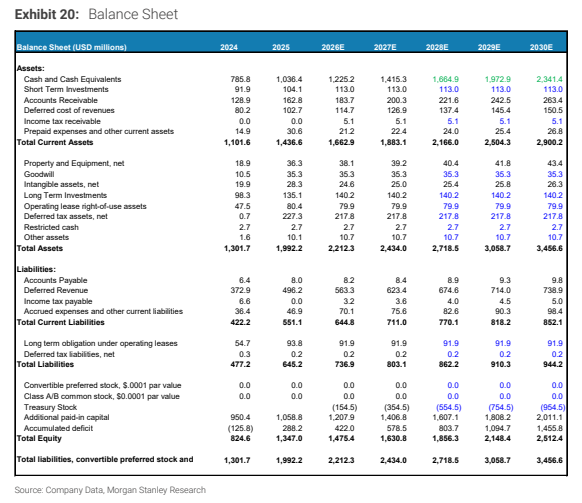
图11. 现金流折现(DCF)估值