伯恩斯坦 全球酒店与休闲全球住宿:狂欢落幕,回归现实
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年夏季全球住宿业受世界杯显著拉动,7月美国RevPAR增速达到8.3%,奢华酒店增速高达17.7%,但随着赛事落幕,8月美国RevPAR增长回落至2%,行业动能重回常态化。 区域表现分化明显,欧洲与亚太除中国外地区在第三季度保持稳健,RevPAR分别维持中单数和高单数增长,而中国与美洲除美国外地区在7至8月呈现同比下滑。 酒店集团方面,万豪和凯悦受益于对美国奢华酒店的更高敞口,前两月运行速率超出第三季度指引,而希尔顿则落后于约4%的指引。 在线旅游(OTA)领域流量呈现App端与网页端分化,App活跃度持续减速,Expedia的MAU下滑11%,导致间夜量或将微幅逊于预期(-0.1%);Airbnb得益于强劲的网页端增长(QTD达+17.7%),间夜量预计超预期2.1%;Booking预计超预期1.4%。 此外,生成式AI渠道引流占比翻倍,正成为推动旅游发现与搜索转化的早期结构性变量。
主要观点
- 世界杯推动7月美国酒店RevPAR高增8.3%,但8月迅速常态化回落至2%,奢华板块降温最显著。
- 万豪和凯悦凭借更高的美国奢华酒店敞口领先同行,运行速率超出指引;希尔顿表现落后。
- 基于季度至今(QTD)表现,预计凯悦和万豪将领跑酒店集团,受益于其更大的美国豪华酒店敞口;而万豪、凯悦、希尔顿的具体RevPAR运行速率及季度指引数据无法从文本确认。
- 全球各区域走势分化:欧洲中单数增长,亚太除中国外增长约9%,中国与美洲除美国外均出现同比下滑。
- MEA地区在July和August恢复增长,埃及和约旦的强劲表现抵消了海湾地区的疲软。
- OTA流量出现分化:Airbnb网页端表现强劲预估间夜量超预期2.1%,Booking预估超预期1.4%,Expedia受App疲软拖累或不及预期0.1%。
- Airbnb第三季度预订间夜量Bernstein预估为152.0百万间夜(共识149.0百万间夜),Booking预估为343.6百万间夜(共识338.8百万间夜),Expedia预估为112.0百万间夜(共识112.1百万间夜)。
- Expedia旗下各品牌App MAU全线下滑,总MAU下降11%,其中Vrbo下滑尤为严重。
- AI平台引流占比自2026年初以来翻倍,酒店官网来自AI平台的引流份额已超过1%。
- 全球在建客房数量在季度内有所改善,但在建客房占全球签约流水线(Pipeline)的比例因流水线扩张更快而微幅下滑;具体流水线份额比例及万豪、希尔顿的占比无法从文本确认。
论述逻辑
- 夏季世界杯提振高档酒店需求驱动7月高增长 -> 赛事结束叠加宏观常态化导致8月RevPAR降温 -> 奢华敞口差异决定了万豪、凯悦运行速率超指引而希尔顿落后。
- AI工具兴起导致漏斗顶端流量重回网页端 -> App端MAU增长放缓甚至下滑(Expedia下滑11%)而网页端展现韧性 -> 流量相关性模型推导出Airbnb与Booking间夜量超出市场共识,Expedia间夜量微幅落后。
关键展望
- 若9月趋势延续8月常态化走势,第三季度轻资产酒店集团整体RevPAR将保持健康增长,但环比第二季度增速温和放缓。
- AI旅行代理产品(如Google、Muse、Instinct)正加速渗透并直接介入预订流程,未来将日益驱动消费者行为变化。
- 中国市场需求复苏停滞(连续4个月同比下滑)及美洲除美国外的负增长,仍是后续需跟踪的下行拖累因素。
推荐标的
- 报告对涵盖标的未在正文直接列出具体评级与目标价,但提及卖方对OTA标的中仅BKNG的偏好度高于标普500指数(买入评级比例达79%),合规披露提及覆盖或具备做市商资质的标的包括Booking Holdings、Airbnb、Expedia、TripAdvisor、Hilton Worldwide、Marriott International、InterContinental Hotels Group及Hyatt Hotels。
关键图表
图1. 基于本季度至今的网站与应用端流量,我们预计爱彼迎与Booking表现将优于市场共识,Expedia大致符合预期
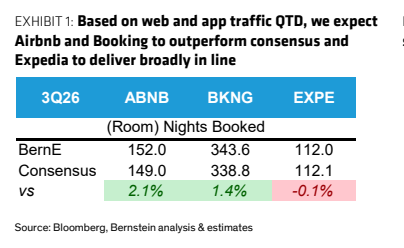
图2. 年初至今以及自伊朗冲突开始以来仅爱彼迎实现上涨
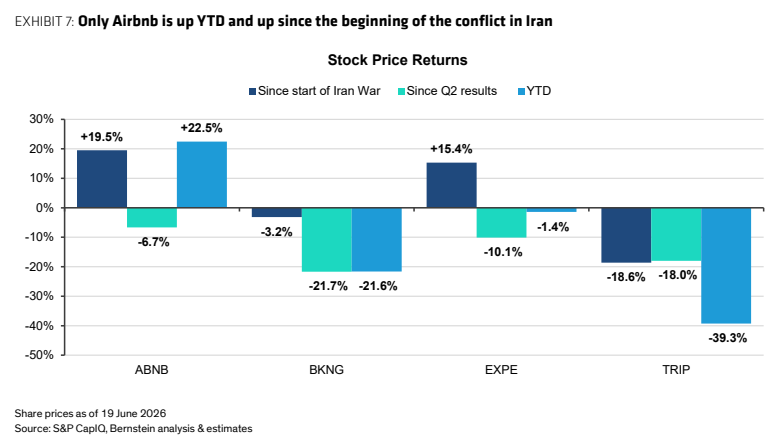
图3. Booking的流量与其客房量相关
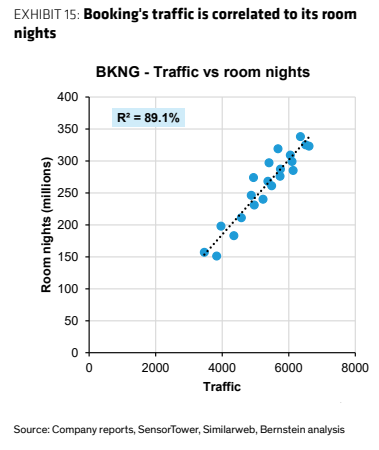
图4. EXPE模型预测与实际对比
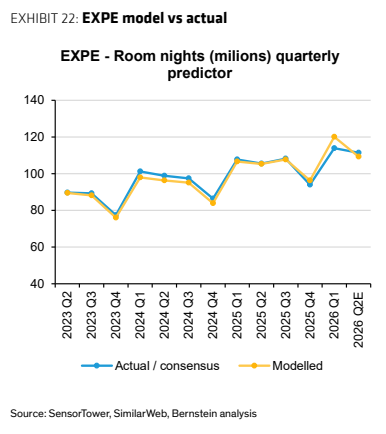
图5. 自6月以来全球筹建酒店中连锁品牌占比稳步下降,但仍稳定在78-80%区间
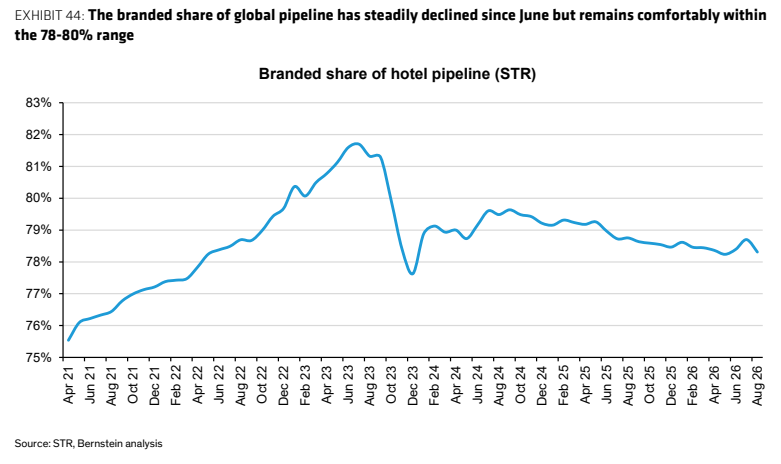
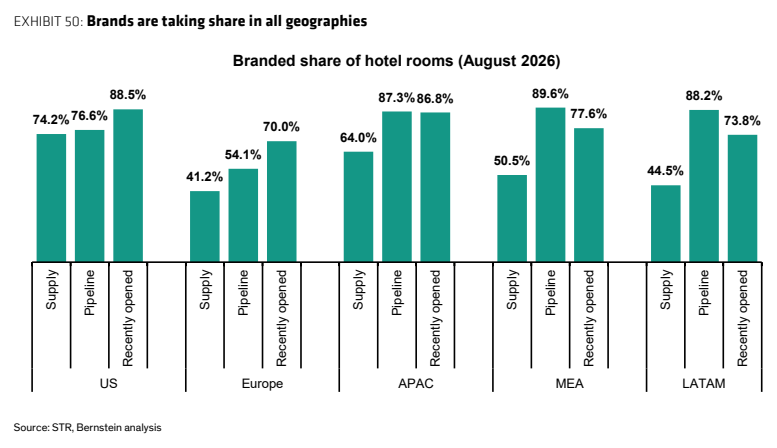
图6. 连锁品牌在所有地区均在扩大市场份额