夏路路 詹博 公司研究 业绩点评 好未来(TAL):经营结构优化带动利润持续改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
好未来(TAL)公布2026财年一季度(1QFY27)业绩,营收达7.58亿美元,同比+31.9%,超出华泰预测及VA一致预期。 受益于毛利率提升及费用效率大幅改善,Non-GAAP经营利润达1.49亿美元(同比+492.4%),Non-GAAP经营利润率提升至19.6%。 公司Non-GAAP归母净利润高达4.20亿美元(同比+897.8%),但主要受4.05亿美元投资公允价值变动等非经营性收益推动。 剔除相关波动后,主营业务盈利质量依然显著改善。 此外,截至2026年5月末的递延收入达12.19亿美元(同比+26.0%),为后续收入确认提供支撑,1QFY27经营活动现金净流入4.78亿美元(同比+37.5%)。 基于超预期的业绩表现,华泰上修公司FY27/28/29收入预测至38.44/44.64/50.49亿美元及调整后归母净利润,维持“买入”评级,通过SOTP估值法得出目标价17.29美元(前值18.67美元)。
主要观点
- 营收增长稳健且递延收入提供支撑:1QFY27营收7.58亿美元,同比+31.9%,超预测及VA一致预期;截至2026年5月末递延收入达12.19亿美元(同比+26.0%),与收入增速匹配。
- 毛利率与费用效率同步改善带动利润超预期:1QFY27毛利率为57.8%(同比提升2.9pct),销售费用率降至22.7%(同比下降8.8pct),推动Non-GAAP经营利润达到1.49亿美元(同比+492.4%)。
- 净利润含较大金额非经营性收益:Non-GAAP归母净利润4.20亿美元(同比+897.8%),主要受到4.05亿美元投资公允价值变动收益影响;剔除波动后核心经营利润大幅超出市场预期。
- 经营现金流优异并延长回购计划:1QFY27经营活动现金净流入4.78亿美元(同比+37.5%);公司将股份回购计划延长至2027年7月28日,剩余额度约3.94亿美元。
- 上修盈利预测:基于超预期表现,上修FY27/28/29收入预测至38.44/44.64/50.49亿美元(上修1.57%/1.58%/1.61%),上修调整后归母净利润至8.73/7.07/8.47亿美元(上修60.72%/3.51%/4.59%)。
- SOTP估值及目标价:给予学习服务20xFY27EP/E,给予内容解决方案一定折价(学习机业务30xFY27PE),得到SOTP目标价为17.29美元(前值18.67美元)。
关键展望
- 公司递延收入及高产能利用率为后续收入确认提供支撑,产品竞争力强有望持续获取市场份额。
- 风险提示:相关部门收紧对素养教育、高中学科培训的监管;新业务拓展不成功;竞争加剧;优质师资和核心管理人才流失。
推荐标的
- 好未来(TAL US):维持“买入”评级,目标价17.29美元。
关键图表
图1. 盈利预测调整表

图2. 季度预测
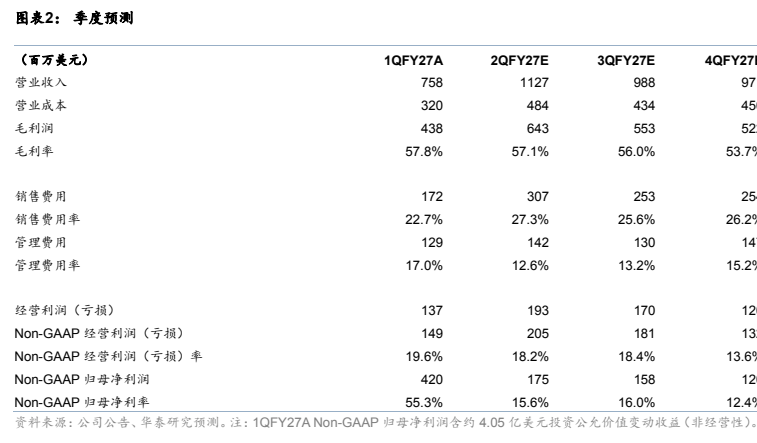
图3. 好未来SOTP估值
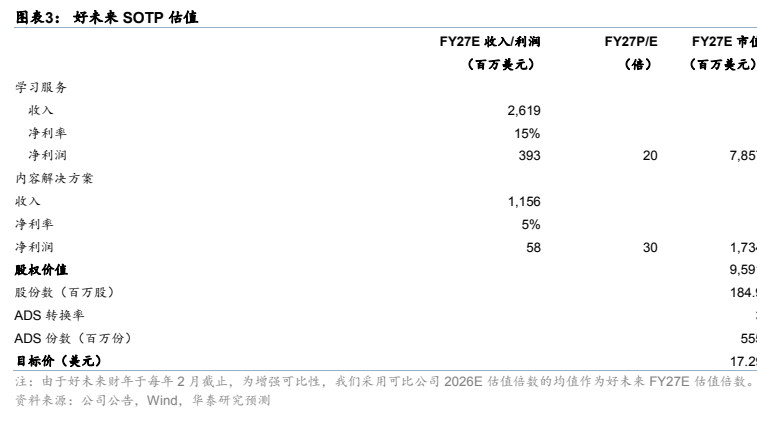
图4. 习服务可比公司估值
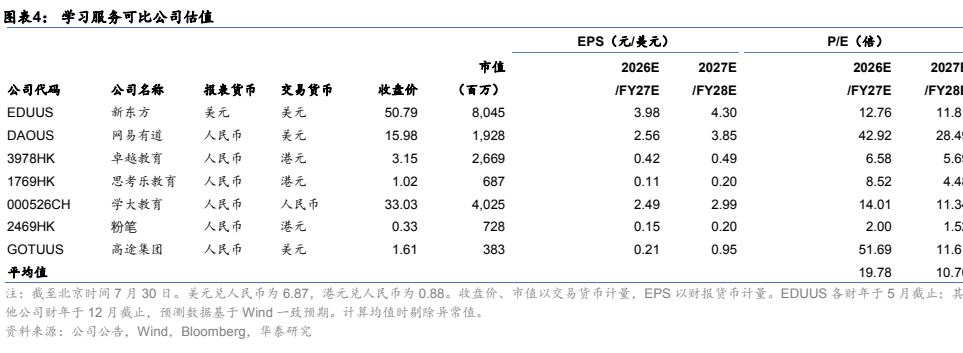
图5. 内容业务可比公司估值
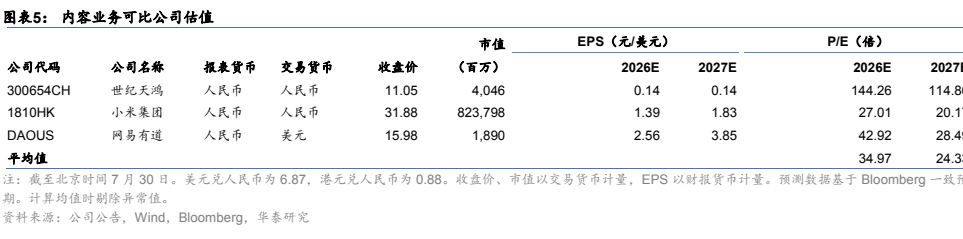
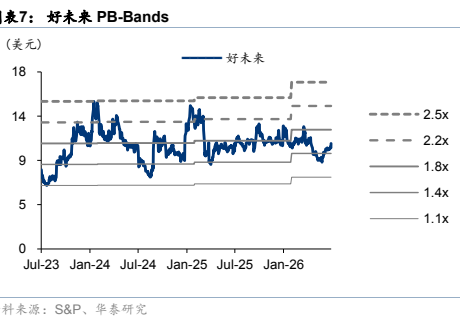
图6. 表6. 好未来PEBd
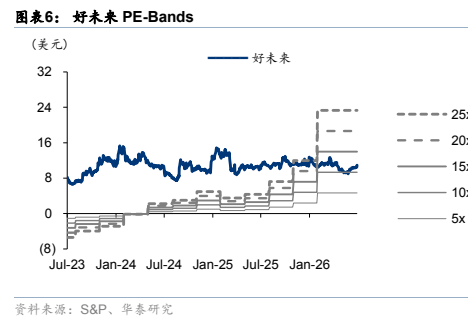
图7. 表7. 好未来PBBd