高盛 鸿海(2317.TW):新一代AI服务器机柜及折叠手机将驱动2026年三、四季度业绩
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在本期全球信贷策略报告中正式推出2027年美元及欧元杠杆贷款与抵押贷款凭证(CLO)发行的自上而下预测。 报告预计,2027年美元杠杆贷款总发行量将从2026年预估的$400 billion增至$500 billion,净发行量预计为$75 billion,芯片和算力等AI相关融资与赞助机构活动将成为重要推动力;美元CLO总发行量则预计从2026年预估的$405 billion放缓至$360 billion,显示再融资与重置活动或已见顶。 欧元市场方面,受制于更高的基准利率和更平淡的基本面,2027年欧元杠杆贷款总发行量预计从2026年预估的€75 billion降至€65 billion,净发行量降至€20 billion,欧元CLO发行量预计从€130 billion轻微降至€125 billion。 高盛强调,信贷配置应以票息和收益率为导向,而非押注更低利率或利差收窄带来的总回报提振;在跨资产与相对价值配置上,维持美元信贷相对欧元信贷的高配,并看好CLO夹层级(mezzanine)及投资级中的BBB级债券。
主要观点
- 信贷资产配置应以获取票息和收益为目标,而非押注基准利率下行或利差收紧带来的资本利得提振。
- 高盛预测2027年美元杠杆贷款总发行量将达$500 billion(2026年预估为$400 billion),净发行量预计为$75 billion(2026年预估为$50 billion)。
- AI芯片及算力融资与赞助机构交易将成为美元杠杆贷款发行的结构性驱动力,抵消高基准利率带来的阻力。
- 美元CLO总供应量预计将在2027年降至$360 billion(2026年预估为$405 billion),反映再融资和重置(reset)高峰已过。
- 受更高基准利率与基本面放缓影响,2027年欧元杠杆贷款总发行预计降至€65 billion,净发行降至€20 billion;欧元CLO总供应预计降至€125 billion。
- 欧元贷款市场短期内难以显著参与AI融资,主要由于欧洲投行与高收益市场中AI融资参与度较低,且€350 billion的市场体量相对较小。
- 相对价值配置上高配美元信贷、低配欧元信贷,主因欧元区增长、通胀与货币政策组合更具挑战性。
- 对投资级(IG)与高收益(HY)整体持中性看法;在细分评级中,美元及欧元市场均超配BBB级,以获取额外利差。
- 浮动利率领域青睐CLO夹层级而非杠杆贷款,且因贷款市场对软件行业敞口较高而更倾向于高收益债券。
- 高盛预测2026年底美国高收益债券违约率为4.0%,杠杆贷款违约率为4.75%;欧洲高收益债券违约率为5.0%,杠杆贷款违约率为4.0%。
论述逻辑
- 全球债券收益率上升加剧信用下行风险担忧 -> 但若利率走高反映的是经济韧性而非期限溢价冲击,基本面与利差更能承受 -> 因此信贷配置核心逻辑应立足于赚取高票息与收益,而非投机降息资本利得。
- 美元信贷端:AI算力与芯片融资需求强劲,叠加赞助机构并购复苏 -> 推动2027年杠杆贷款总发行升至$500 billion -> 但庞大的到期墙与再融资高峰消退,压制净发行增幅并导致CLO总发行降至$360 billion。
- 欧元信贷端:欧央行抗通胀推高借贷成本、基本面走弱,且缺乏大规模AI融资承接能力 -> 导致2027年杠杆贷款与CLO再融资总规模双双回落。
关键展望
- 2026年及2027年发行节奏预测:2026年底前美元杠杆贷款预计新增$100 billion总发行达到$400 billion,2027年进一步升至$500 billion;2026年底前欧元杠杆贷款预计新增€13 billion总发行达到€75 billion,2027年回落至€65 billion。
- 利差走势预测:预计到2027年第二季度,USD IG利差收至78bp,USD HY利差收至280bp;EUR IG利差收至84bp,EUR HY利差收至305bp。
- 信用评级迁移与违约风险:预测2026年全年在美元市场将出现$75 billion的明日之星(Rising stars)与$60 billion的堕落天使(Fallen angels);欧元市场将出现€20 billion的明日之星与€30 billion的堕落天使。
- 到期墙再融资风险窗口:2028年至2029年杠杆贷款将迎来集中到期洪峰,美元杠杆贷款2028年到期达$352 billion、2029年达$456 billion,贷款市场的软件高敞口使其再融资面临不确定性考验。
推荐标的
- 报告未明确给出针对个股或具体发行人证券的评级与目标价,但给出了明确的跨品种与跨评级相对价值配置建议:超配美元信贷(相对欧元信贷)、超配EUR IG CLO(相对USD IG CLO)、超配BBB级(相对更高评级A/AA)、超配B级(相对BB级与CCC级)、超配CLO夹层级(相对杠杆贷款)、偏好高收益债券HY(相对杠杆贷款)。
关键图表
图1. 我们预测2026年和2027年美元杠杆贷款总供应量分别为4000亿美元和5000亿美元
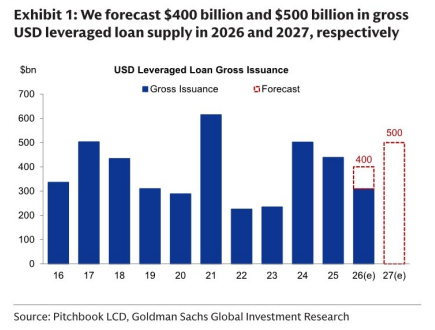
图2. 评级变迁与违约预测
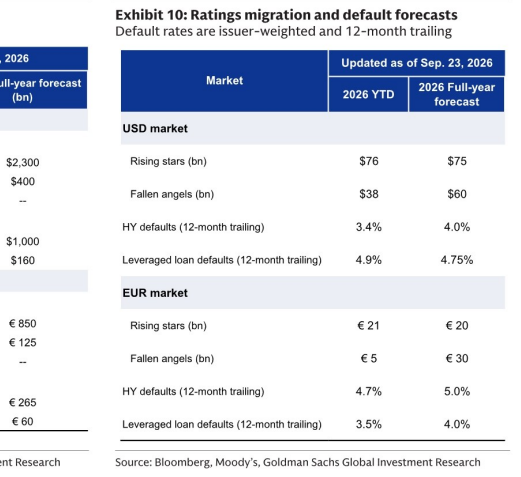
图3. 美元/欧元投资级与高收益级利差差异

图4. 美国信贷基金累计资金流占年初资产管理规模的比例

图5. 欧元高收益债年初至今总发行量

图6. 年度欧元高收益债净发行量
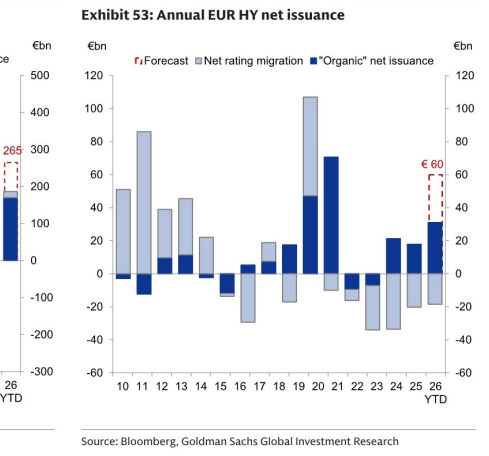
图7. 美元投资级债券市场到期墙

图8. 欧元市场的堕落天使与明日之星
