非银金融行业周报(2026 10 4 2026 10 10)新华保险举牌国泰海通H和中航科工,国际评级机构上调多家券商信
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
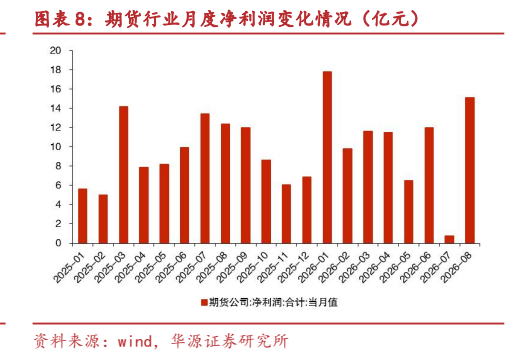
华源证券维持非银金融板块“看好”评级。 保险方面,新华保险分别举牌中航科工H股与国泰海通H股,持股比例达5.17%和20.24%,国泰海通H股对应PB为0.66倍且股息率达5.25%,反映险资对头部券商长期价值与红利属性的认可;同时财政部向人保、中再注资取得关键进展,财险产品开发新规落地。 证券方面,2026年1-9月A股日均股基成交额达3.08万亿元(同比+57.47%),9月末两融余额2.57万亿元(同比+7.34%);1-9月IPO募资2163.15亿元(同比+179.83%),IPO承销收入CR5达64.88%;穆迪将中金、中信、国泰海通长期发行人评级上调至A3,标普上调中国证券业锚定评级至bb+;多家券商推进回购注销。 期货方面,2026年8月行业净利润15.08亿元,同比+22.20%、环比+1965.75%,看好境外业务占优的南华期货。
主要观点
- 新华保险接连举牌中航科工H股与国泰海通H股,险资增持有望推动券商板块估值修复。
- 财政部对中国人保与中国再保险的定增事项获股东会审议通过,险企资本基础与偿付能力进一步提升。
- 金融监管总局修订发布财险产品开发新规,利好具备精算定价与风控优势的头部财险公司承保盈利。
- 前三季度A股日均股基成交额同比高增,9月末两融余额维持2.57万亿元相对高位。
- IPO募集规模前三季度大幅提速,承销收入CR5接近65%,集中度显著提升。
- 新发股混公募份额逆势增长,存量收费业务预计支撑券商资管收入保持高个位数增长。
- 三季度权益市场调整使自营承压,债市上涨提供缓冲,长鑫科技持股成收益分化变量。
- 国际评级机构上调多家头部券商信用评级,助力平抑境外融资成本及拓展海外业务。
- 多家券商实施回购注销,国联集团触发增持承诺,资本管理优化增强股东回报。
- 8月期货行业净利润同环比大幅反弹,交投活跃度提升驱动盈利改善。
论述逻辑
- 险资增持低估值高股息券商(国泰海通H股PB 0.66倍、股息率5.25%)与央企增资落地 -> 头部券商前三季度经纪、投行业务高增且获穆迪/标普上调评级 + 券商注销式回购频现 -> 驱动非银金融板块估值修复与长期盈利预期向好。
关键展望
- 中国人保将在上交所审核及证监会注册有效期内择机发行不超150亿元定增,中国再保险亦将择机启动定增发行。
- 《财产保险公司保险产品开发管理规定》将于2026年11月1日起正式施行,具备定价与创新优势的头部财险公司有望受益。
- 国联集团将在触发增持情形发生之日起6个月内增持国联民生股份,测算增持金额不低于8134万元。
- 美联储加息预期有望增厚期货公司境外客户保证金利息收益,海外权益扩张利好境外利润占比较高的期货公司。
- 面临资本市场大幅波动、保费收入不及预期、长端利率大幅下行、交投活跃度下降及新发基金不及预期等风险。
推荐标的
- 保险板块推荐中国人寿(多元销售能力突出)、中国太保(业务稳健)、中国财险(非车险政策催化)和友邦保险(资本管理能力强)。
- 券商板块推荐中信证券、广发证券(综合需求满足与国际化能力),以及招商证券、财通证券(科技类股权投资布局好)。
- 多元金融板块推荐南华期货(高景气度)和江苏金租(经营稳健)。
关键图表
图1. 图表 1: 日均股基成交额变动(亿元,%)
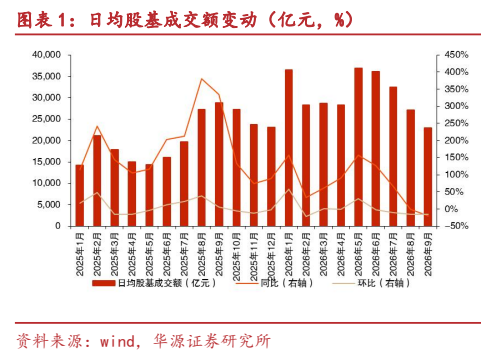
图2. 图表 2: 两融余额变动(亿元,%)
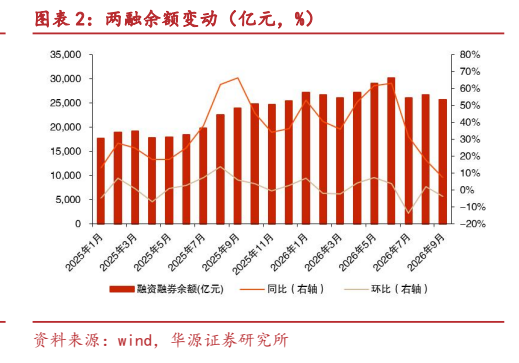
图3. 图表 3: 新发公募基金份额变动(亿份,%)
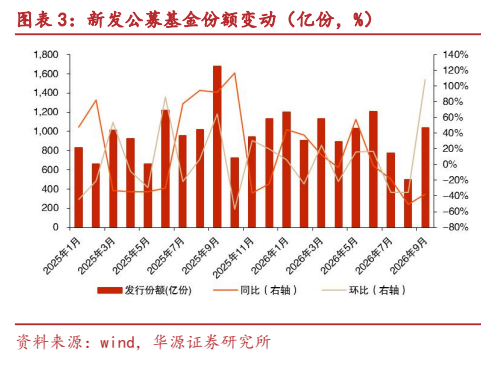
图4. 图表 4: 新发股混公募基金份额变动(亿份,%)
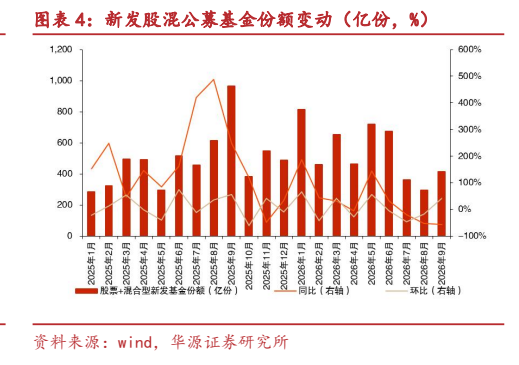
图5. 图表 5: 月度 IPO 募集资金变化情况(亿元)
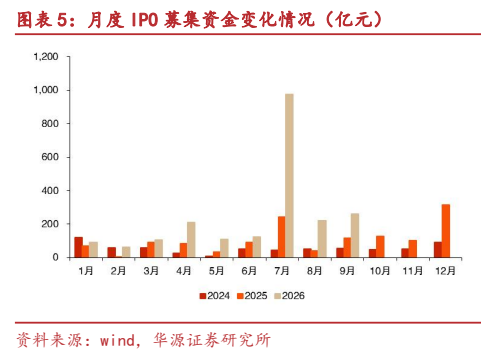
图6. 图表 6: 月度再融资募集资金变化情况(亿元)
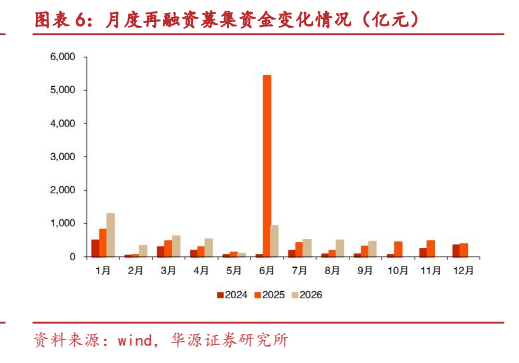
图7. 图表 7: 期货行业月度营业收入变化情况(亿元)
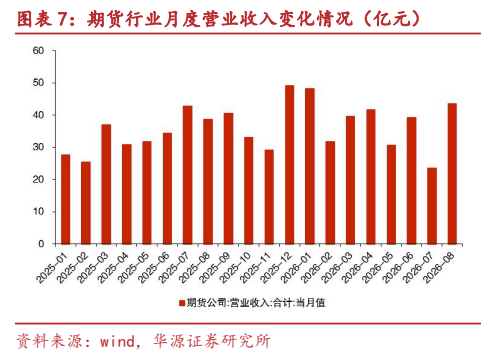
图8. 图表 8: 期货行业月度净利润变化情况(亿元)