杰富瑞:中国电动车月度图册:内需步入夏季淡季,出口再创新高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年6月中国乘用车内需仍弱:批发量240万辆,同比下降5.6%,零售量166万辆,同比下降23%。 新能源乘用车批发量为152万辆,同比增长21.3%,但新能源车保险渗透率由5月创纪录的62.3%回落至60.3%。 出口继续充当主要增长引擎,乘用车出口达到90.45万辆的历史新高,同比增长80%,奇瑞、比亚迪、吉利和上汽合计约占出货量的67%。 品牌表现进一步分化,零跑、吉利和蔚来上半年市场份额分别同比提升1.3、1.2和1.2个百分点,而比亚迪上半年销量同比下降38%。 海外份额保持扩张:中国品牌在欧洲乘用车及新能源车市场的份额分别达到9.1%和19.7%,东南亚乘用车份额回升至15.4%,拉丁美洲达到16.3%。 价格竞争仍在持续,平均零售价格环比下降2%至17万元,中国品牌新能源车均价同比下降9%。 新一轮车型申报集中进攻合资与豪华品牌占优的细分市场,产品趋势指向更大尺寸、更长纯电续航和持续压价;报告同时维持北汽集团600733 CH“持有”评级,并将目标价由8.40元下调至4.50元。
主要观点
- 2026年6月乘用车批发量为240万辆,同比下降5.6%、环比增长6.6%;零售量为166万辆,同比下降23%、环比增长13%,国内需求依然疲软。
- 新能源乘用车批发量达到152万辆,同比增长21.3%、环比增长9.8%;保险渗透率从5月的62.3%高点降至60.3%,其中纯电和插混分别为41.6%和18.7%。
- 零跑、吉利和蔚来是上半年份额增长领先者,市场份额分别同比提升1.3、1.2和1.2个百分点。
- 零跑上半年零售量同比增长45%,6月销量约7万辆、同比增长73%;蔚来上半年增长68%,6月销量约4.1万辆、同比增长88%。
- 比亚迪上半年销量同比下降38%;福特、本田和梅赛德斯等多数合资及豪华品牌6月销量均下降30%以上。
- 6月乘用车出口创90.45万辆新高,同比增长80%、环比增长12%;奇瑞、比亚迪、吉利和上汽约占总出货量的67%。
- 吉利上半年出口激增213%,出口份额同比扩大5.8个百分点,是最突出的赢家;同期上汽份额减少1.5个百分点。
- 中国品牌在欧洲乘用车市场占9.1%、在欧洲新能源车市场占19.7%,奇瑞和比亚迪年初至今份额分别提升1.1和0.8个百分点。
- 中国品牌在东南亚的乘用车份额回升至15.4%,新能源车份额达到56%;拉丁美洲乘用车份额为16.3%,并占当地新能源车销量约87%。
- 平均零售价格环比下降2%至17万元、同比持平;中国品牌新能源车均价环比下降2%、同比下降9%,显示价格竞争仍有压力。
论述逻辑
- 国内乘用车批发和零售同比下滑、保险口径新能源渗透率从高位回落 → 零跑与蔚来等新势力逆势取得份额,而比亚迪及多数合资、豪华品牌承压 → 出口以80%的同比增速创纪录并推动中国品牌在欧洲、东南亚和拉丁美洲扩张 → 但零售均价及中国品牌新能源车价格继续下行 → 新车型以更大尺寸、更长纯电续航和更具压力的定价进一步争夺合资与豪华品牌细分市场。
关键展望
- 工信部第409批目录显示,新车投放将集中进攻仍由合资和豪华品牌占据优势的细分市场,共同趋势是车身更大、插混或增程车型纯电续航更长,并继续对现有品牌施加价格压力。
- 小米首款增程车型N90/N70将与理想和AITO竞争,卖点包括同级领先的纯电续航、旋转座椅和平整地板。
- 理想i9定价约45万元,提供接近MEGA级别的空间。
- 吉利BattleShip 700和奇瑞iCAR V25将开辟20万元以下方盒子SUV市场,与哈弗H9和本田CR-V竞争;比亚迪则更新唐、腾势Z9S及入门级海鸥。
- 北汽集团2026至2027财年预测将反映自主品牌业务毛利率改善,但报告同时下调其目标价。
推荐标的
- 北汽集团(600733 CH):维持“持有”评级,目标价4.50元,原目标价8.40元;调整依据包括自主品牌业务毛利率改善及2026至2027财年预测修订。
关键图表
图1. 中国新能源汽车月度保险销量
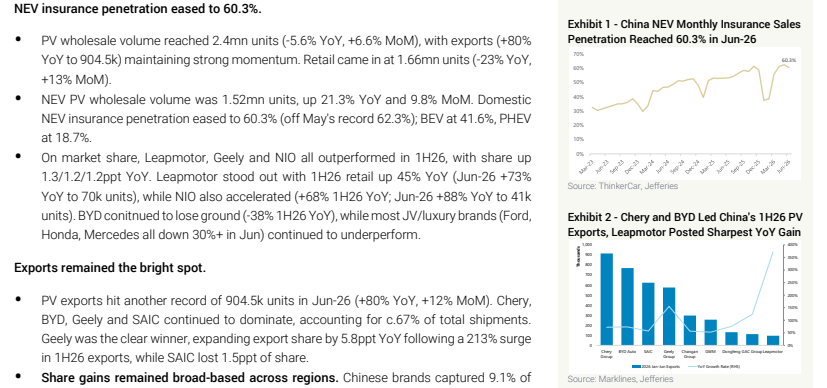
图2. 主要自主品牌出口量
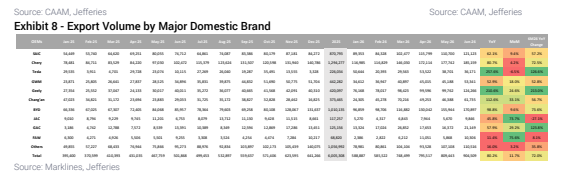
图3. 奇瑞月度出口区域结构
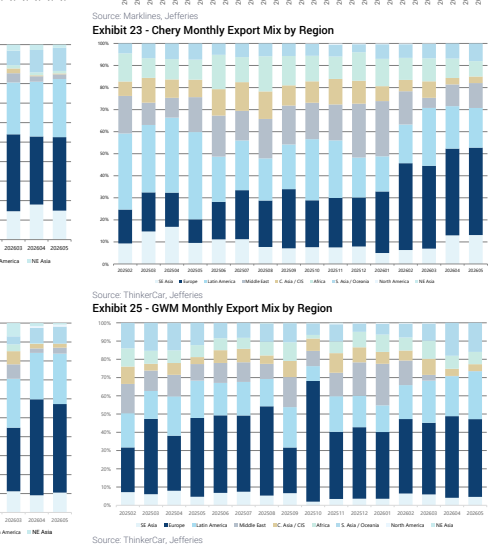
图4. 中国新能源汽车月度保险销量渗透率达60.3%
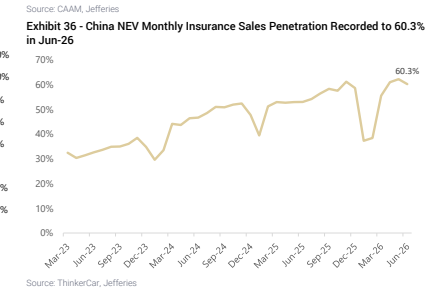
图5. 蔚来周度订单
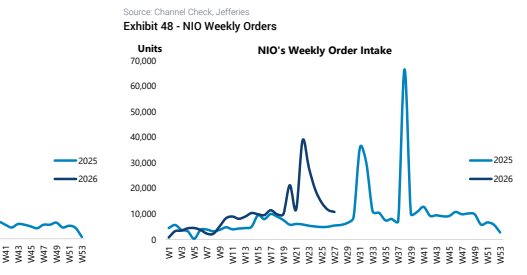
图6. 各细分市场新能源汽车渗透率
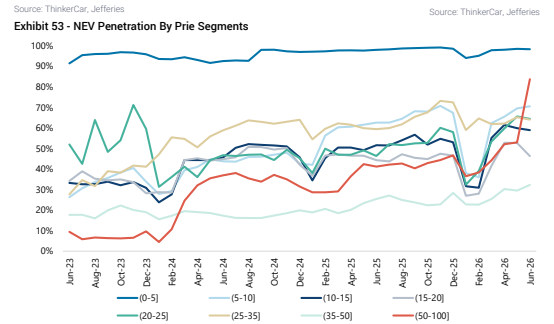
图7. 渠道库存变化:批发与零售量
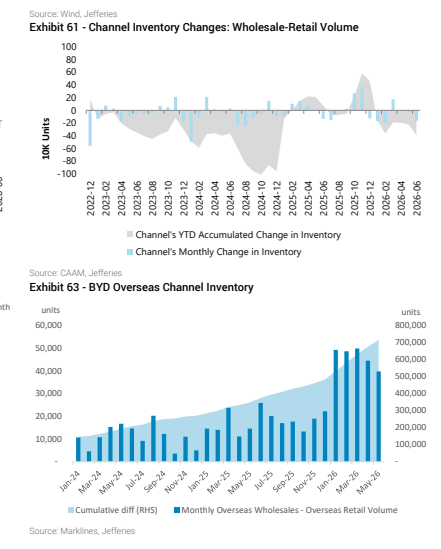
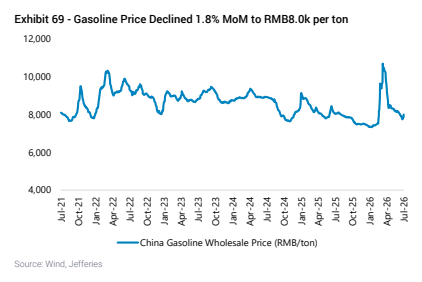
图8. 汽油价格环比下降1.8%,至每吨