瑞银 施耐德(SCHN.PA)对第三季度成交前的信心:在小型财年看到空间内生增长指引升级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
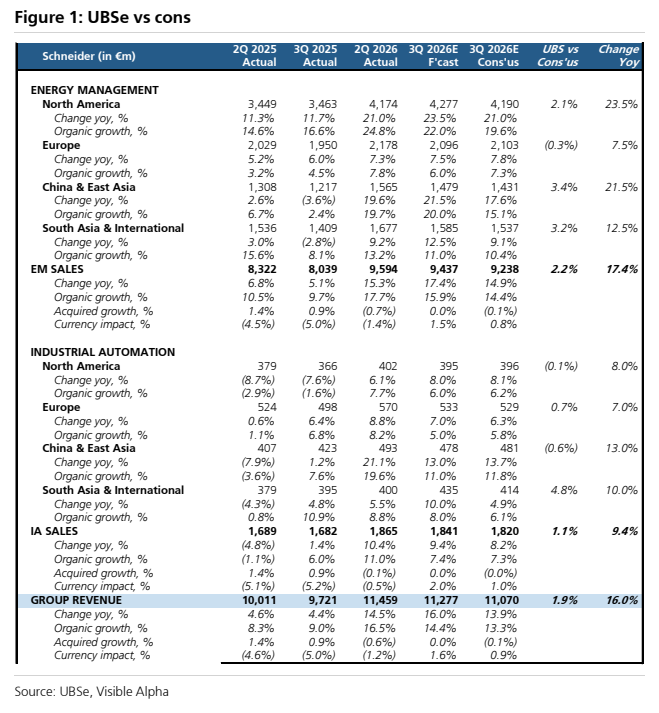
施耐德电气CFO Nathan Fast在三季度销售发布前主持了基调自信的分析师电话会,瑞银重申买入评级,12个月目标价335.00欧元,2026年10月1日股价为292.60欧元。 能源管理业务上半年的强劲趋势已延续至三季度,管理层对工业自动化的当前市场预期感到安心。 瑞银据此将能源管理三季度内生增长预估小幅上调至15.9%,高于上半年的15.4%和VA一致预期的14.4%。 瑞银认为市场对四季度约10%(c10%)和全年12.9%的集团内生增长一致预期有充分支撑,尽管四季度比较基数更高(瑞银预估2026年前9个月集团内生增长14%),全年内生增长指引仍有从当前10-13%小幅上调至11-14%的空间。 利润率方面,电话会上关于价格-成本和生产率的评论令人安心,瑞银预计管理层将维持19.4-19.7%的指引(一致预期19.7%,瑞银预估19.6%)。 分地区看,中国和东亚三季度受数据中心与半导体带动延续强劲动能,北美增长主要由数据中心驱动并向工业和基础设施扩散,欧洲增长稳定且部分国家数据中心执行改善,南亚及国际市场总体具建设性。 数据中心终端持续非常强劲,三季度新签项目将在2027和2028年执行,在手订单持续增厚。
主要观点
- 重申买入评级,12个月目标价335.00欧元,2026年10月1日股价292.60欧元。
- CFO Nathan Fast主持的关账前电话会基调自信:能源管理上半年强劲趋势延续至三季度,管理层对工业自动化当前市场预期感到舒适。
- 瑞银将能源管理三季度内生增长预估上调至15.9%,对比上半年的15.4%与VA一致预期的14.4%。
- 市场对四季度约10%(c10%)和全年12.9%的集团内生增长一致预期有充分支撑。
- 全年内生增长指引有望从当前10-13%小幅上调至11-14%,尽管四季度基数更高(UBSe 2026年前9个月集团内生增长14%)。
- 利润率:价格-成本与生产率相关评论令人安心,预计管理层维持19.4-19.7%的指引(一致预期19.7%,UBSe 19.6%)。
- 能源管理:预计三季度再现强劲内生增长,上半年动能得以延续;公司指出中国和东亚轨迹积极,北美驱动因素完好。
- 工业自动化:增长应保持稳健;需求正沿着与收入相同的演进连续性运行。
- 终端市场:数据中心持续非常强劲,三季度新签项目将在2027和2028年执行,在手订单持续增厚;住宅、基础设施和工业终端的市场趋势保持相似。
- 中国和东亚:三季度延续强劲动能,与数据中心和半导体相关,工业OEM也相对强劲;建筑、住宅和部分流程行业仍低迷。
- 北美:强劲增长主要由数据中心驱动,并向工业和基础设施有所扩散,住宅仍低迷;欧洲增长稳定,部分国家数据中心执行改善;南亚及国际市场总体具建设性。
- 瑞银预估:2026E收入44,716百万欧元、EBIT 8,295百万欧元、摊薄EPS 10.66欧元,2027E和2028E EPS分别为12.49和14.00欧元。
论述逻辑
- 施耐德电气CFO Nathan Fast在Q3 2026销售发布前召开关账前分析师电话会 → 能源管理上半年强劲趋势延续至三季度、管理层对工业自动化市场预期感到舒适 → 瑞银据此将EM三季度内生增长预估上调至15.9%(H1为15.4%,VA一致预期14.4%)→ 判断市场对四季度约10%(c10%)和全年12.9%的一致预期有充分支撑 → 尽管四季度基数抬高(UBSe 2026年前9个月内生增长14%),全年内生增长指引仍有从10-13%小幅上调至11-14%的空间 → 电话会上价格-成本与生产率评论令人安心,预计管理层维持19.4-19.7%利润率指引 → 地区与终端证据交叉验证:中国及东亚(数据中心+半导体+工业OEM强劲)、北美(数据中心主导并向工业/基建扩散)、欧洲(稳定、数据中心执行改善)、南亚及国际(具建设性)、数据中心项目排至2027和2028年执行且在手订单增厚 → 重申买入评级,12个月目标价335.00欧元(现价292.60欧元)。
关键展望
- 即将到来的验证点是三季度2026年销售数据发布,本次为发布前的关账前电话会。
- 指引层面:全年内生增长指引存在从10-13%小幅上调至11-14%的空间;利润率指引19.4-19.7%预计维持。
- 数据中心三季度新签项目将于2027和2028年执行,且在手订单强度持续增强。
- 四季度比较基数更高:瑞银预估2026年前9个月集团内生增长14%。
- 评级与估值:重申买入,12个月目标价335.00欧元,2026年10月1日股价292.60欧元。
推荐标的
- 施耐德电气(SCHN.PA):买入(Buy),12个月目标价335.00欧元(2026年10月1日股价292.60欧元);理由:能源管理三季度动能延续、全年内生增长指引存在从10-13%上调至11-14%的空间、19.4-19.7%利润率指引有望维持。
关键图表
图1. 瑞银预估 vs 市场一致预期