华泰证券 海外周报:节日期间港股短期流动性或承压
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券海外周报延续此前对港股反弹程度和时间可能相对有限的判断,指出上周市场短暂反弹后几乎回到9月FOMC之前水位,美股与港股韧性的差异核心来自流动性缺口和基本面支撑强度。 流动性方面,EPFR口径下整体外资转为净流出港股0.1亿美元(前一周净流入7.1亿美元),其中主动外资连续第三周净流出0.7亿美元;沽空方面,最新一期港股沽空交易比例周均值+2.2pct至16.2%,升至阶段高位;上周五在港股通未开通的背景下市场成交一度回落至1000亿港币,约为前20日均值的60%,与今年春节、五一南向关闭时的收缩幅度相当(59%-63%),短期流动性或持续紧张。 与之相对,南向资金节前抢筹,上周净流入约232亿港币、连续第五周净流入且大幅加速,周二单日约127亿港币。 盈利端,港股非金融2026年盈利预期近4周+0.2%维持走平,长假期服务消费等结构性数据值得关注但或难改变盈利平淡趋势;港股情绪指数回落至49.2,八周以来首次跌破50中性水位。 报告认为当前市场并未积累空头力量、博弈长假超短期机会性价比不高,配置上继续以红利为底仓,控制银行、煤炭敞口,增配油气等更高性价比方向;创新药及CXO龙头可继续持有但需精选个股并设好止盈,饮料乳品等必需消费保持耐心。
主要观点
- 报告维持此前判断:港股本轮反弹程度和时间可能都相对有限,上周市场短暂反弹后几乎回到9月FOMC之前水位;美股与港股韧性的差异核心来自流动性缺口和基本面支撑强度。
- 当前港股面对外资流出和解禁规模相对较高的流动性压力:上周五港股通未开通背景下市场成交一度回落至1000亿港币,约为前20日均值的60%,与今年春节、五一南向关闭时(59%-63%)收缩幅度相当,短期流动性或持续紧张。
- 盈利端总体平淡:截至9月25日,港股非金融FactSet一致预期2026年盈利近4周+0.2%、维持走平,近1周-0.1%,近4周上修占比52%;长假期服务消费等结构性数据值得重点关注,但总体或难改变盈利数据较为平淡的趋势。
- 板块与行业盈利分化:互联网盈利预期升转降(近4周+0.8%、近1周-0.2%、上修占比59%),高股息升转降(近4周+0.2%、近1周-0.3%),创新药上修动能回落但上修宽度升至70%,消费降幅收窄(近4周-0.6%、上修占比57%);行业层面汽车下修收敛(近4周-7.0%、近1周-0.6%),公用由降转升(近1周+0.6%)。
- 外资转为流出:截至周三,EPFR口径整体外资转为净流出港股0.1亿美元(前一周净流入7.1亿美元),主动外资净流出0.7亿美元、连续第三周流出,被动外资净流入放缓至0.6亿美元。
- 沽空升温:最新一期港股沽空交易比例周均值+2.2pct至16.2%,升至阶段高位;恒指PCR近期有所下降。
- 南向节前抢筹:上周净流入约232亿港币(前一周约120亿港币),连续第五周净流入且大幅加速,周二单日约127亿港币;非银行金融、房地产、传媒、银行流入居前,电子、医药、有色金属流出居前。
- 情绪回落至中性:港股情绪指数最新读数49.2、较上周55.5回落,八周以来首次跌破50中性水位;AH溢价与看沽看购是主要拖累,南向净流入/买入强度逆势升至80/100、净买入强度连续四日触及满分,资金类与价格类指标显著背离;情绪指数择时策略近一年纯多头/多空超额收益约13pct/29pct。
- 全球市场表现(9月19日至26日):天然气、韩国KOSPI领涨,创业板、墨西哥比索、黄金领跌;10年美债利率上涨16.43bps,盈利预期为恒指提供+0.2%正向贡献;港股传媒、医药、房地产、电力、食品饮料等板块涨幅居前,大盘股优于小盘股,AH溢价由124.01上涨至125.2。
- 估值:恒指前向PE目前在10x附近,动态PE隐含股权风险溢价处于较低水平,但港股估值相对全球仍具优势。
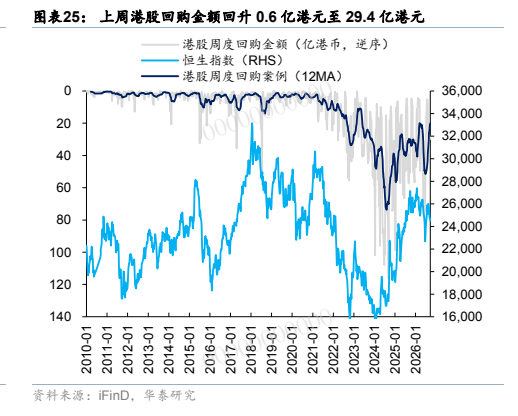
- 供给端:上周港股回购案例数量下降51个至422个,回购金额回升0.6亿港元至29.4亿港元;解禁方面,紫金黄金国际2026-09-30解禁1,126.5亿港元、奇瑞汽车2026-09-25解禁344.0亿港元、博泰车联2026-10-01解禁48.4亿港元。
- 配置结论:中期港股估值修复空间或仍受全球流动性总量压制,红利仍是底仓,控制股息率优势相对A股收敛、派息率提升难度较大的银行、煤炭敞口,增配油气等更高性价比方向;创新药及CXO龙头可继续持有但β弹性有限,需精选个股并设好止盈;饮料乳品等必需消费已在基本面底部右侧但缺少催化,保持耐心;当前市场未积累空头力量以创造高赔率,博弈超短期机会性价比不高。
论述逻辑
- 前提:报告此前已提示港股本轮反弹程度和时间可能相对有限,上周市场短暂反弹后几乎回到9月FOMC之前水位,与该判断一致。
- 归因框架:美股与港股韧性的差异核心来自流动性缺口和基本面支撑的强度,由此展开对港股流动性与基本面的逐一检验。
- 流动性证据 → 外资转为净流出、沽空比例升至16.2%阶段高位、港股通关闭日成交回落至约前20日均值60%(收缩幅度与春节、五一相当)、叠加解禁规模相对较高 → 得出短期流动性或持续紧张。
- 基本面证据 → 2026年盈利预期近4周+0.2%走平、上修占比52%,长假期服务消费等数据值得跟踪但或难改变平淡趋势 → 基本面缺乏强催化。
- 赔率判断 → 历史经验显示港股长假期间易出现短期反弹,但当前市场并未积累空头力量以创造高赔率 → 博弈超短期机会性价比不高。
- 配置结论 → 红利作底仓、控制银行煤炭敞口、增配油气;创新药及CXO继续持有但设止盈;必需消费保持耐心。
关键展望
- 长假期间服务消费等结构性数据是近期关键观察点,但报告预计总体或难改变盈利数据较为平淡的趋势。
- 流动性验证点:节假日南向通道关闭背景下,报告判断港股短期流动性或持续紧张,成交收缩幅度参照今年春节、五一的59%-63%。
- 解禁窗口:紫金黄金国际2026-09-30解禁1,126.5亿港元、奇瑞汽车2026-09-25解禁344.0亿港元、博泰车联2026-10-01解禁48.4亿港元、曹操出行2026-10-01解禁19.7亿港元。
- IPO节奏:欢创科技(2026/9/30)及彤程新材、本末科技、罗博特科、景旺电子(均2026/9/29)等即将上市。
- 风险提示:地缘局势波动(可能抑制风险偏好,导致外资流出与市场波动性急剧升高)、政策力度不及预期(可能逆转当前估值向上趋势或压缩交易活跃度)。
推荐标的
- 报告为策略周报,未给出个股评级或目标价;行业配置上建议红利为底仓,控制股息率优势相对A股收敛、派息率提升难度较大的银行、煤炭敞口,增配油气等更高性价比方向。
- 创新药及CXO龙头:在美加息落地交易中已有修复,可继续持有但β弹性有限,需精选个股并设好止盈。
- 饮料乳品等必需消费:已在基本面底部右侧运行,但缺少催化,保持耐心。
- 个股层面报告未列示评级或目标价;友邦保险(1299.HK)、阿里巴巴-W(9988.HK)、腾讯控股(0700.HK)等仅为南向资金净买入的流水数据,并非评级推荐。
关键图表
图1. 图表 1: 9 月 19 日至 9 月 26 日,天然气、韩国 KOSPI 领涨,创业板、墨西哥比索、黄金领跌
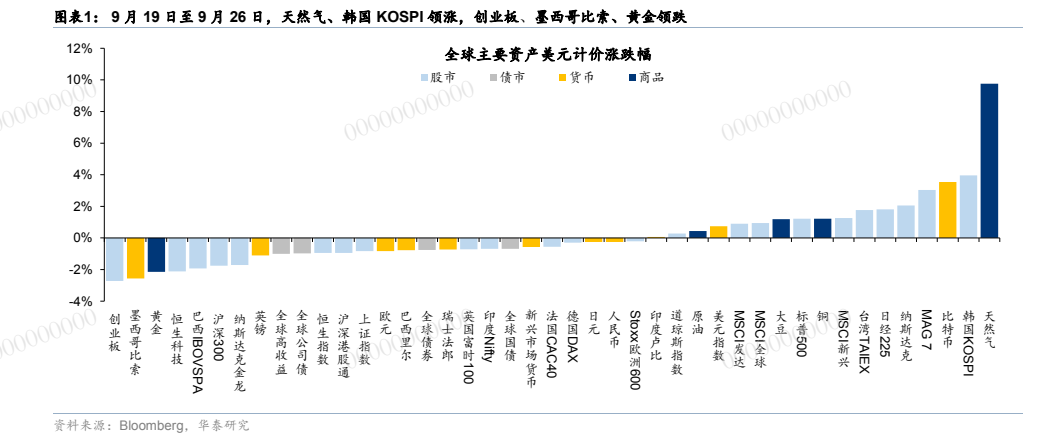
图2. 图表 3: 9 月 19 日至 9 月 26 日,盈利预期为恒指提供+0.2%的正向贡
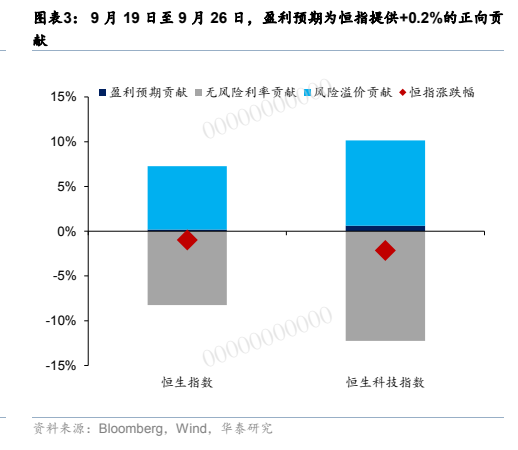
图3. 图表 5: 恒生科技指数涨跌幅贡献拆解
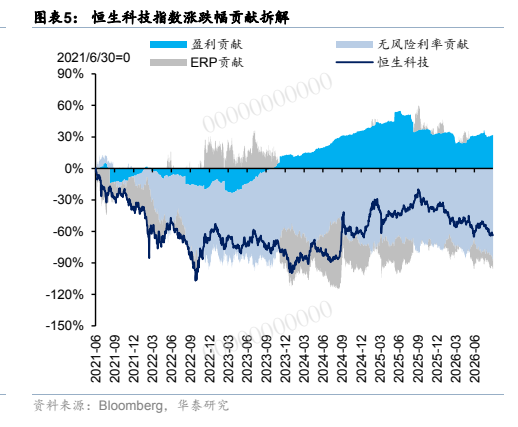
图4. 图表 7: 9 月 19 日至 9 月 26 日,大盘股优于小盘股
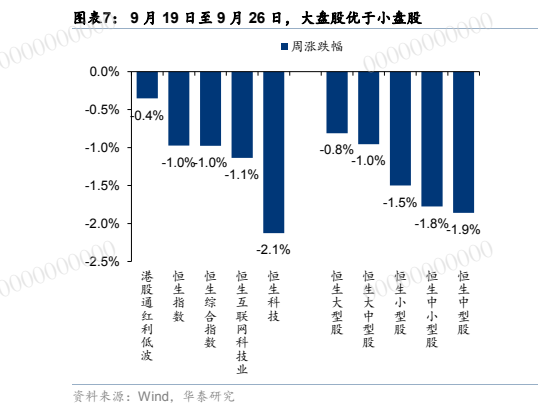
图5. 图表 9: 港股估值相对全球仍具优势
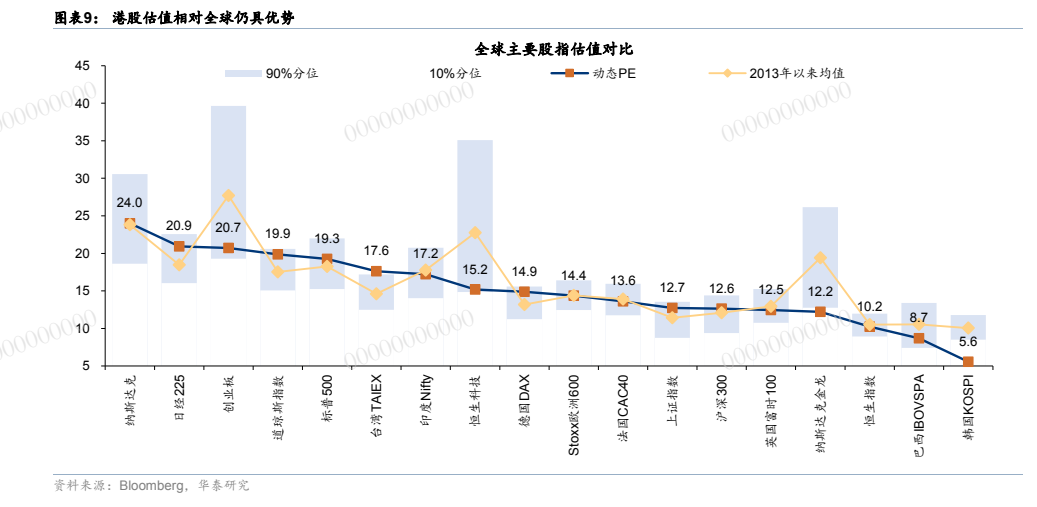
图6. 图表 11: 恒指动态 PE 隐含股权风险溢价处于较低水平
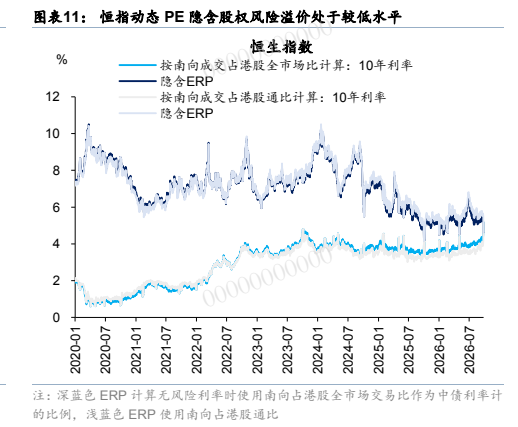
图7. 图表 14: 2026E 盈利预期修正宽度近期略有上行
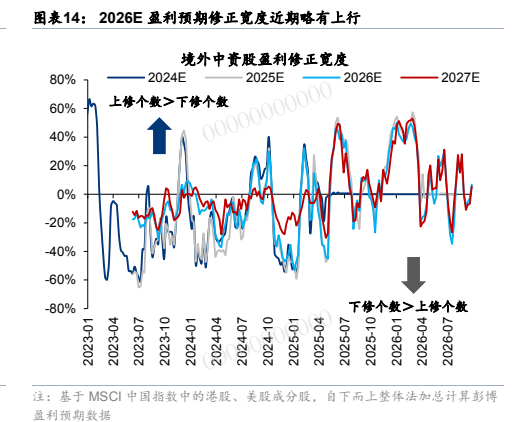
图8. 图表 17: 上周外资净流入境外中资股-2.0 亿美元,主动外资延续流出,被动外资转为流出
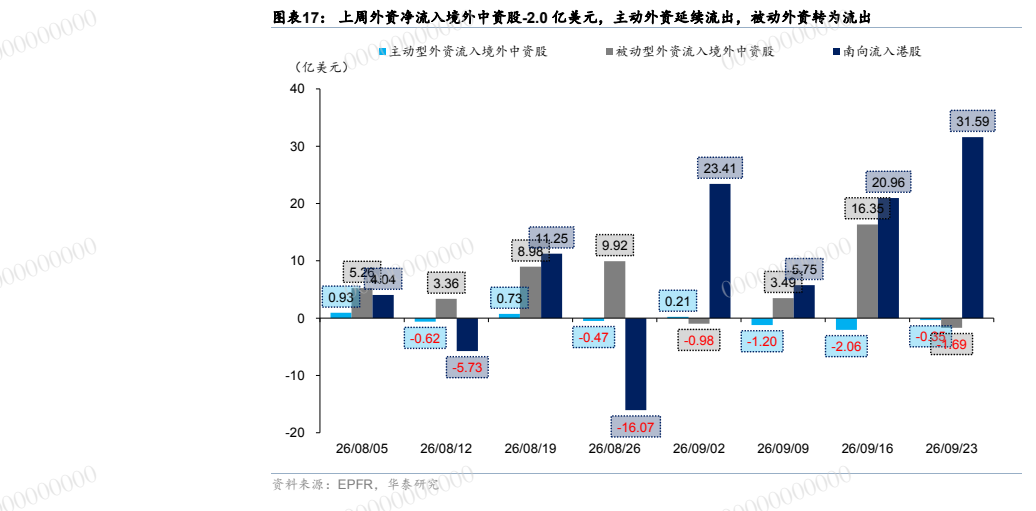
图9. 图表 19: 百万港币) 友邦保险 1299.HK 1,356 | -3.91% 阿里巴巴-W 998B.HK 1,169] 。 -0.82%
![**图9. 图表 19: 百万港币) 友邦保险 1299.HK 1,356 | -3.91% 阿里巴巴-W 998B.HK 1,169] 。 -0.82%**](/reports/image/2026.09.27-%E5%8D%8E%E6%B3%B0%E8%AF%81%E5%88%B8-%E5%8D%8E%E6%B3%B0%E8%AF%81%E5%88%B8-%E6%B5%B7%E5%A4%96%E5%91%A8%E6%8A%A5-%E8%8A%82%E6%97%A5%E6%9C%9F%E9%97%B4%E6%B8%AF%E8%82%A1%E7%9F%AD%E6%9C%9F%E6%B5%81%E5%8A%A8%E6%80%A7%E6%88%96%E6%89%BF%E5%8E%8B-c1281ebf/chart-09-p9.png)
图10. 图表 21: 港股情绪指数维持中性区间
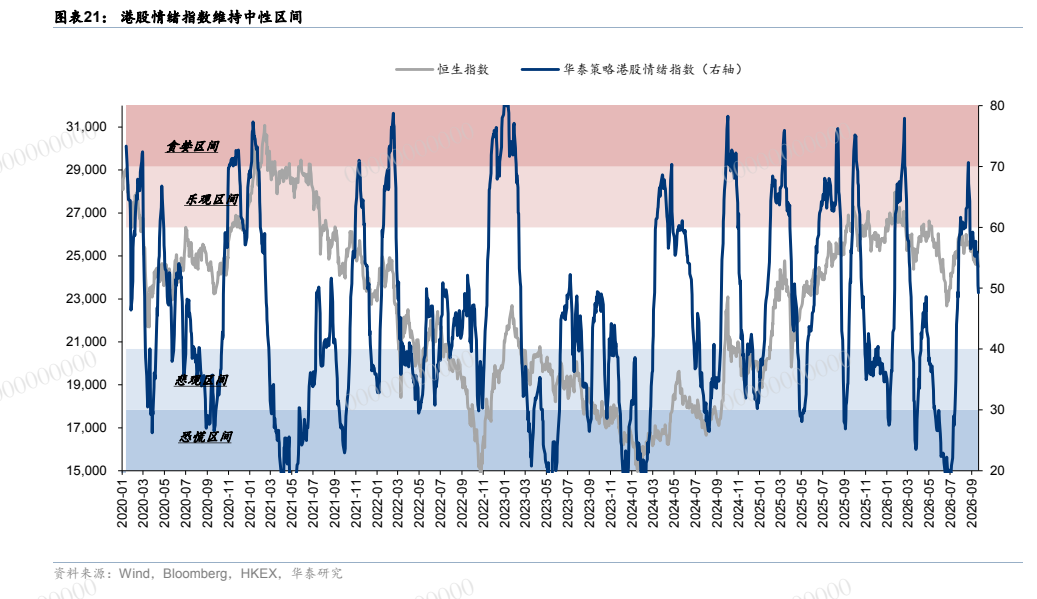
图11. 图表 23: 港股沽空交易比率回升
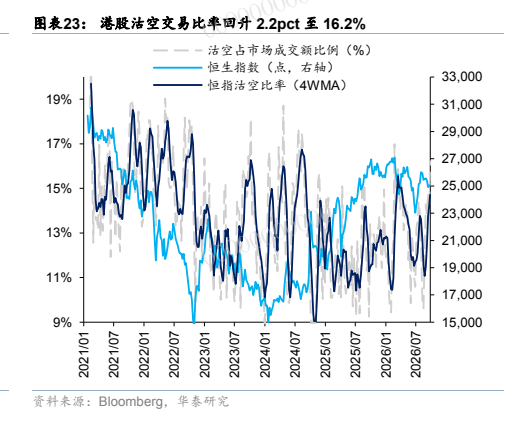
图12. 图表 25: 上周港股回购金额回升 0.6 亿港元至 29.4 亿港元