伯恩斯坦 中国半导体澜起科技:CXL深度剖析·DDR4复用带来的新增长引擎
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦重申澜起科技(Montage)跑赢大市(Outperform)评级,设定H股目标价520.00港元、A股目标价400.00元人民币。 随着智能体AI(Agentic AI)拓展对CPU及服务器DRAM的增量需求,DRAM供应瓶颈日益严峻,高昂的DRAM价格与退役服务器内存寿命冗余催生了利用CXL内存扩展控制器(MXC)复用DDR4的新场景。 伯恩斯坦测算,到2030年全球用于DDR4复用的CXL MXC潜在市场空间(TAM)可达80亿美元。 假设澜起科技在中国和非中国市场分别斩获50%和10%的份额,预计将为其2028年销售额带来约10%的增量上行空间。 为此,机构上调其2027和2028年EPS预测分别2%和11%,A股2年远期P/E调整至47倍。
主要观点
- DDR4复用有望成为CXL MXC首个大规模商业化应用,2030年全球TAM预计达80亿美元
- 重申澜起科技跑赢大市评级,预计该机遇为公司2028年收入带来约10%的上行空间
- 全球服务器DRAM面临严重短缺,2027和2028年供需缺口预计分别达55亿GB和110亿GB
- 服务器DDR需求在2025-2028年复合增速达47%,大幅超越整体DRAM位元产能的23.8%
- 退役DDR4复用成本具备极高吸引力,128GB配置可较原生DDR5节约74%(或58%-73%)
- 服务器5至7年退役周期与DRAM 10年以上的可用寿命存在错位,为跨代际内存复用提供基础
- 智能体AI拓展了适配CXL温内存层的工作负载,包括沙盒、虚拟机、不活跃KV缓存及RAG向量数据
- 澜起科技M88MX5891芯片采用单通道2个DDR4 DIMM和PCIe 5.0 x8设计,卡位优势明确
- HBM对晶圆资源的过度占用进一步挤压常规服务器DRAM的实际产出比例
- 单颗扩展芯片带宽大致相当于单通道DDR4-3200水平,适度配置补充系统总带宽而非取代本地主存
论述逻辑
- 智能体AI规模化部署推升服务器DRAM需求与每CPU内存容量,而HBM挤压晶圆资源叠加扩产周期长导致2027-2028年出现数十亿GB供应缺口
- 退役服务器5-7年的替换周期释放出使用寿命约10年以上的DDR4内存模块,128GB复用配置成本约920美元,相比原生DDR5的约3,500美元可节省74%的成本
- CXL技术打破代际限制实现DDR4在DDR5主机上作为温内存扩展,虽然存在延迟与带宽妥协,但AI相关工作负载的分层放置使其商业闭环成立
- 澜起科技作为国内唯一的独立MXC供应商卡位优势显著,驱动2030年80亿美元TAM向公司增量收入和利润上调转化
关键展望
- 全球服务器DRAM短缺规模预计在2027年达到约55亿GB,2028年扩大至约110亿GB
- 全球DRAM整体产量预计在2028年达到736亿GB,2025-2028年复合增速为23.8%
- 澜起科技2027年和2028年EPS预测分别上调2%和11%,2028年营收预计产生约10%增量上行空间
- 未来商业化落地关键验证点在于云服务商(CSP)的导入认证、扩展卡规模化部署以及竞争份额表现
推荐标的
- 澜起科技(6809.HK):评级跑赢大市(Outperform),目标价520.00港元,现价287.00港元;受益于CXL DDR4复用带来的新TAM与估值弹性
- 澜起科技(688008.CH):评级跑赢大市(Outperform),目标价400.00元人民币,现价210.10元人民币;维持目标价并将2年远期P/E调整至47倍
关键图表
图1. 伯恩斯坦预测 vs. 彭博一致预期 vs. 伯恩斯坦此前预测

图2. 我们预计2029年和2030年全球服务器DDR短缺量将分别达到55亿GB和110亿GB
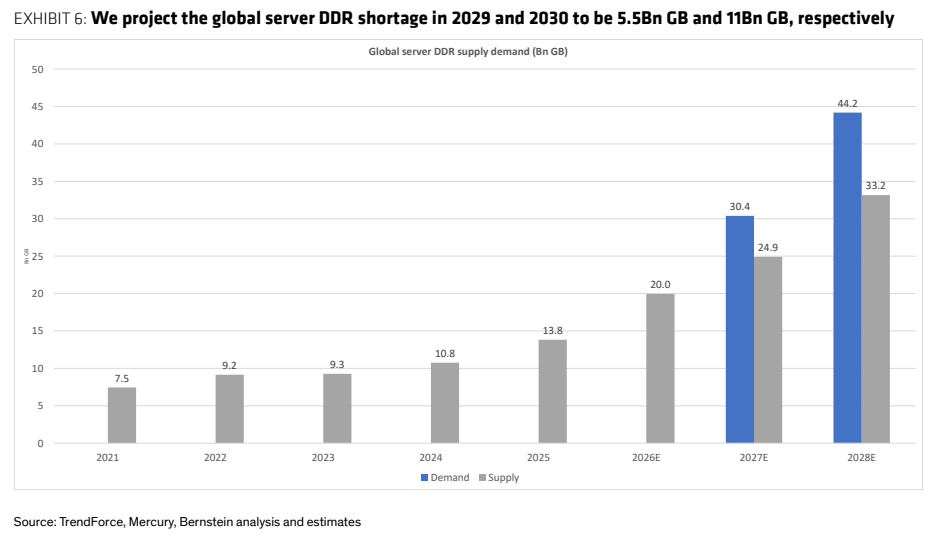
图4. 澜起科技目前用于DDR4复用的CXL MXC芯片M88MX5891采用相对简单的PCIe 5.0 x8 + 单
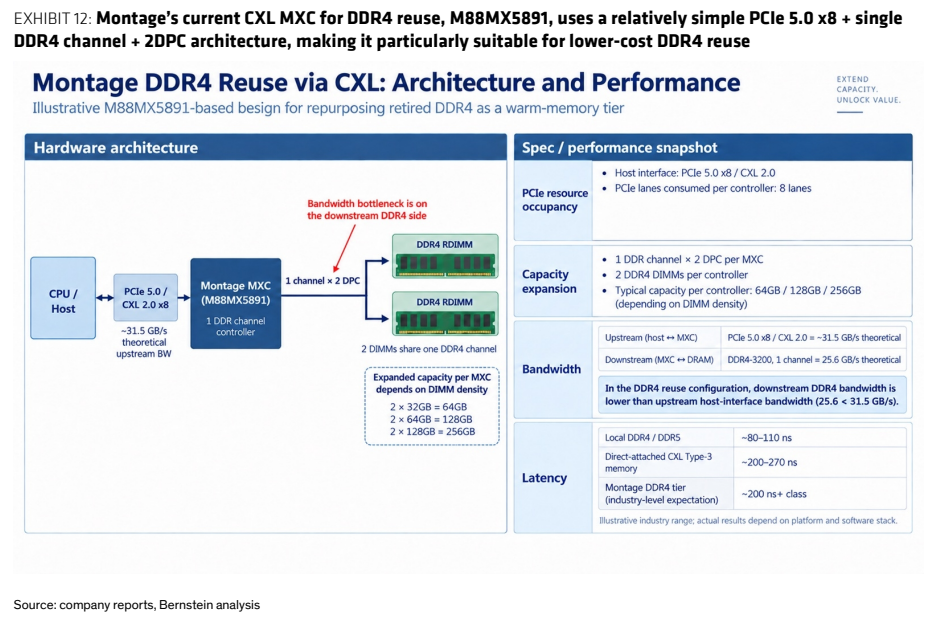
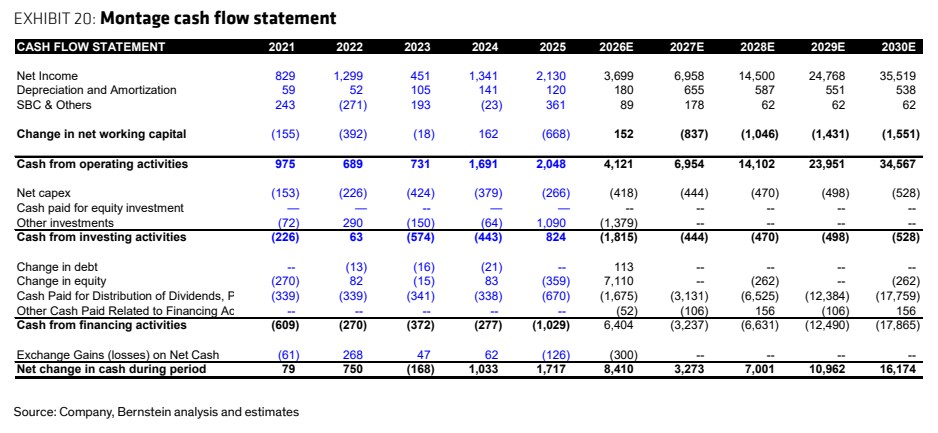
图5. 澜起科技现金流量表