摩根大通 台湾代工厂:26年第四季度服务器供应与PC需求的下行风险上升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
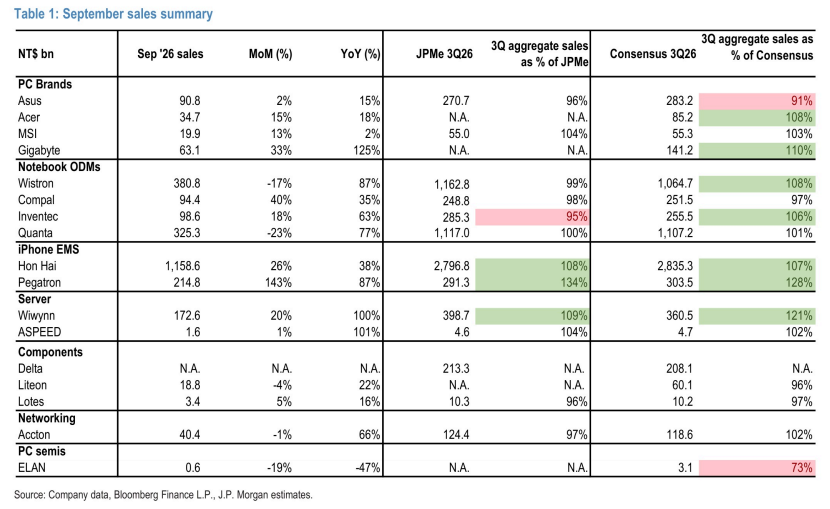
摩根大通指出,尽管多数台湾代工厂(ODM)第三季度营收符合或优于预期,但第四季度面临服务器供应错配及PC需求疲软的下行风险。 AI服务器方面,GB300需求强劲,但云服务商(CSP)正转向VR200,预计第四季度VR机架出货量有限。 PC领域需求持续低迷,第三季度笔记本ODM出货量环比下降17%,预计第四季度将进一步环比下降约8%。 此外,iPhone EMS业务在第四季度面临订单削减风险,且PC品牌商对2026年下半年及2027年需求持谨慎态度。
主要观点
- 第三季度台湾代工厂营收表现分化,主要受客户组合及项目进度影响。
- 预计第三季度NVL72机架出货量环比增长18%,第四季度受新云(Neocloud)GB300拉货支撑。
- 云服务商(CSP)优先考虑VR200,预计第四季度VR机架出货量约为7k台。
- AWS T3服务器液冷版本出货从9月推迟至12月,可能影响相关组件供应商。
- 通用服务器第三季度出货强劲,但第四季度因组件错配风险上升,预计环比仅增长中低个位数。
- 笔记本电脑ODM出货量第三季度环比下降17%,预计第四季度将再环比下降约8%。
- PC品牌商对2026年下半年及2027年需求持谨慎态度,主要受Windows激活率放缓影响。
- iPhone EMS业务第四季度面临需求信号混合及潜在订单削减风险。
论述逻辑
- 第三季度业绩分化(客户组合差异) -> AI服务器需求强劲但面临液冷转型期(4Q26过渡期) -> 通用服务器与PC需求因组件错配及终端需求疲软出现下行风险 -> 导致对第四季度出货量预测下调及对部分EMS业务持谨慎态度。
关键展望
- 预计2027年服务器系统出货量增长20–25%。
- 预计VR机架出货量在2027年第一季度恢复动能。
推荐标的
- 服务器ODM首选顺序:Wistron = Wiwynn > Quanta > Hon Hai > Pegatron > Inventec > Compal。
- PC领域首选顺序:Lenovo > ASUSTek > MSI。
- 看好ASPEED(订单可见度高)及Accton(评级OW,估值合理)。
- MSI为主要回避标的(评级Neutral,但文中明确提及Top avoid)。
关键图表
图1. 前三大主板厂商季度出货量及环比增长
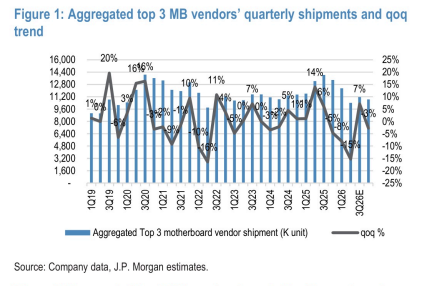
图2. 前三大显卡厂商季度出货量及环比增长趋势
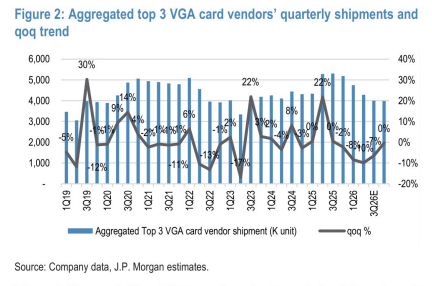
图3. 前三大主板厂商季度出货量及同比增长

图4. 前三大显卡厂商季度出货量及同比增长趋势
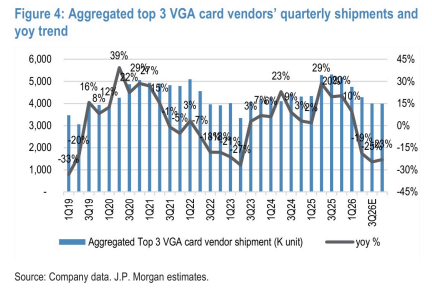
图5. 表1. 九月销售汇总