中泰证券 房地产行业周报:楼市成交明显回升,北京现房销售细则率先落地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中泰证券房地产行业定期周报,行业评级维持增持。 本周(9.18-9.24)38个重点城市一手房合计成交28417套,同比增速10.8%,环比增速49.8%;16个重点城市二手房合计成交20843套,同比增速9.1%,环比增速9.1%,周度一二手房销售同环比齐升。 17个重点城市商品房库存面积18013.8万平方米,去化周期160.7周,较上周156.2周上升。 土地市场(9.14-9.20)供应土地3702.7万平方米(同比增速3.9%),成交土地2195.4万平方米(同比增速6.1%),土地成交金额188.7亿元(同比增速-34.8%),本周土地成交溢价率0.9%。 房企信用债本周发行137.32亿元(同比-21.89%、环比+145.65%)。 政策面,北京9月24日率先落地828现房销售新规细则,明确新项目预售须主体结构封顶、按揭贷款竣工备案后发放、土地价款首付不低于50%余款两年内免息缴清;苏州、长沙、南京、湖北、珠海等多地持续优化购房补贴及公积金政策;LPR连续16个月保持不变。 投资建议聚焦财务稳健的龙头房企(华润置地、中国金茂、越秀地产、保利发展、招商蛇口、绿城中国)及物业股(华润万象生活、中海物业、招商积余、保利物业、万物云、绿城服务)。 重点覆盖公司评级:招商蛇口、绿城中国、华润万象生活为买入,中国金茂、华润置地为增持。
主要观点
- 本周申万房地产指数上涨2.28%,跑赢沪深300指数(下跌1.51%)3.80个百分点
- 38个重点城市一手房周度成交明显回升:成交28417套,同比+10.8%、环比+49.8%,其中一线城市套数同比+30.4%、环比+58.3%
- 16个重点城市二手房周度(9.18-9.24)成交20843套,同比增速9.1%,环比增速9.1%;本月至今(9.1-9.24)累计成交66304套,同比增速8.5%。
- 17个重点城市库存面积18013.8万平方米、环比+0.2%,去化周期160.7周,较上周156.2周继续上升
- 土地市场量价分化:本周(9.14-9.20)供应土地3702.7万平方米(同比增速3.9%),成交土地2195.4万平方米(同比增速6.1%),但土地成交金额188.7亿元同比增速-34.8%,本周土地成交溢价率0.9%。
- 北京率先落地828现房销售新规细则:8月28日后新出让项目申请预售须主体结构封顶、按揭贷款须竣工备案后发放,土地价款首付不低于50%、余款最长两年内免息缴清
- 多地持续加码住房消费支持:苏州、长沙、南京公积金装修/物业费提取新政,珠海2026年底前购房补贴最高3万元,湖北出台20条住房支持措施
- LPR连续16个月持平:1年期3.0%、5年期以上3.5%,住房贷款定价基准维持低位
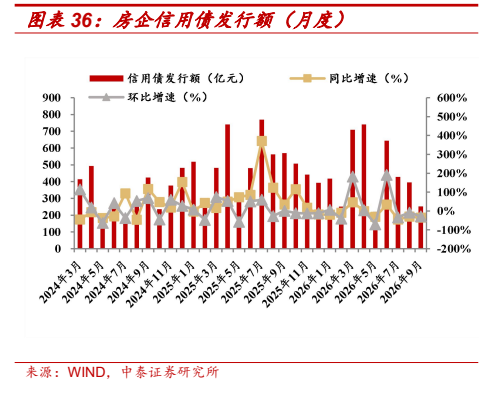
- 房企融资端:本周信用债发行137.32亿元,同比-21.89%、环比+145.65%;本月至今累计252.92亿元,同比-35.05%
- 公司动态:山东路桥控股股东拟增持4.5亿-9亿元;越秀地产获3亿港元定期贷款;贝壳-W累计回购3491万股(占已发行股份1.01%)
- 投资策略:稳健房企仍是投资重点,推荐财务稳健、业绩表现良好的龙头房企,同时看好物业管理公司在需求回升下的业绩和估值修复
论述逻辑
- 楼市成交回升数据(一手房环比+49.8%、二手房同环比齐升)→ 库存去化周期仍上升至160.7周、土地成交金额同比-34.8%显示基本面修复尚不均衡 → 政策端持续发力:北京率先落地828现房销售新规细则(预售须封顶、按揭竣工备案后发放、优化土地价款缴纳),多地优化购房补贴及公积金政策 → 在当前政策环境下财务稳健的龙头房企能更好应对市场波动 → 投资建议聚焦稳健房企(华润置地、中国金茂、越秀地产、保利发展、招商蛇口、绿城中国)及受益需求回升的物业管理公司(华润万象生活、中海物业、招商积余、保利物业、万物云、绿城服务)
关键展望
- 北京现房销售新规落地后,新项目预售节奏及房企资金压力缓解效果有待后续观察
- 长沙公积金新政自10月23日起施行,珠海购房补贴政策窗口至2026年底
- 风险提示:销售不及预期,公开资料可能存在信息滞后或更新不及时
推荐标的
- 报告维持房地产行业“增持”评级。
- 本周,北京率先落地828现房销售新规细则,明确新项目预售须主体结构封顶、按揭贷款竣工备案后发放,并优化土地价款缴纳安排。
- 其余多地持续优化购房补贴及公积金政策,住房消费支持力度延续。
- 本周周度一二手房销售同环比齐升,去化周期上升,稳健的房企仍然是投资重点。
- 建议关注财务稳健、业绩表现良好的龙头房企,如华润置地、中国金茂、越秀地产、保利发展、招商蛇口、绿城中国等,在当前政策环境下能够有效应对市场波动。
- 随着市场需求的回升,物业管理公司也有望迎来业绩和估值的修复,建议关注华润万象生活、中海物业、招商积余、保利物业、万物云和绿城服务等。
- 重点公司方面,招商蛇口、绿城中国、华润万象生活评级为买入,中国金茂、华润置地评级为增持。
关键图表
图1. 图表 1: 本周板块涨跌幅
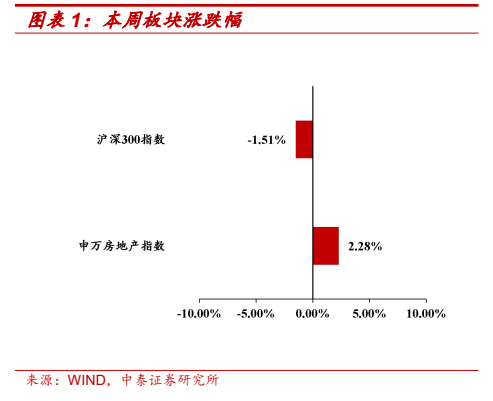
图2. 图表 6: 一手房成交套数同比分析(8 周移动平均)
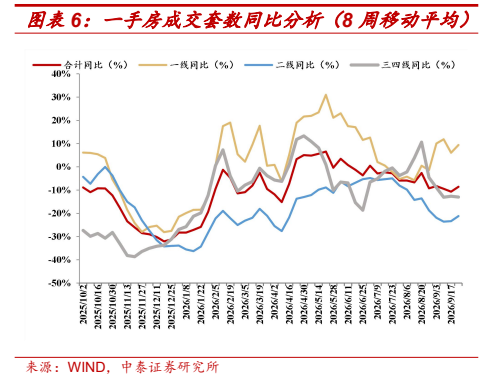
图3. 图表 11: 一手房成交面积同比分析(月度)
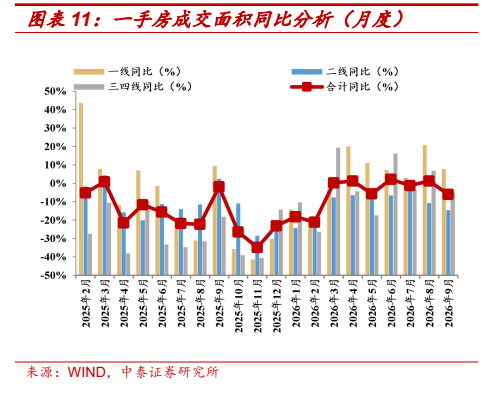
图4. 图表 16: 二手房成交面积同比分析(周度)
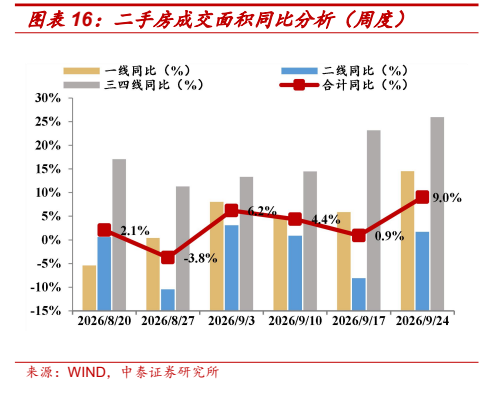
图5. 图表 21: 二手房成交面积环比分析(月度)
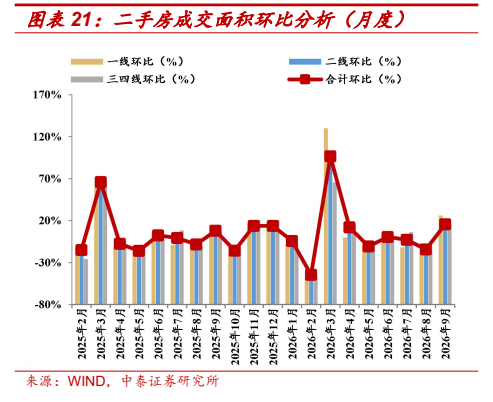
图6. 图表 26: 三线城市库存面积及去化周期
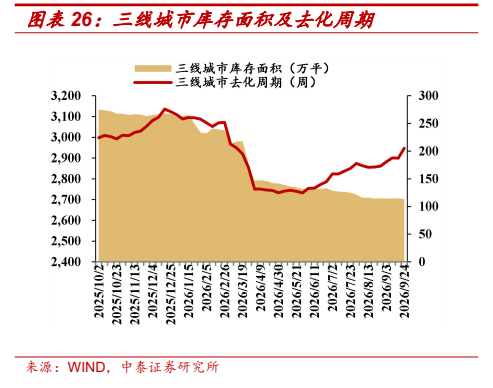
图7. 图表 31: 100 大中城市商品房土地成交金额
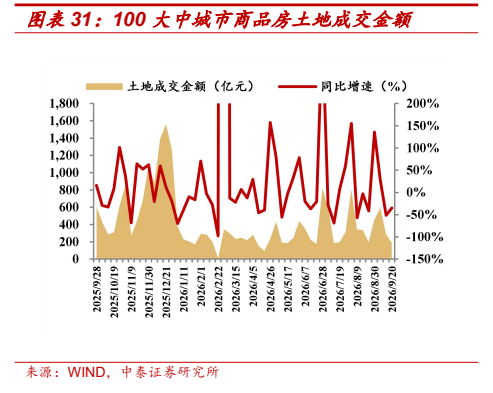
图8. 图表 36: 房企信用债发行额(月度)