花旗 美国医疗科技糖尿病调研:新产品与2型糖尿病无创筛查报销预计带来微妙转变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗基于对121名医生的糖尿病调研(n=121)得出结论:1型糖尿病患者的胰岛素泵使用率预计保持相对稳定,而2型患者泵渗透率预计从目前23%(去年18%)升至明年29%。 2型非胰岛素使用(NIT)患者中35%目前使用CGM,较去年28%上升,预计一年后达44%;若CMS建立全国报销覆盖,约50%的医生预计将向所有符合条件的患者提供CGM。 新产品方面,医生预计Tandem的无管路Tobi明年上市后将侵蚀Omnipod 5在新泵患者中的偏好(39%降至36%),Tandem整体新患者份额从26%升至30%(其中Tobi贡献8%)。 MiniMed Flex已被约91%受访医生采用,约76%报告零或极少问题的正面体验。 CGM品牌格局预计稳定:Dexcom与Abbott合计占约42-43%用户份额,MiniMed Simplera Sync与Instinct传感器约占13%。 花旗对TNDM开启90天正面催化剂观察,但将目标价从$24下调至$20;维持ABT、DXCM、MMED买入,PODD中性,TNDM中性/高风险。
主要观点
- 调研(n=121)显示1型患者胰岛素泵使用率预计保持相对稳定,2型患者泵渗透率预计从目前23%(去年18%)升至明年29%。
- 2型非胰岛素使用(NIT)患者CGM使用率目前为35%,高于去年28%,预计未来12个月快速增长至44%;在美国1型渗透趋于饱和的背景下,该结果整体利好Abbott、Dexcom与MiniMed。
- 若CMS将覆盖扩展至该患者群体并建立全国覆盖,约50%的医生预计将向所有符合条件的2型NIT患者提供CGM,渗透率可能进一步攀升。
- 新泵患者中Omnipod 5目前偏好39%(去年40%),预计一年后回落至36%;Tandem份额预计从目前26%(去年27%)升至30%,其中Tubeless Mobi(Tobi)贡献8%。
- Tobi上市预计伴随对t:slim X2和tubed Mobi的内部蚕食但同时带来份额扩张;MiniMed明年基本不受Tobi上市影响,其MiniMed Fit预计要到2027年夏才获FDA批准并于其后上市;iLet偏好预计从9%小幅降至8%。
- MiniMed Flex在诊所反响良好:约91%受访医生已在实践中采用,约76%报告零或极少问题的正面体验;最受认可的包括更高准确性、小巧硬件与App控制、易用性/灵活性,最常提及的缺点是学习曲线"陡峭",但仅7/91名受访者提及。
- CGM品牌份额预计保持稳定:Dexcom与Abbott合计占CGM用户约42-43%份额,该趋势预计一年后基本不变;MiniMed Simplera Sync与Instinct传感器(Abbott合作)约占13%用户,预计未来12个月保持稳定。
- TNDM过去一个月下跌约25%、空头兴趣升至约18%,市场情绪因夏季季节性、新泵启动和药房渠道转换担忧而快速转负;但在1.2x 2027 EV/Revenue估值下,股价并未计入太多预期,调研对Tobi具建设性。
- 评级结论:ABT、DXCM、MMED为买入,PODD中性,TNDM中性/高风险。
- Abbott获买入评级、目标价$125,基于20-21x 2027E EPS(区间$121–$127);结构性心脏病、FreeStyle Libre、Volt上市等驱动未来几年高个位数营收与EPS增长,2028年EPS重回双位数增长(受EXAS收购加持)。
- DexCom为CGM市场领导者,服务1型、2型、前驱糖尿病及妊娠期糖尿病患者,并通过新一代G7 CGM、泵合作扩大可及患者群并提升患者可及性。
- 报告还为Insulet (PODD.O)设置了多空(Bull/Bear)分析章节。
论述逻辑
- 医生调研(n=121) → 1型泵使用趋稳、2型泵渗透23%→29%、2型NIT患者CGM渗透28%→35%→44% → 若CMS全国报销落地,约50%医生愿向全部符合条件患者提供CGM → Tobi明年上市侵蚀Omnipod 5新患者偏好(39%→36%),Tandem新患者份额26%→30%(含Tobi 8%)→ Flex采纳约91%、正面体验约76%验证MiniMed产品力 → Dexcom/Abbott CGM用户份额约42-43%预计稳定 → 据此对TNDM开启90天正面催化剂观察并将目标价从$24下调至$20,维持ABT/DXCM/MMED买入、PODD中性、TNDM中性/高风险。
关键展望
- 核心催化剂为CMS对2型NIT患者的报销决定:在等待CMS T2 NIT报销落地期间,若建立全国覆盖,约50%医生预计向所有符合条件的患者提供CGM。
- Tubeless Mobi尚未在美国上市、预计明年发布;届时医生预计8%新泵患者选择Tobi,Tandem整体新患者份额升至30%,Omnipod 5偏好回落至36%。
- 未来12个月的量化预期:2型患者泵渗透率预计达29%,2型NIT患者CGM使用率预计达44%;MiniMed Fit预计2027年夏获FDA批准并于其后上市。
- TNDM处于90天正面催化剂观察窗口,目标价从$24下调至$20。
- Abbott目标价$125;报告列示的风险包括医疗科技市场整体健康(定价与住院趋势)、糖尿病/诊断/结构性心脏病竞争格局、新产品审批、新兴市场策略与全球经济、EXAS收购整合及婴幼儿配方奶粉诉讼等,这些风险的正面或不利变化可能使股价高于或低于目标价。
推荐标的
- TNDM(Tandem Diabetes Care):中性/高风险,开启90天正面催化剂观察,目标价从$24下调至$20;理由:股价过去一个月下跌约25%、空头兴趣约18%,但1.2x 2027 EV/Revenue估值下计入不多,调研对Tobi具建设性。
- ABT(Abbott Laboratories):买入,目标价$125,基于20-21x 2027E EPS(区间$121–$127);理由:结构性心脏病、糖尿病FreeStyle Libre、Volt上市驱动未来几年高个位数营收与EPS增长,2028年EPS重回双位数增长。
- DXCM(DexCom):买入;CGM市场领导者,凭借新一代G7 CGM与泵合作持续拓展患者覆盖。
- MMED(MiniMed Group):买入;调研显示约91%医生已采用Flex、约76%报告正面体验,CGM品牌份额格局稳定。
- PODD(Insulet):中性;其Omnipod 5在新泵患者中偏好39%但预计降至36%,报告专设Bull/Bear章节讨论。
关键图表
图1. 1型患者胰岛素泵使用情况
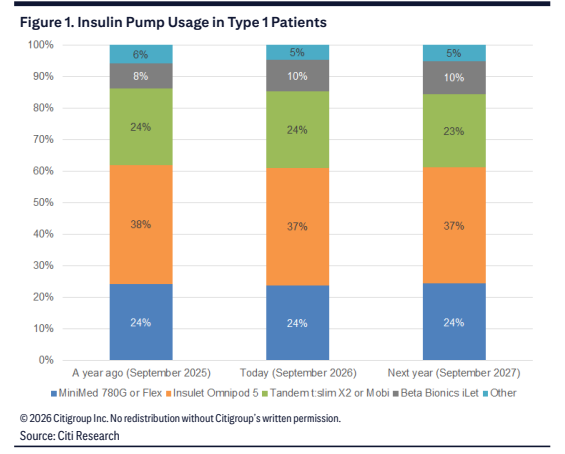
图2. 胰岛素依赖型2型患者的泵使用情况
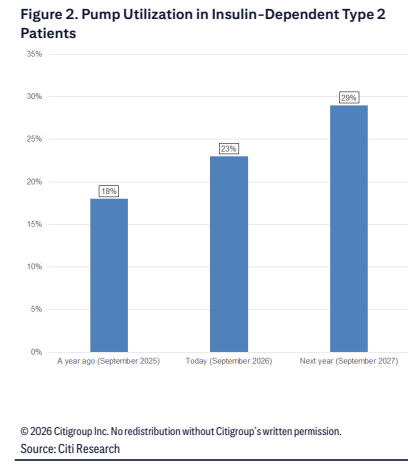
图3. 2型患者泵使用情况
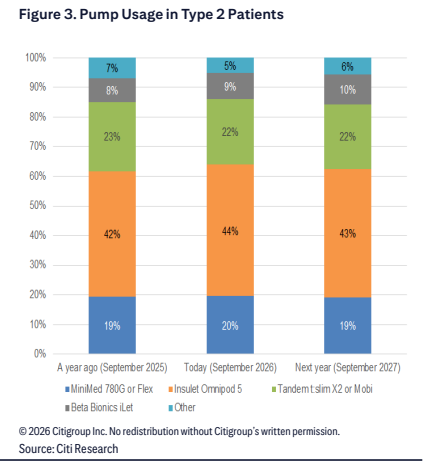
图4. 新患者(未使用过泵)的泵选择
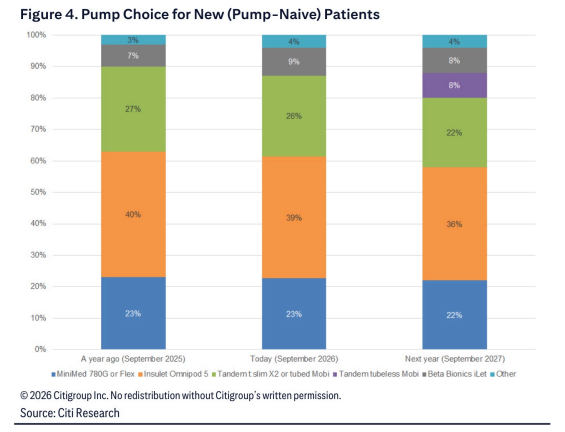
图5. 关于MiniMed Flex提及最多的评论
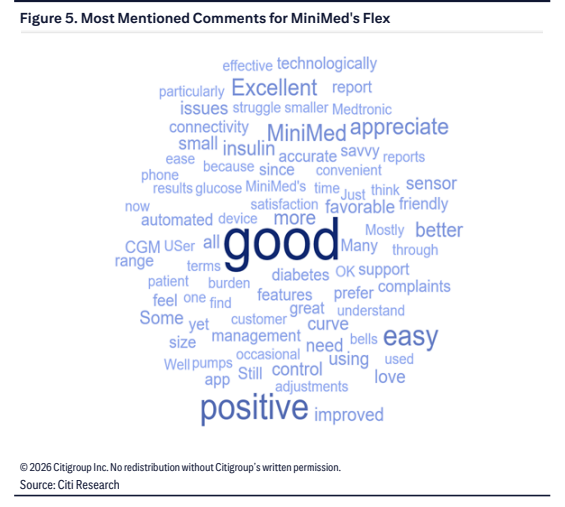
图6. 按品牌划分的CGM使用情况
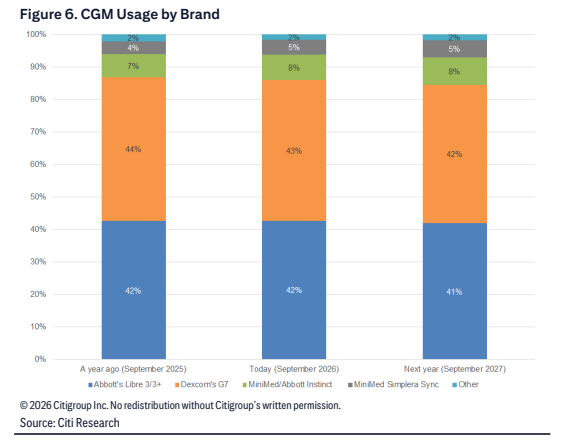
图7. 使用CGM的非胰岛素治疗(NIT)2型患者
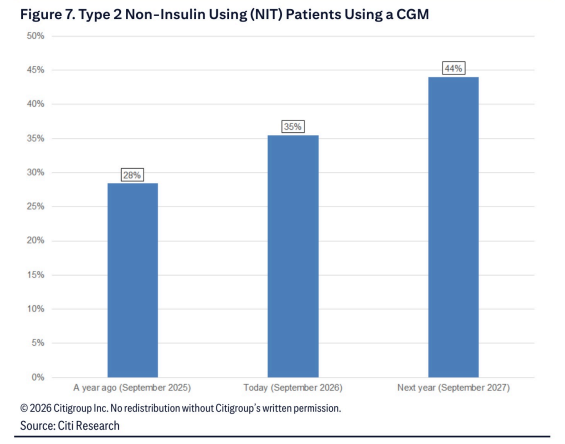
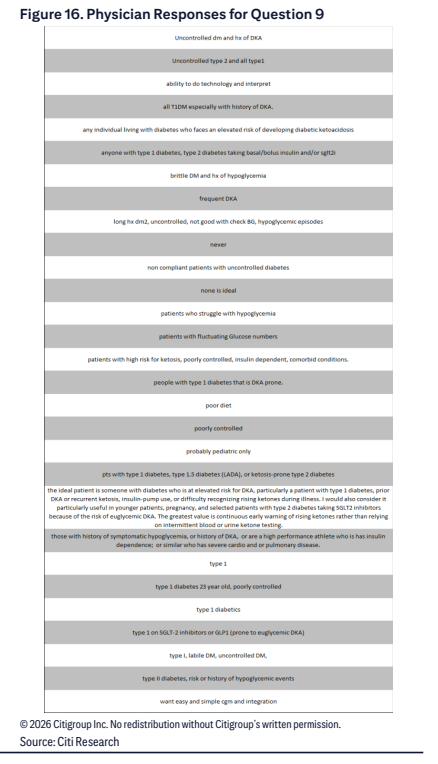
图8. 关于血糖-酮体监测理想患者人选提及最多的评论
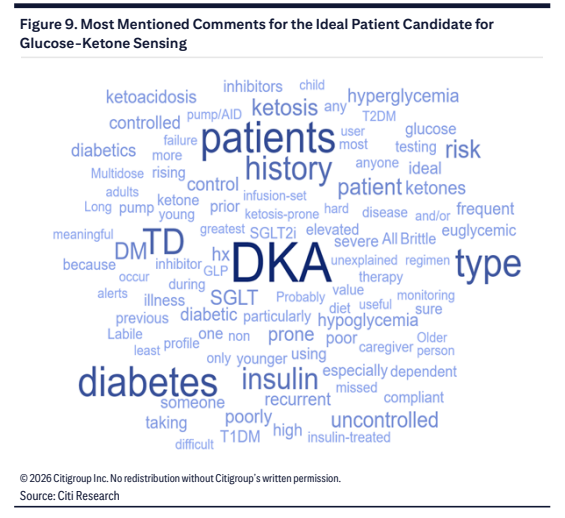
图9. 医生对问题9的回答
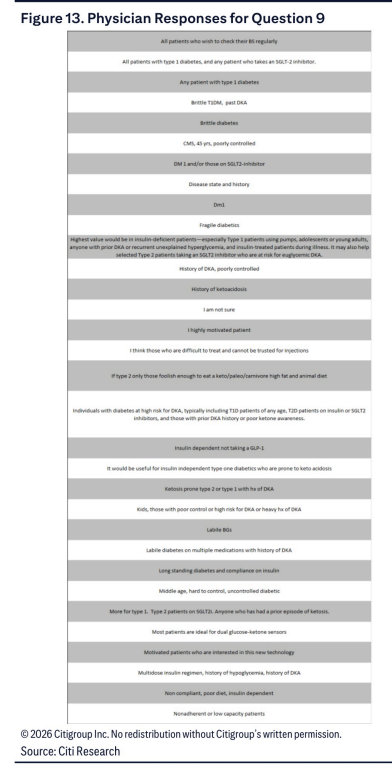
图10. 医生对问题9的回答
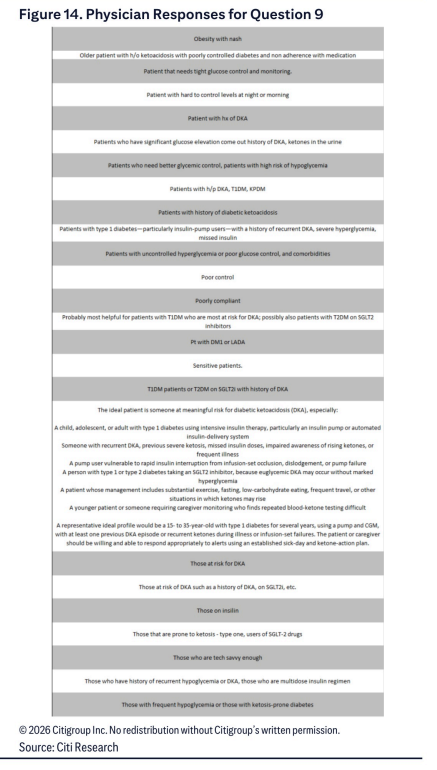
图11. 医生对问题9的回答