巴克莱 中国房地产|房贷利息补贴:定向支持,效果有限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国宣布为符合条件的首套房购买提供房贷利息补贴,巴克莱认为这是继 8 月 28 日住房市场改革后、赶在 10 月销售旺季前的需求侧定向支持,直接销售提振预计温和。 政策门槛为 GFA ≤120sqm、总价 ≤CNY1.5mn/套、贷款本金上限 CNY1mn 且仅限首套买家,新房与二手房均适用、再融资除外;补贴为对合格贷款本金按年 1ppt、最长 5 年,每户累计利息节省最高约 CNY50k(约 CNY833/月),中央财政承担 90%、地方 10%,不设总量上限。 据 CREIS 40 城数据,8M26 有 33.1% 的新房和 55.2% 的二手房达到面积与价格标准,分线城市看 8M26 一线城市新房仅 8% 达标、二手房 27%,二线城市 36%/63%,三四线城市 44%/60%,存量房与低线城市受益更明显。 巴克莱测算补贴可覆盖 CNY4.5-5.6trn 住房交易(新房 CNY1.9-2.6trn、二手房 CNY2.6-3.0trn),在 50-60% 首套、40-50% 有效首付假设下对应 CNY1.1-2.0trn 合格贷款本金,年财政成本 CNY11-20bn、五年 CNY55-100bn,规模可控。 1pp 补贴可将新发房贷利率从约 3.1% 降至约 2.1%,低于部分城市租金收益率,但仅限房贷前五年。 开发商层面,龙湖(8M26 ASP 8,222 CNY psm、单套约 0.99 CNY mn)与新城(6,215 CNY psm、0.75 CNY mn)多数房源在门槛内,全国住宅销售单套约 1.21 CNY mn,万科大致处于门槛,瑞安、绿城、中国金茂等高 ASP 开发商覆盖较窄。 整体看,政策更大意义在中央财政直接介入的信号(承担 90% 成本),或支撑 10 月 1 日启动后的近期交易与回款,但难以单独实质改变行业基本面;巴克莱维持龙湖 29s/32s(OW,YTW 9.8%/9.7%)、中国金茂 29s(OW,7.4% YTW)、绿城 28s(OW,8.2% YTW),亚洲 HY 中国企业板块为 Market Weight。
主要观点
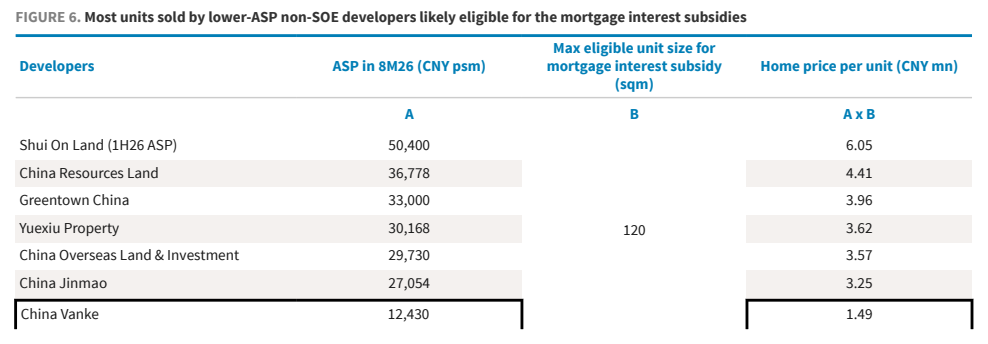
- 政策核心条款:仅限首套房购买,GFA ≤120sqm、总价 ≤CNY1.5mn/套、合格贷款本金上限 CNY1mn,按年补贴 1ppt、期限最长 5 年,每户累计利息节省最高约 CNY50k;新房与二手房均适用,再融资除外。
- 中央财政承担 90% 补贴成本(地方 10%,且不设总量上限),标志着对住房需求直接财政支持的升级——巴克莱认为这才是政策的关键意义,补贴本身规模不大。
- 覆盖面明显偏向存量房与低线城市:CREIS 40 城样本中 8M26 达标比例为新房 33.1%、二手房 55.2%;分线看 8M26 一线城市新房仅 8%、二手房 27%,二线城市 36%/63%,三四线城市 44%/60%。
- 补贴后房贷成本可能低于租金收益率:1pp 补贴可将新发房贷利率从约 3.1% 降至约 2.1%,低于部分城市的租金收益率,但补贴仅适用于房贷的前五年。
- 低 ASP 非国企开发商受益面更广:按 8M26 ASP,龙湖多数房源 likely 在 CNY1.5mn 门槛内(表中对应单套房价 0.99 CNY mn),新城为 0.75 CNY mn(ASP 6,215 CNY psm),全国住宅销售 ASP 为 10,066 CNY psm、单套约 1.21 CNY mn;万科因较高 ASP 大致处于门槛,瑞安、绿城、中国金茂覆盖更窄。
- 城市能级决定政策相关度:新房均价 top30 城市中仅 5 个低于 CNY1.5mn,二手房则多达 22 个;CNY1.5mn 上限限制了核心城市的覆盖,但在低线市场能覆盖更大比例房源。
- 财政成本测算:补贴或覆盖 CNY4.5-5.6trn 住房交易(新房 CNY1.9-2.6trn、二手房 CNY2.6-3.0trn),假设 50-60% 为首套、40-50% 有效首付,对应 CNY1.1-2.0trn 合格贷款本金、年补贴约 CNY11-20bn、五年约 CNY55-100bn;二手房因达标率更高占补贴略高于一半,成本相对住房交易规模可控。
- 总体效果温和:政策或支撑近期交易与回款,尤其在 10 月 1 日启动之后,但巴克莱认为其本身不太可能实质性改变行业基本面。
- 后续关键观察点:补贴是否成为更广泛需求侧财政支持的起点,包括放宽资格、加大补贴力度或延长政策期限。
- 信用债观点:在私企中维持龙湖 29s/32s 的 Overweight(YTW 9.8%/9.7%),在国家级开发商中偏好中国金茂 29s(OW;7.4% YTW)与绿城 28s(OW;8.2% YTW)——后两者补贴资格较窄,但强市场地位与融资渠道提供更强韧性。
- 龙湖的信用支撑逻辑:较低 ASP 意味着更广的房贷补贴资格,经常性租金收入与融资选择权提供额外信用支持;披露页显示 32s 被上调至 Overweight,因其收益率已宽于 29s、成为龙湖曲线上收益率最高的债券。
论述逻辑
- 事件起点:中国宣布降息与房贷利息补贴以刺激增长,这是 8 月 28 日住房改革后的需求侧措施,且赶在 10 月销售旺季之前出台。
- 拆解资格门槛并用数据校准覆盖面:以首套、≤120sqm、≤CNY1.5mn 三重标准对照 CREIS 40 城成交,8M26 新房 33.1%、二手房 55.2% 达标,得出存量房与低线城市更受益的判断。
- 推算财政成本:从 CNY4.5-5.6trn 合格交易出发,叠加 50-60% 首套与 40-50% 有效首付假设,推出 CNY1.1-2.0trn 合格贷款本金、年补贴 c.CNY11-20bn(1% 补贴率)、五年 CNY55-100bn,证明成本可控。
- 得出结论并落到投资:直接销售提振温和,更大意义在中央承担 90% 成本所体现的财政直接介入信号;据此对受益面更广的低 ASP 开发商(龙湖)及强资质国家级开发商(金茂、绿城)债券维持 Overweight。
关键展望
- 政策于 10 月 1 日启动,一年政策窗口内部分首套购买可能被提前释放,10 月传统销售旺季是首个验证点。
- 关键观察点是补贴是否升级为更广泛的需求侧财政支持:放宽资格、加大补贴或延长政策期限。
- 巴克莱明确表示该政策本身不太可能实质性改变行业基本面;报告未对行业销售或房价给出量化目标预测。
- 披露页风险提示:中国金茂下行风险包括弱于预期的 FY25 业绩、负面评级行动、激进拿地或债务融资扩张、中化支持减弱迹象;绿城风险包括楼市持续下行、合约销售弱于预期、中交集团支持减弱迹象;龙湖风险包括负面评级行动及物业销售与盈利持续疲弱。
推荐标的
- LNGFOR 3.95 09/16/29(龙湖 29s):Overweight,YTW 9.8%,价格 USD 85.38(28-Sep-2026);较低 ASP 带来更广补贴资格,经常性租金收入与融资选择权提供额外信用支持。
- LNGFOR 3.85 01/13/32(龙湖 32s):Overweight(上调至 OW),YTW 9.7%,价格 USD 76.75(28-Sep-2026);收益率已宽于 29s、为龙湖曲线上收益率最高债券,两券收益率均超 9%。
- CHJMAO 4 1/4 07/23/29(中国金茂 29s):Overweight,YTW 7.4%,价格 USD 92.13(28-Sep-2026);估值理由为相对 SOE 同业的显著收益率溢价,以及强劲基本面与去杠杆轨迹推动利差收窄。
- GRNCH 8.45 02/24/28(绿城 28s):Overweight,YTW 8.2%,价格 USD 100.13(28-Sep-2026);估值理由为高票息持有收益及相对同类背景 SOE 开发商债券的收益率溢价。
- 板块层面:彭博 EM 亚洲美元高收益信用指数下的亚洲 HY 中国企业板块维持 Market Weight。
关键图表
图1. 房贷利息补贴的关键细节
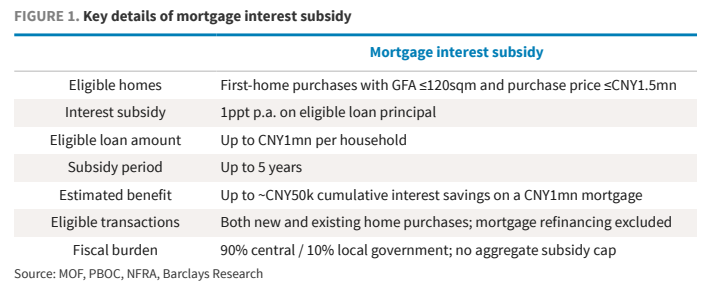
图2. 2026年前8个月,40个主要城市成交的新房和二手房中分别有33.1%和55.2%符合建筑面积≤120平方米的购买条件
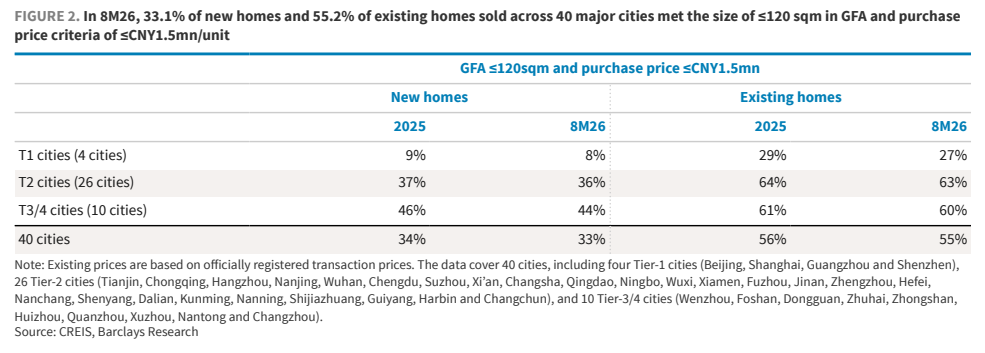
图3. 我们估计年度房贷利息补贴规模为110-200亿元人民币
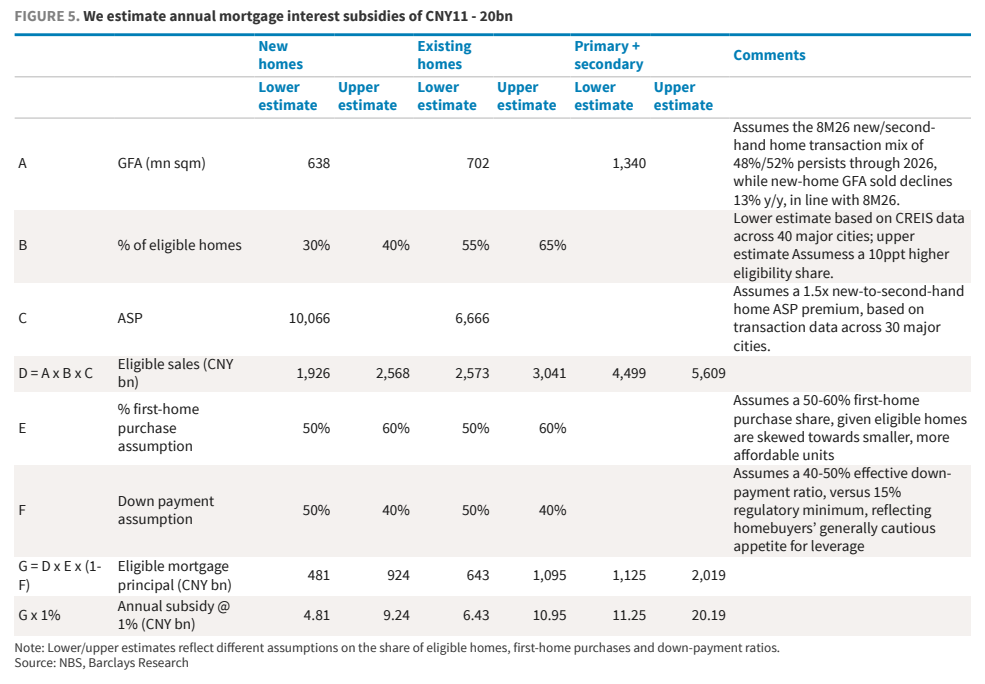
图4. 低均价非国企开发商售出的房源大多可能符合房贷利息补贴条件