瑞银 埃克森美孚(XOM.US)深度研究:巴布亚LNG与巴新LNG
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
道达尔能源(TotalEnergies)宣布巴布亚LNG项目取得关键合同与商业里程碑,正加速迈向最终投资决定(FID)。 自2024年以来通过项目优化和EPC重新招标,该项目已节约约40亿美元成本,预计资本支出降至约140亿美元。 道达尔能源正在将作业权移交给埃克森美孚(XOM),股权稀释完成后埃克森美孚将持股34.1%并担任作业者。 项目设计产能为5.6 Mtpa,包含3条共计约4 Mtpa的电驱产线以及依托现有巴新LNG(PNG LNG)预留的约1.6 Mtpa产能,全流程开发成本约为2,500美元/MTPA,具备显著成本优势。 项目预计于2026年年内达成FID,并计划于2031年投产及实现现金流转正。 瑞银重申埃克森美孚“买入”评级,并将12个月目标价由174.00美元上调至185.00美元。
主要观点
- 巴布亚LNG项目自2024年以来实现约40亿美元成本节省,预计项目资本支出降至约140亿美元,正加速推进达成最终投资决定(FID)。
- 道达尔能源正将作业权转让给埃克森美孚;转让完成后埃克森美孚持股34.1%并担任作业者,道达尔能源持股20%,桑托斯(Santos)持股21.0%,ENEOS Xplora持股2.4%,库穆尔石油控股与MRDC合计持股22.5%。
- 巴布亚LNG项目由Elk和Antelope气田供气,设计总液化产能约6 MTPA(年产5.6 MTPA LNG),其中约4 MTPA来自科森湾(Caution Bay)的3条电驱产线,约1.6 MTPA依托现有巴新LNG工厂预留产能。
- 巴布亚LNG项目按5.6 Mtpa产能计算的综合开发成本约为2,500美元/MTPA,涵盖上游气田、中央处理设施、约320公里管道及下游液化设施全产业链,对比近期绿地LNG项目具备明显经济优势。
- 巴新LNG项目最初设计铭牌产能为6.9 MTPA,通过消除瓶颈已提升至约8.3 MTPA,2025年实际产量达8.6 Mt且可用率达98.3%;其名义开发成本约为2,754美元/MTPA,按实际运行产能计算的有效开发成本降至约2,289美元/MTPA。
- 下游协同方面,巴布亚LNG在科森湾将接入巴新LNG综合体,最多可有2 Mtpa产能通过巴新LNG现有两条产线进行代加工,并计划使用库穆尔海运码头新建的不低于800 kbbl FSO进行凝析油出口,避免重复建设。
- 项目上游由2006年和2008年发现的Elk与Antelope气田组成,整体包含约320公里管网(含约60公里陆上管道)与11口井(9口生产井、1口注水井、1口二氧化碳回注井),预计每年可避免约100万吨二氧化碳排放。
- 财务预测显示,预计埃克森美孚2026年净利润为451.96亿美元(稀释EPS为10.90美元),2027年为363.56亿美元(稀释EPS为9.14美元),2028年为461.59亿美元(稀释EPS为12.18美元)。
论述逻辑
- 道达尔能源与合作伙伴优化项目并重新招标EPC降低资本支出至140亿美元 -> 推动巴布亚LNG达成关键商业里程碑并向年内FID迈进 -> 道达尔能源转让作业权给埃克森美孚,使两处LNG项目由同一作业者统筹 -> 巴布亚LNG在科森湾深度整合巴新LNG下游液化产线与凝析油FSO基础设施 -> 消除重复投资、压低整体单位开发成本并提高建设运营协同 -> 增厚埃克森美孚长期自由现金流并支持目标价上调至185.00美元。
关键展望
- 巴布亚LNG项目预计将于2026年年内达成最终投资决定(FID),并计划于2031年投产,预计现金流将在2031年转正。
- 若巴布亚LNG新建的3条产线未来实际产出超越设计铭牌产能(如巴新LNG既有产线的运行表现),项目经济性有望获得进一步改善。
- 埃克森美孚油气总产量预计将由2025年的4,737 kboe/d提升至2026年的4,760 kboe/d,并在2027年和2028年分别增至5,434 kboe/d和5,552 kboe/d。
推荐标的
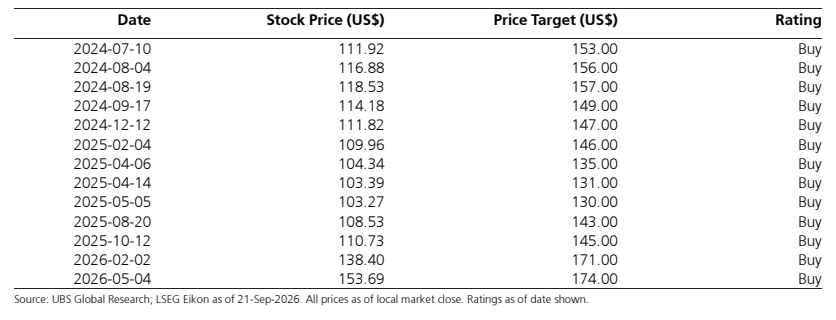
- 埃克森美孚(XOM.US):维持买入评级,12个月目标价由174.00美元上调至185.00美元(报告基准日2026年9月21日股价为158.30美元)。理由为巴布亚LNG资本开支下降、与巴新LNG下游协同效应显著、埃克森美孚接任作业者提升开发执行力及项目单位开发成本具备强竞争力。
关键图表
图1. 巴布亚LNG权益分布
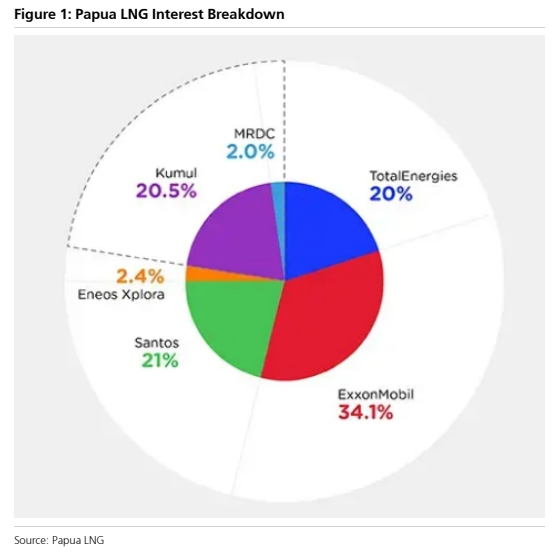
图2. 巴布亚LNG地图
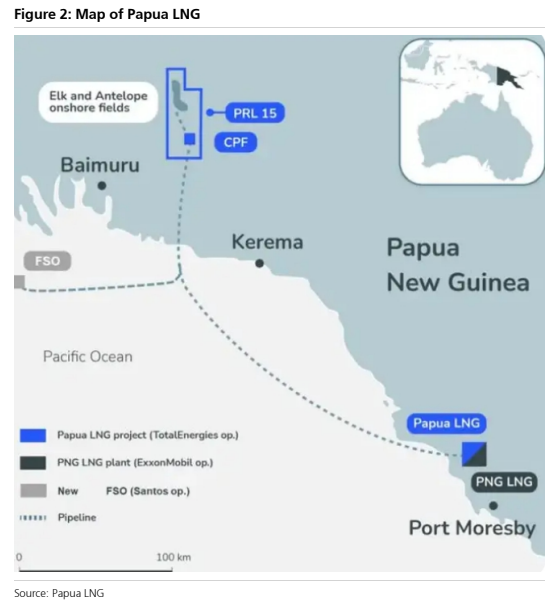
图3. Antelope和Elk气田现金流预估
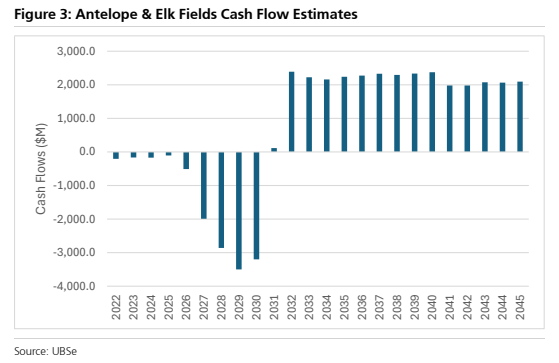
图4. PNG所有权结构
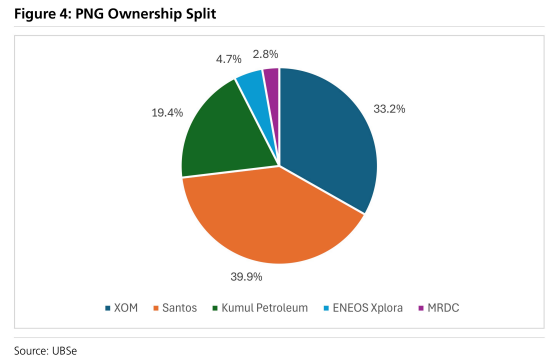
图5. PNG LNG现金流(百万美元)
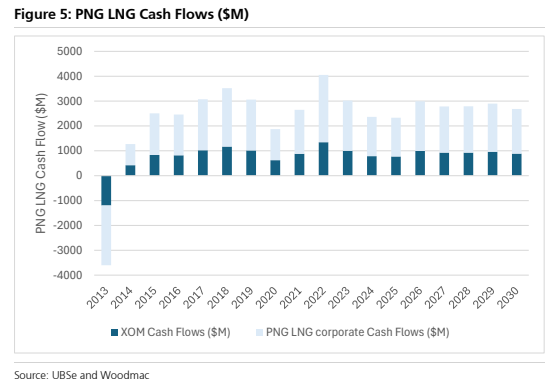
图6. 巴布亚与PNG LNG之间的运营协同效应
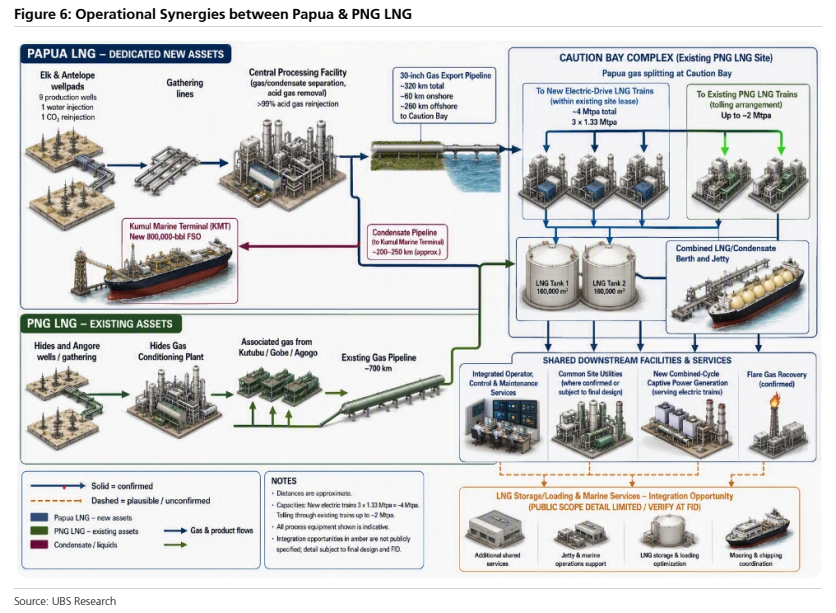
图7. 股权自由现金流(瑞银)收益率% 76 65 50 62 59 74 80 85
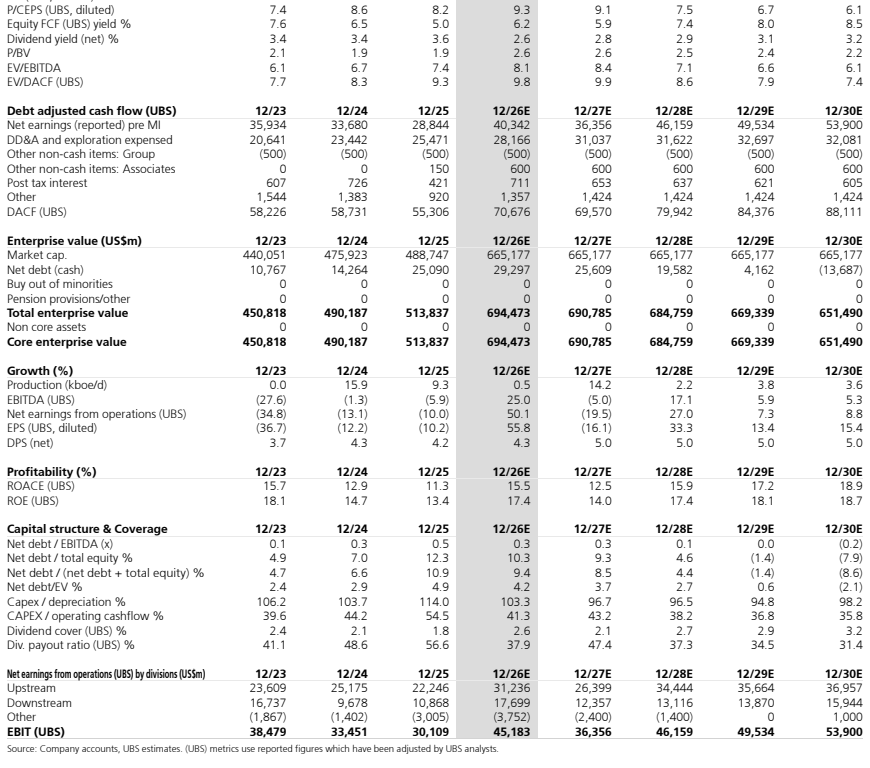
图8. 日期 股价(美元) 目标价(美元) 评级