高盛 汇川技术(300124.SZ)第三季度前瞻:预计为平稳的季度;因工业自动化订单增速轨迹趋缓而下调目标价与每股收益
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布汇川技术(300124.SZ)三季度业绩前瞻,预计营收与净利润同比分别增长18%和20%。 尽管工业自动化(IA)业务在稳健增长,但增速较上半年40%的水平有所放缓,管理层指引三季度IA订单增速约为20%。 受电池资本开支疲软及IA周期放缓影响,高盛将2026-30年每股收益(EPS)下调1-2%,并将2027年目标市盈率从35倍下调至30倍,导致12个月目标价从89.2元下调至75.9元。 维持“买入”评级,认为具身智能、数字化业务及全球化扩张是未来估值重估的关键驱动力。
主要观点
- 预计三季度营收与净利润同比分别增长18%和20%。
- 工业自动化(IA)订单增速放缓,三季度指引为20%左右,上半年为40%。
- 锂电池行业订单增长持平,反映出高基数效应及资本开支趋势疲软。
- 注塑机(PIMM)业务表现疲软,海天国际披露9月订单同比出现低个位数下滑。
- 汽车业务数据喜忧参半,但预计亏损可控。
- 下调2026-30年EPS预测1-2%,并下调2027年目标市盈率至30倍。
- 目标价从89.2元下调至75.9元,维持“买入”评级。
论述逻辑
- 工业自动化订单增速从上半年的40%放缓至三季度的20% -> 锂电池资本开支疲软及IA周期放缓 -> 下调2026-30年EPS预测及2027年目标市盈率倍数 -> 目标价下调至75.9元 -> 维持买入评级,看好具身智能、数字化及全球化带来的长期估值重估潜力。
关键展望
- 预计2027年IA行业增长将较2026年放缓。
- 预计2027年IA营收增长将从2026年的20%放缓至13%。
- 具身智能机器人InoBot W1将于10月12日发布,是潜在的估值驱动因素。
推荐标的
- 汇川技术(300124.SZ):买入,目标价75.9元。
关键图表
图1. 汇川技术工业自动化板块订单同比增长情况
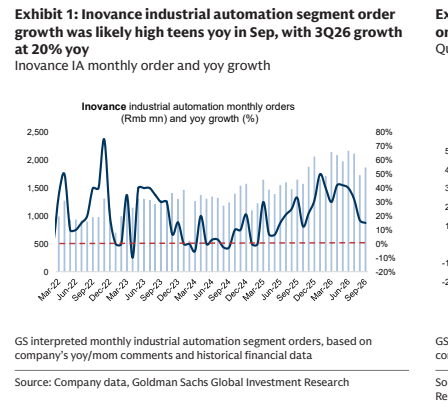
图2. 汇川技术与海天注塑机行业三季度订单增长对比
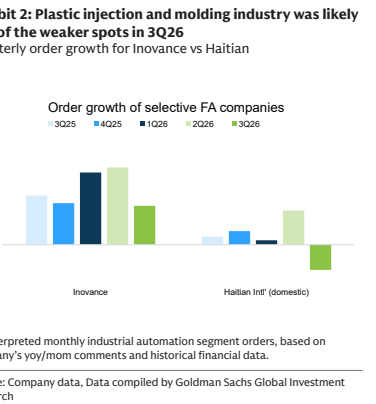
图3. 汇川技术12个月远期市盈率(P/E)走势
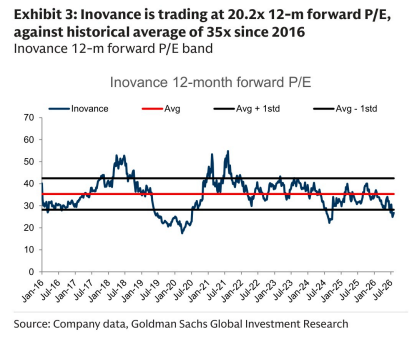
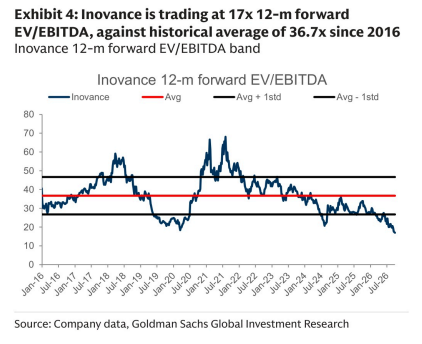
图4. 汇川技术12个月远期企业价值倍数(EV/EBITDA)走势