西南证券 西南证券研究所 投资策略 市场策略 1998、2007、2024三次年中拐点的历史坐标与2026联合干预后的全球资产预判
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
西南证券指出,当前全球市场处于主流叙事松动的过渡期,此前围绕“通胀反复→美联储偏鹰→高利率维持”的定价正在分化,加息预期已与通胀预期脱节,联邦基金期货对2027年底利率定价超过4.1%,高出美联储点阵图中值50个基点以上。 历史复盘表明,1998年、2007年与2024年的日元年中拐点均源于上半年套息头寸拥挤积累后的脆弱性暴露,单纯干预无法消除存量杠杆,最终均由外部催化剂引发去杠杆。 2026年日美于7月末展开历史级联合干预(日本买入约530–590亿美元,美国纽约联储卖出欧元买入50–100亿美元日元),但面临美联储立场偏鹰与日本积极财政(约21.3万亿日元刺激)的错位坐标。 干预仅能压低波动“买时间”,真正的转折需盯紧美联储资产负债表中FIMA回购是否由0变正。 大类资产方面,历史数据显示日元贬值逆转后国际金价一个季度内平均上涨8.6%,黄金是美元信用裂痕的定价载体;美债10年期触及4.7%上轨后短期有回落空间但受供给压制;A股位于支撑位附近,预计在3800—4290点维持宽幅震荡。
主要观点
- 市场主流加息叙事与联储点阵图脱节,存在预期边际修正空间。
- 美债收益率曲线腰部显著上移,近月债券定价幅度几乎是远月两倍。
- 超大规模科技公司发债推升久期供给,长期信用利差接近高收益级水平。
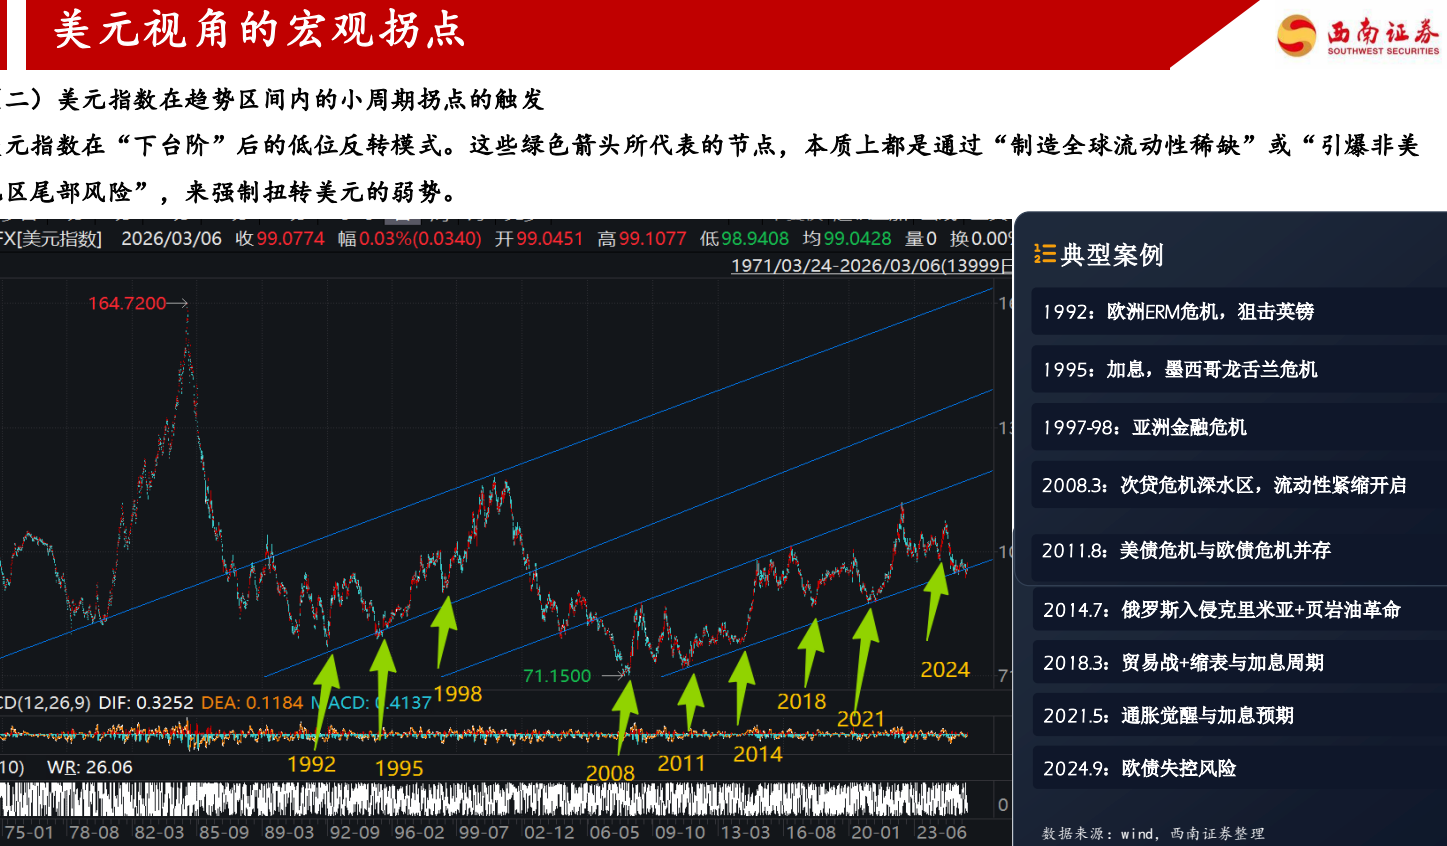
- 历史三次日元年中拐点均源于套息仓位过载,干预无法消除杠杆,需等待外部强平催化剂。
- 日本积极财政扩张叠加落后央行,是日元遭狙击跌破40年新低的根源。
- 2026年美联储维持偏鹰立场,使得历史降息引擎在当前缺失甚至反向。
- 2026年7月美日展开历史级联合干预,但本质仍是买入时间而非逆转趋势。
- 干预抑制波动率反而促使量化与套利资金重新上杠杆,令市场脆弱度急剧增加。
- 跟踪去杠杆应盯住美联储H.4.1报表中FIMA回购是否由0变正,这是财政主导切换的关键信号。
- 日元贬值逆转后国际金价具备季度级别确定性上涨空间。
- 上证指数受制于全球宏观风险与内需疲弱,处于宽幅震荡区间运行。
论述逻辑
- 欧美利率与通胀预期出现脱节,科技巨头发债增加引发美债久期供需失衡与利差走阔 → 1998、2007、2024三次历史表明年中为套息交易杠杆集聚与脆弱点,干预仅能压制波动率,后续必因外部催化剂引发被动去杠杆 → 2026年日本推行21.3万亿日元财政扩张而央行紧缩落后,导致日元触及163低点,美日于7月展开联合干预 → 干预短期制造虚假稳定并吸引杠杆资金重新进场,需通过美联储H.4.1表中的外国回购池与FIMA指标跟踪财政主导及去杠杆爆发 → 外部去杠杆催化后,美元信用裂痕驱动黄金迎来平均8.6%的季度级别重估,美债利率下行空间受供给压制,A股在3800–4290区间震荡筑底。
关键展望
- 跟踪7月联合干预后美联储H.4.1报告中FIMA回购科目是否出现首个非零印数,以验证财政主导叙事切换。
- 美债10年期收益率在触及4.7%基本面模型上轨后短期有回落可能,但受AI发债与财政赤字压制难大幅下行。
- USD/JPY汇率战术性向150或145–148回撤,操作上建议在157上方逢高沽空。
- 黄金在美元信用裂痕扩大与央行购金背景下有望迎来季度级涨幅,历史均值达8.6%。
- 上证指数短期在支撑位附近震荡筑底,宽幅波动区间为3800—4290。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 主流叙事松动过渡期
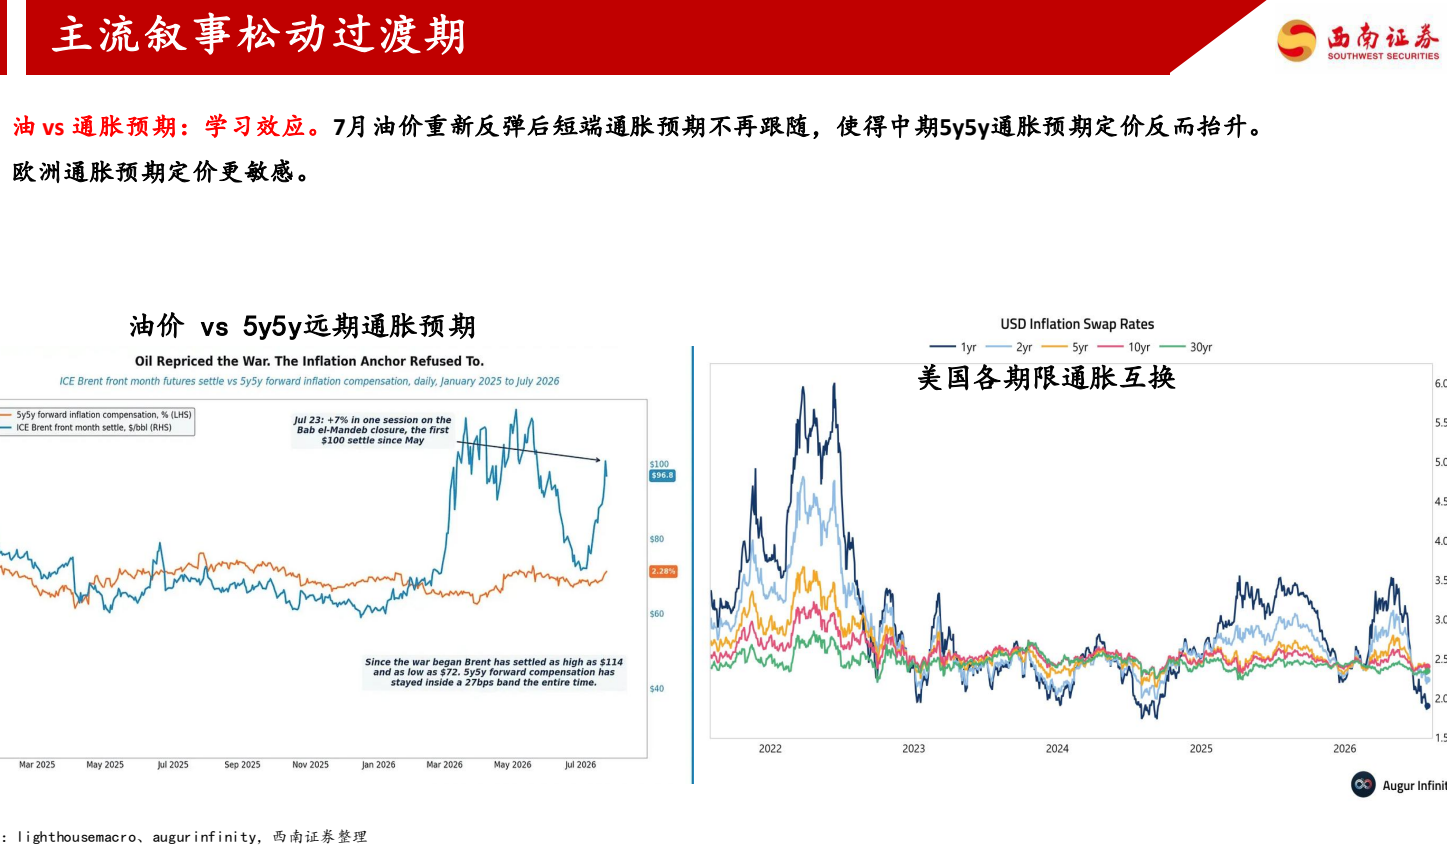
图2. 主流松动过渡期
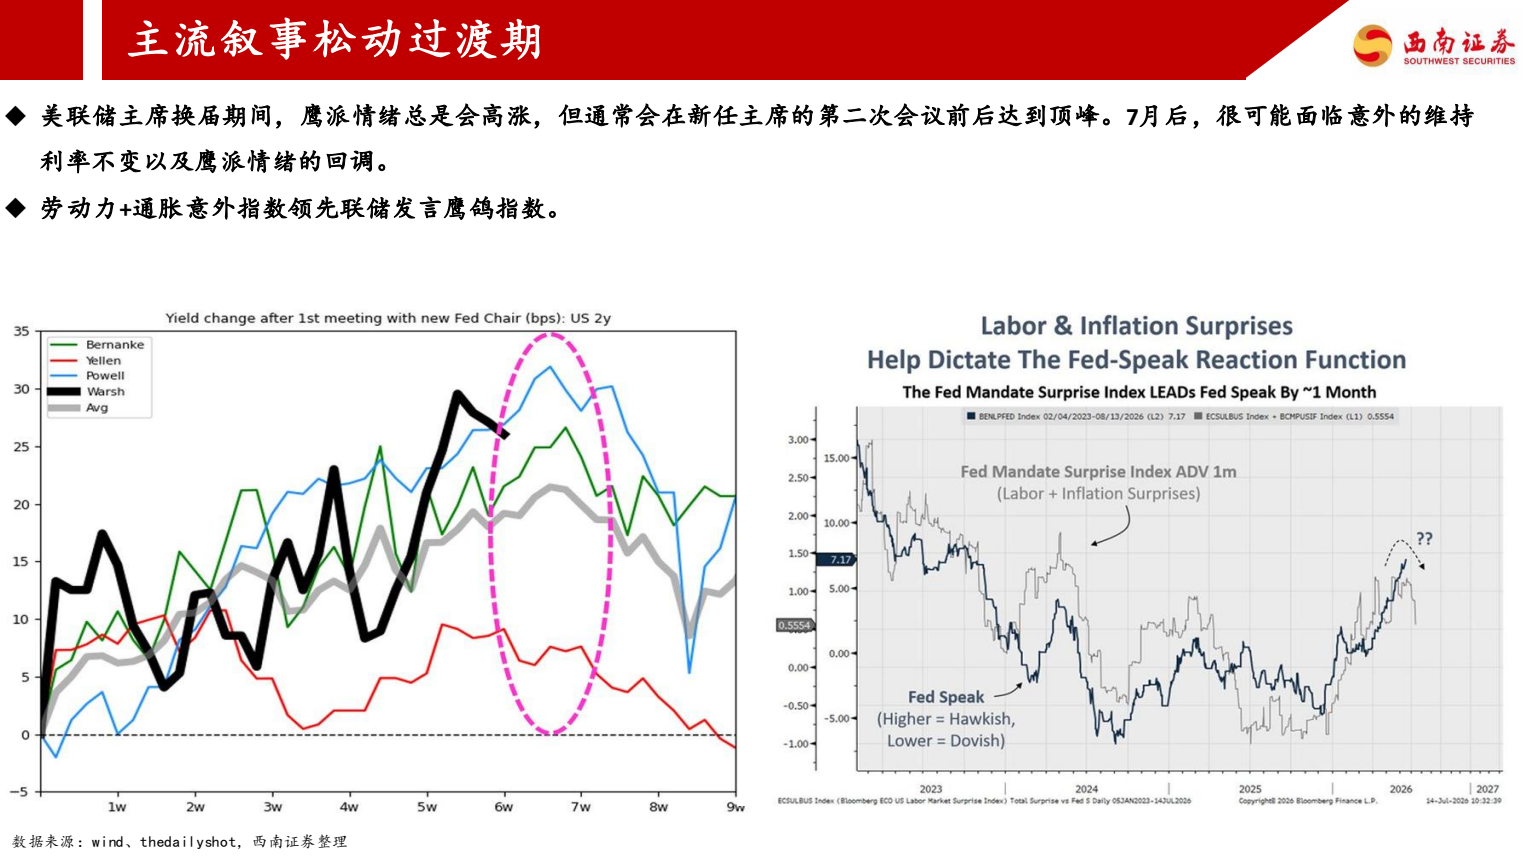
图3. 主流松动过渡期
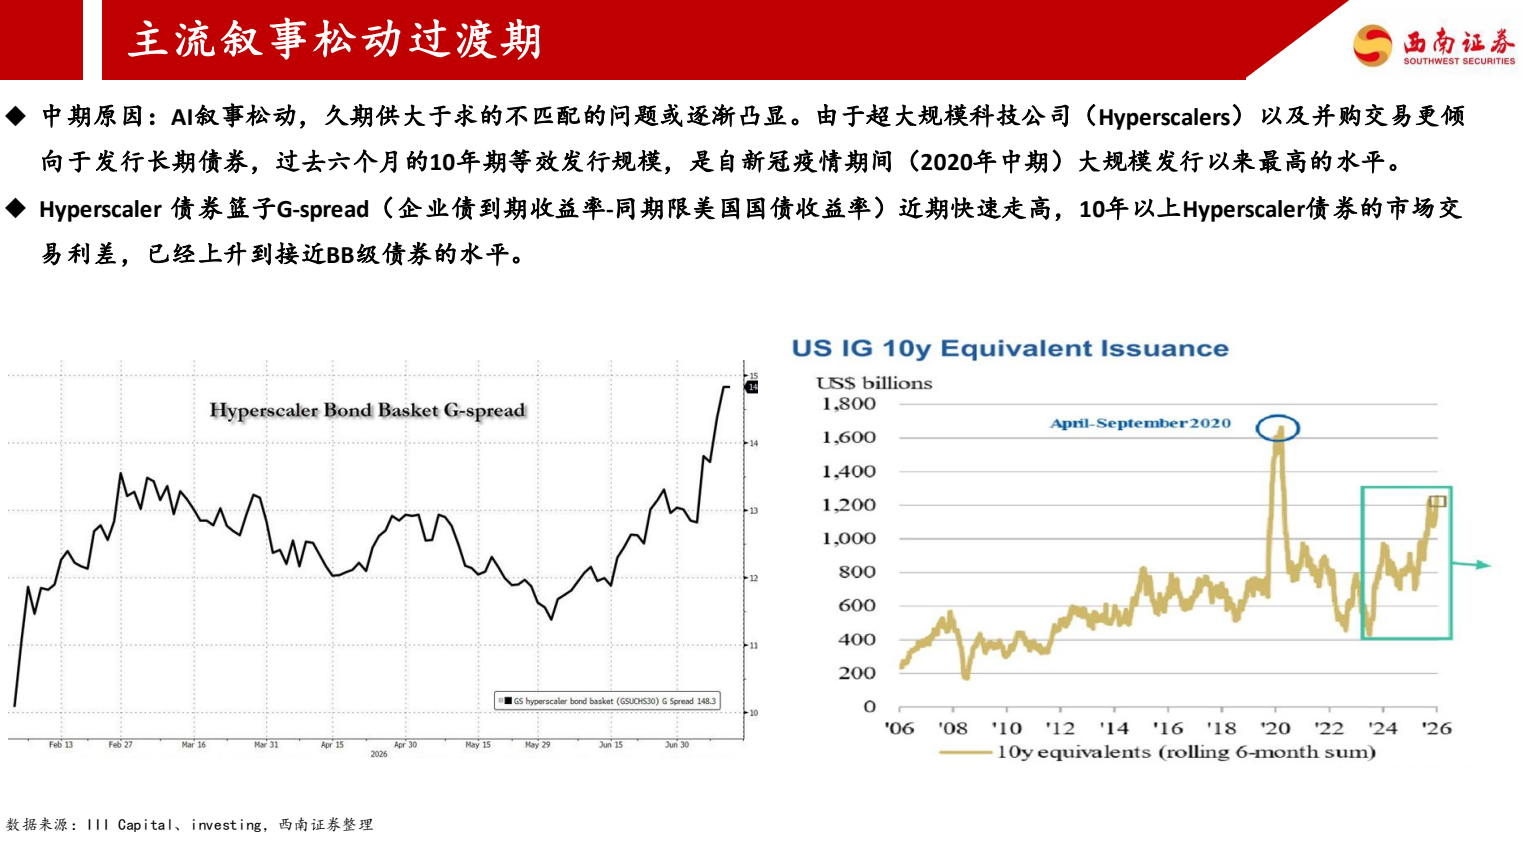
图4. 次贷危机大类资产演进节奏
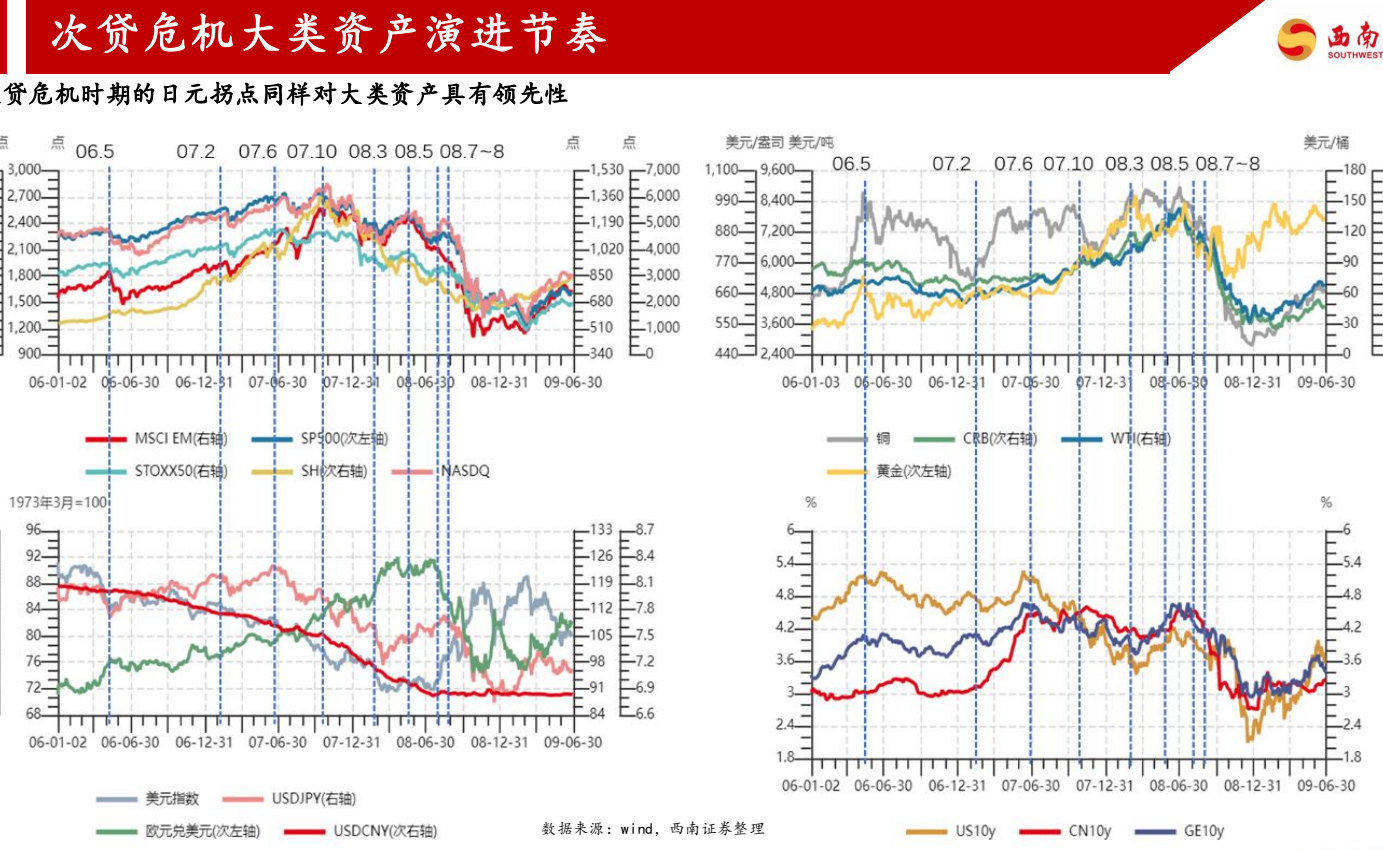
图5. 全球宏观大类资产价格并不是从7月开始的,而是从5月20日就见到了
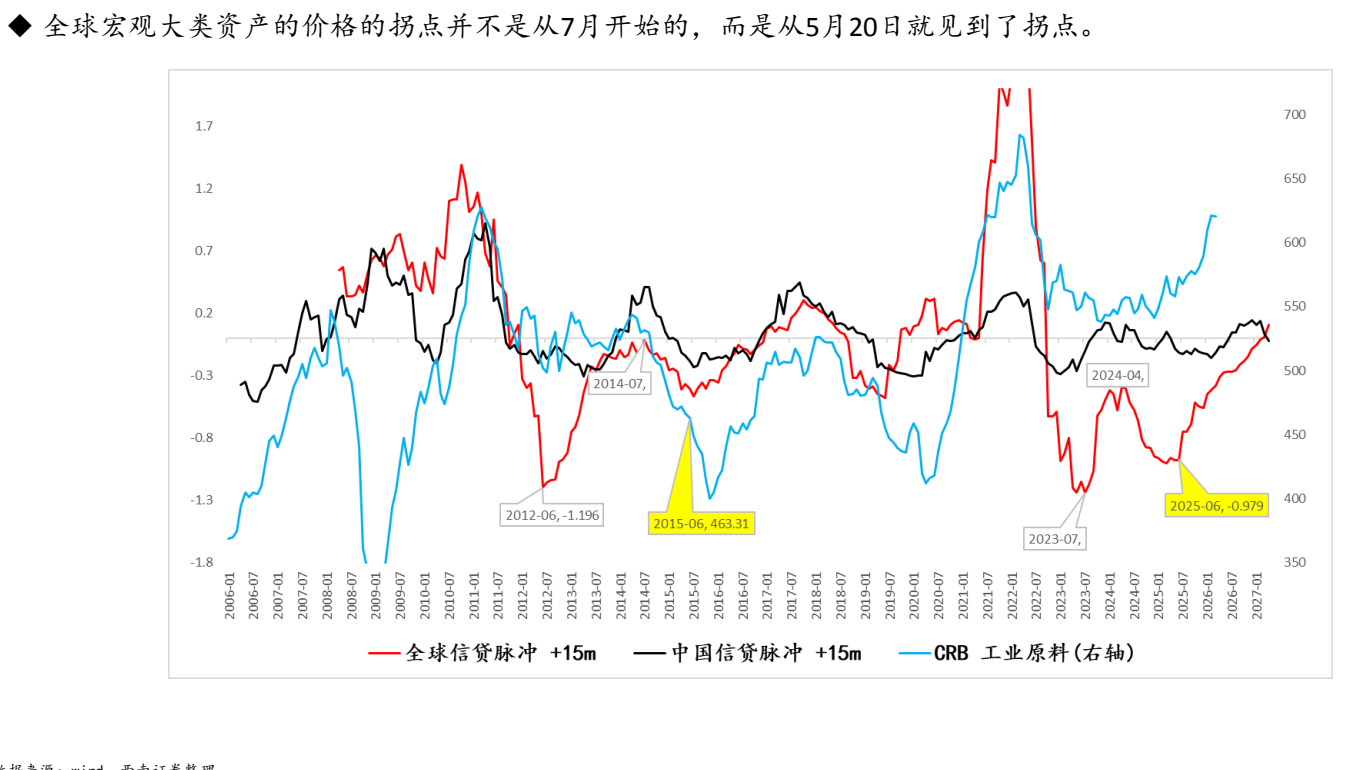
图6. 日元干预的预警
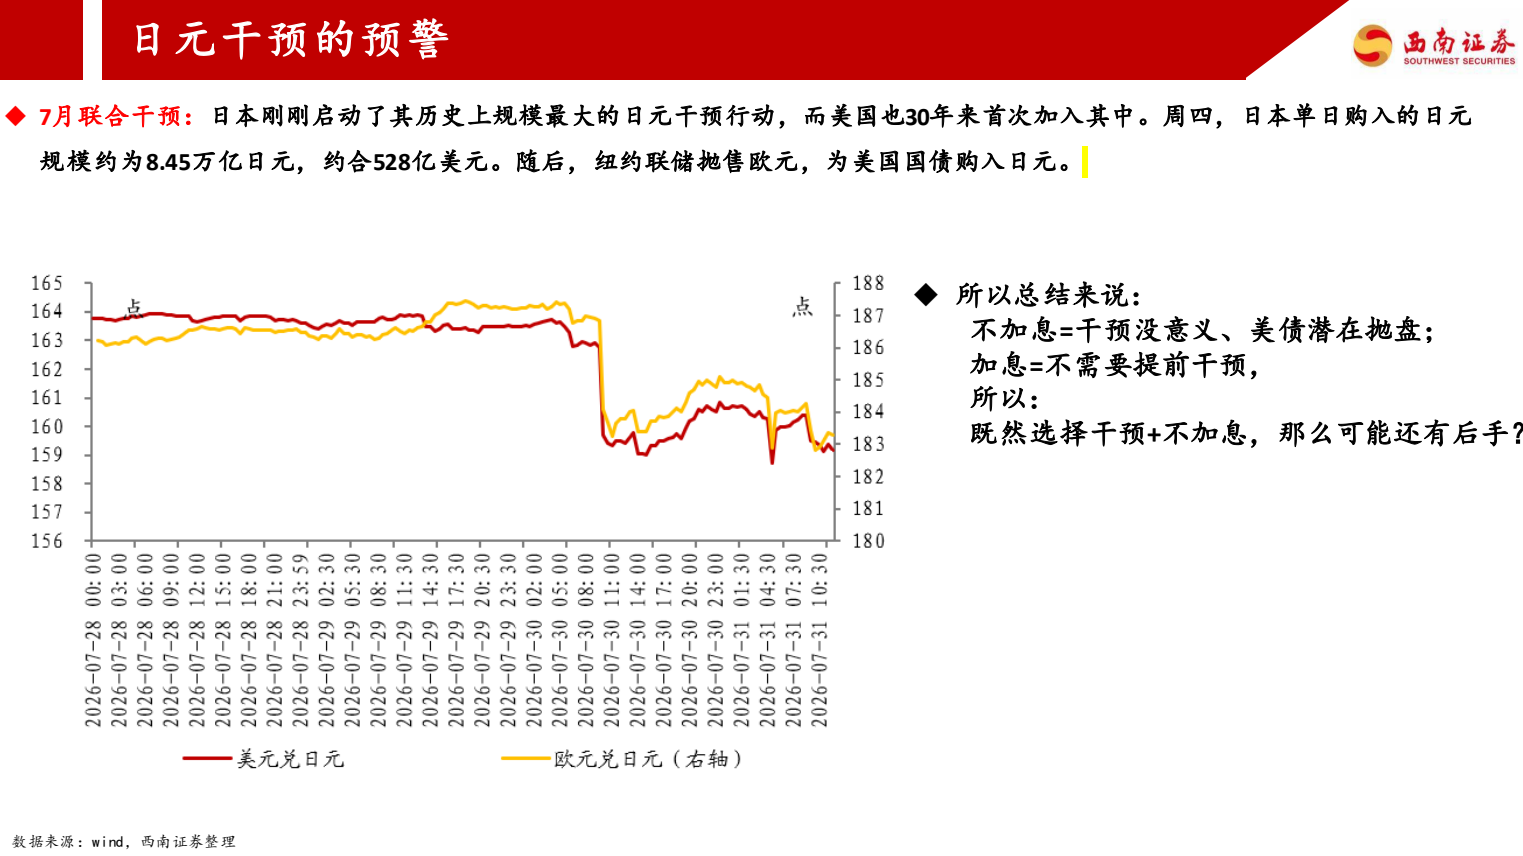
图7. 别无选择:路径三金融抑制,降低系统发散速度,为真正带来生产率提升争取时间
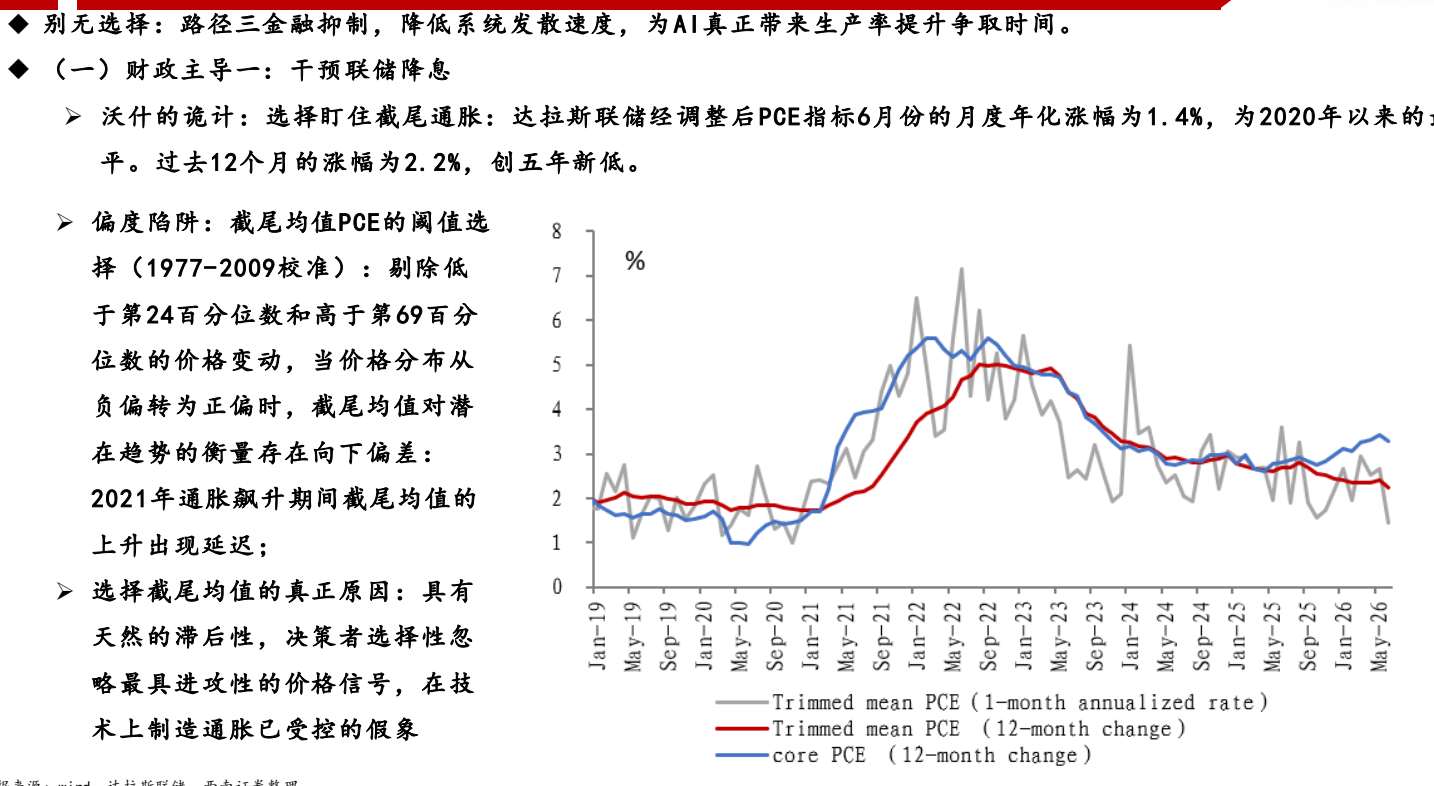
图8. 美元视角的宏观拐点