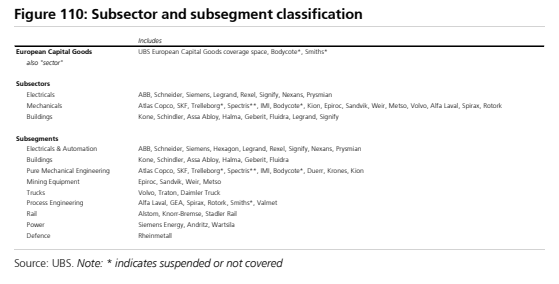
瑞银 短周期指标(26年9月):指标从1.07x 小幅放缓至1.06x,继续指向4%增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银2026年9月短周期指标环比从1.07x小幅回落至1.06x,降幅来自欧洲和亚洲(除中国)指数,美国持平,中国在连降两个月后恢复环比增长;该指标是短周期有机收入增长的6个月领先指标,当前读数指向6个月后+4%的有机增长。 美国分项持平于1.06x,新订单增速升至56.1(前值54.3)、产成品库存升至53.0(前值51.2),增长由国内市场支撑,新出口订单连续第15个月环比下降,未完成订单积压因招工困难继续上升。 欧洲分项从1.08x降至1.06x,新订单增速升至52.5(前值52.1)、产成品库存降幅升至49.5(前值48.2),企业开始增聘人手、产量上升,瑞银认为欧洲需求增长在相当程度上是AI的衍生。 中国回升至1.05x(前值1.01x),新订单增速升至53.4(前值52.0);亚洲(除中国)从高位回落至1.09x(前值1.11x),库存进入扩张区间(50.3,前值49.6)。 瑞银提示能源价格上涨带来的投入成本通胀风险,但覆盖企业已主动上调标价以保护利润率。 策略上继续聚焦周期板块的价值与自我改善主线,偏好工业自动化胜过一般工业,首选Renishaw、Volvo、Andritz、Siemens;合理价格的长期增长首选Schneider、Prysmian、Siemens Energy、Metso;优质增长偏好KONE、Assa Abloy、GEA(均为Buy评级),并对Sandvik保持谨慎。
主要观点
- 9月短周期指标环比从1.07x降至1.06x,回落由欧洲和亚洲(除中国)指数拖累,美国持平,中国在连续两个月下滑后恢复环比增长。
- 该指标是短周期有机收入增长的6个月领先指标,当前读数按历史关系指向6个月后+4%的有机增长。
- 美国分项持平于1.06x,新订单增速升至56.1(前值54.3)、产成品库存升至53.0(前值51.2),各终端市场需求普遍回升,且主要由国内市场支撑。
- 美国新出口订单连续第15个月环比下降,且因难以招到合适劳动力,未完成订单积压继续上升。
- 美国通胀上行压力继续缓解,投入与产出价格指数均回落,但两者仍处于历史上偏高的扩张区间,且投入价格指数仍高于产出价格指数。
- 欧洲分项从1.08x降至1.06x,新订单增速升至52.5(前值52.1),产成品库存降幅升至49.5(前值48.2);新订单的持续增长已足以令欧洲企业开始增聘工人、产量上升。
- 瑞银继续认为欧洲需求增长在相当程度上是AI的衍生。
- 欧洲投入与产出价格指数环比上升,虽仍远低于5月水平,但投入价格通胀仍高于产出价格通胀,可能压缩利润率。
- 中国分项改善至1.05x(前值1.01x),新订单增速升至53.4(前值52.0)、库存增速放缓至51.0(前值51.3);亚洲(除中国)从高位回落至1.09x(前值1.11x),新订单指数降至54.8(前值55.1),库存进入扩张区间(50.3,前值49.6)。
- 能源价格上涨带来投入成本通胀风险,但覆盖企业已主动上调标价以保护利润率。
- 策略上继续聚焦周期板块的价值与自我改善主线,偏好工业自动化胜过一般工业暴露,首选Renishaw、Volvo、Andritz、Siemens;报告并以公司与指标的12个月EV/EBIT相关性图表覆盖Volvo、Sandvik、Atlas Copco、ABB等。
- 合理价格的长期增长首选Schneider、Prysmian、Siemens Energy、Metso;优质增长偏好KONE、Assa Abloy、GEA(均为Buy评级);短周期领域对Sandvik保持谨慎,钨价与基本面出现脱节。
论述逻辑
- 9月指标更新(1.06x,前值1.07x)→ 分地区拆解:欧洲与亚洲(除中国)回落、美国持平(新订单56.1、库存53.0,出口订单连降15个月)、中国回升至1.05x、亚洲(除中国)降至1.09x → 依据指标与行业平均短周期有机增长的历史关系,当前读数指向6个月后+4%有机增长 → 但能源价格上涨使投入成本通胀构成利润率风险(投入价格指数持续高于产出),覆盖企业以主动上调标价应对 → 配置落地:聚焦周期板块价值与自我改善,工业自动化优先于一般工业(Renishaw、Volvo、Andritz、Siemens),长期增长合理估值选Schneider、Prysmian、Siemens Energy、Metso,优质增长选KONE、Assa Abloy、GEA(均Buy),短周期内对Sandvik保持谨慎。
关键展望
- 指标指向6个月后行业短周期有机增长+4%。
- 能源价格上涨带来的投入成本通胀仍是风险,企业以主动上调标价保护利润率;欧洲投入价格通胀高于产出,可能压缩利润率。
- 欧洲:新订单持续增长促使企业增聘工人、产量上升;投入与产出价格指数虽环比上升,但仍远低于5月记录的水平。
- 美国:因劳动力获取困难,未完成订单积压继续上升;通胀上行压力继续缓解,但投入、产出价格指数仍处历史偏高的扩张区间。
- 风险与估值方法:工程板块具周期性,估计与股价对全球或区域增长及工业活动预期变化敏感,汇率波动构成额外风险;估值基于现金流(DCF、剩余收益、DDM)与静态(倍数)方法的平均值。
推荐标的
- Renishaw、Volvo、Andritz、Siemens:工业自动化首选标的(价值与自我改善主线,优于一般工业暴露)。
- Schneider、Prysmian、Siemens Energy、Metso:长期增长且估值合理的首选标的。
- KONE、Assa Abloy、GEA:优质增长组合,均获Buy评级。
- Sandvik:短周期领域持谨慎态度;钨价持续与基本面脱节。
- 其他经估值图表覆盖的公司:Atlas Copco、ABB(12个月EV/EBIT与指标对比,页4)、Schindler、Epiroc、Weir、Knorr-Bremse(与SXXP及行业对比,页16/20/23),报告正文未给出上述公司的评级。
关键图表
图1. 指标读数
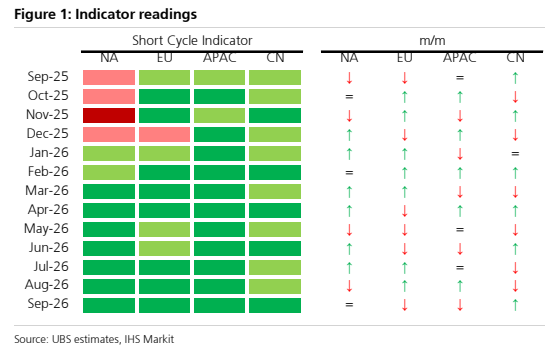
图2. VOLVB卡车与指标对比
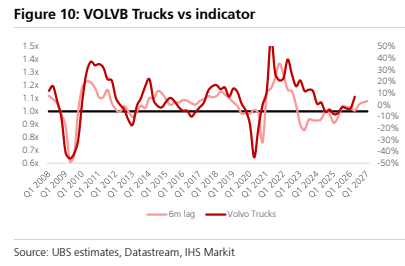
图3. 电气设备板块未来12个月EV/EBIT
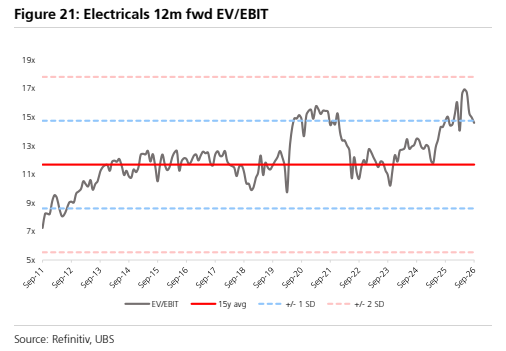
图4. 建筑板块与SXNP对比
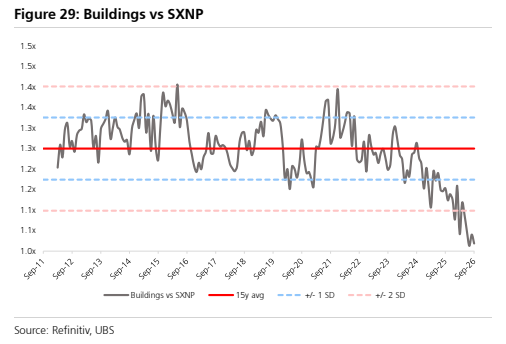
图5. 电力板块未来12个月EV/EBIT
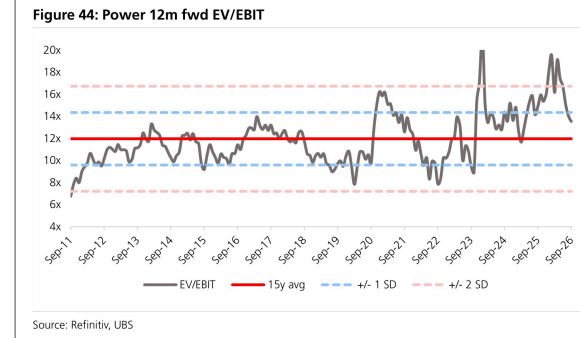
图6. 西门子与行业对比
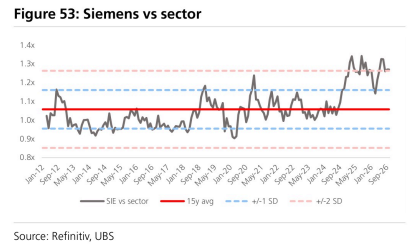
图7. 通力电梯与SXXP对比
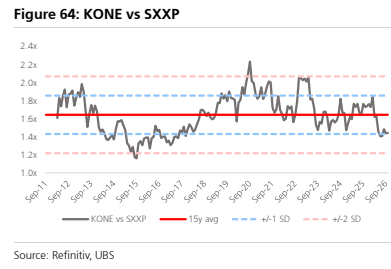
图8. 吉博力与行业对比
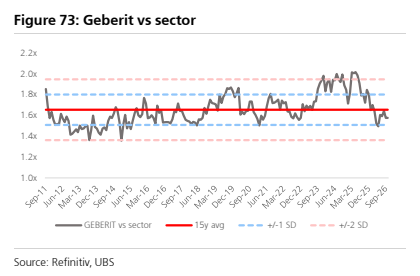
图9. 凯傲集团与SXXP对比
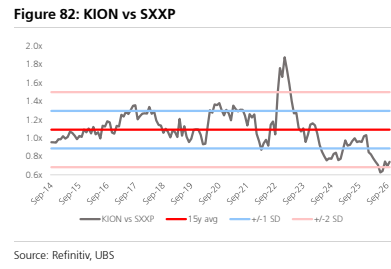
图10. 山特维克与SXXP对比
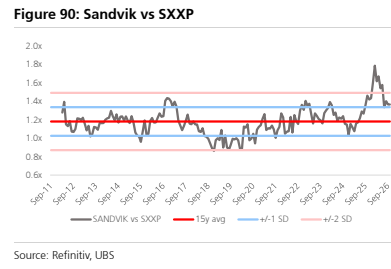
图11. 瓦锡兰与行业对比
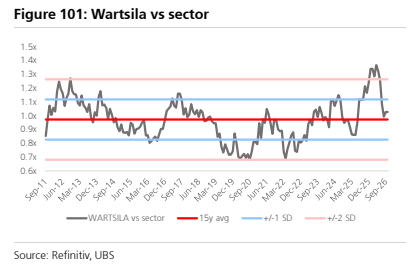
图12. 子行业与细分板块分类