摩根大通 HG & HY Food for Thought:通过新优惠和收益为我们的一周增添风味
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为摩根大通北美食品饮料信用周报。 本周市场波动但周五反弹,非农就业仅29k(预期90k)、失业率4.2%(预期4.1%),降低了10月加息风险;10年期美债收益率周内+10bps至5.26%,下一关键数据为10/14 CPI。 信用回报走弱且质量分化:JULI回报-0.5%、HG食品饮料-0.6%,JPYH回报-1.05%、HY食品饮料-0.80%,评级越低跌幅越大(CCC -1.66%),高评级跑赢低评级。 油价仍约$100/bbl,柴油推升MKC、CAG、GIS的投入成本通胀估计;G7宣布将释放最多100mn bbl应急油品储备。 本周评级动作为将BGS及其'28s由Neutral上调至Overweight;本周特别推荐建议在PEP 10/8财报前于T+59战术性卖出PEP '54s,因品类趋势疲弱且GIS、CAG警告通胀接近+6%、CAG称运输通胀为年初假设的2倍。 公司面:MKC 3Q26净销售$2.025bn(+17.4%)超预期并重申FY26指引,但成本通胀预期升至6-7%;CPB定价$300m junior hybrid(平价、收益率8.5%);GIS与KDP宣布新管理层;PLAY遭穆迪负面展望(总杠杆6.2x、EBITA/利息0.7x)。 Circana截至9月20日四周$takeaways多数下滑:HY中LW -6.8%最低、POST -5.7%次低,IG食品仅MKC +0.6%上涨,IG饮料KO +8.0%最高、TAP -4.1%最低。 下周STZ(10/7)与PEP(10/8)开启财报季,集团多数公司于10月下旬公布。
主要观点
- 宏观背景:弱就业降低10月加息风险,市场周五反弹、美债趋陡。非农就业29k(预期90k)、失业率4.2%(预期4.1%);5年期美债收益率周内+6bps至5.05%,10年期+10bps至5.26%,下一关键数据为10/14 CPI。
- 油价与成本通胀:油价仍约$100/bbl,柴油一直在推升覆盖公司(MKC、CAG、GIS)的投入成本通胀估计;G7 late-morning消息将释放最多100mn bbl应急油和柴油储备后,油与柴油盘中走低。
- 本周信用回报:JULI -0.5%、HG食品饮料-0.6%;JPYH -1.05%、HY食品饮料-0.80%;高评级跑赢低评级,按评级A -0.5%、BBB -0.6%、BB -0.94%、B -1.05%、CCC -1.66%。
- 本周公司事件密集:BGS及其'28s由Neutral上调至Overweight;BLMN延长RCF;CARGIL投资扩建家禽业务;CAG 1Q27喜忧参半但重申FY27指引;GIS任命新CEO;KDP宣布Future Global Coffee Co CEO;PLAY遭穆迪下调展望至负面。
- 本周特别推荐:建议在PEP下周(10/8)财报前于T+59战术性卖出PEP '54s,理由是品类趋势疲弱和运输、包装成本通胀上升;零食同业GIS与CAG近期警告通胀接近+6%,CAG称运输通胀为年初假设的2倍,预计PEP全年面临类似压力。
- CAG资本配置与杠杆:今年减债$250mn,季度末报告净杠杆3.99x、预计财年末约4.0x(长期目标3.0x净杠杆);聚焦有权获胜的核心品牌,并评估是否为每个业务的最佳所有者(潜在剥离待定)。
- 新债发行:CPB定价$300m 30.5NC5.25 junior hybrid,平价发行、收益率8.5%(IPT 8.5% area),评级Ba1/BB/BB;UOP将偿还2027年3月到期的$500mn 5.20% senior notes。
- 管理层变动:GIS任命现任COO Dana McNabb为CEO,1/1/27生效,接任者Jeff Harmening转任董事会执行主席;KDP任命Kimberly-Clark COO Russ Torres为Future Global Coffee Co CEO(11/3加入),JPM认为因其在KMB的强CPB背景与全球经验而属正面。
- MKC 3Q26超预期并重申FY26指引但警告成本上升:净销售$2.025bn(+17.4%)超预期$1.977bn;adj GPM 39.3%超预期38.1%;adj EBITDA $435mn超预期$389mn;成本通胀预期由此前的MSD上调至6-7%(原材料包装与运费)。
- MKC杠杆与并购:季度末杠杆2.9x;Unilever Foods交易按计划于mid-27前完成,交割后前两年预计有$1.5-2bn现金用于减债(去杠杆至3x),长期目标2-3x杠杆。
- PLAY信用恶化:穆迪将展望由Stable改为Negative(维持B3),因财务表现疲弱(SSS为负)与信用指标恶化;总杠杆6.2x、EBITA/利息0.7x,较上年5.8x与1.2x恶化,执行风险仍高。
- Circana(截至9月20日)四周$takeaways多数下滑:HY中LW最低(-6.8%)、POST次低(-5.7%);IG食品中几乎全线下跌、仅MKC小幅上涨(+0.6%);IG饮料中KO最高(+8.0%)、TAP最低(-4.1%)。
论述逻辑
- 弱非农(29k vs 90k est)降低10月加息风险、美股周五反弹 → 但油价约$100/bbl,柴油推升MKC/CAG/GIS成本通胀估计,PEP面临运输与包装通胀上升 → 信用市场走弱且质量分化:JULI -0.5%、HG食品饮料-0.6%,HY食品饮料-0.80%、CCC -1.66%,高评级跑赢 → 公司层面证据:MKC超预期但通胀升至6-7%、CAG重申指引但运输通胀为假设2倍、PLAY杠杆升至6.2x遭穆迪负面展望、Circana四周$takeaways多数下滑印证终端疲弱 → 结论:板块观点HY食品饮料Neutral、HG食品饮料Underweight;个券层面将BGS及其'28s上调至Overweight、在PEP财报前于T+59战术性卖出'54s → 后续以STZ(10/7)、PEP(10/8)财报和10/14 CPI验证成本传导与需求。
关键展望
- 下一个关键宏观数据为10/14 CPI;在此之前关注conflict/strait局势与油价。
- 财报窗口开启:下周STZ(10/7)与PEP(10/8)率先公布,集团多数公司于10月下旬发布。
- PEP:预计全年面临类似通胀(燃料/物流、包装、食用油),季度节奏为2Q与3Q通胀高于1Q、4Q低于3Q。
- MKC:重申FY26指引——净销售+13-17%(+12-16% cFx,墨西哥贡献+11-13%)、有机销售+1-3%、adj GPM +100-120bps、adj EBIT +16-20%(+15-19% cFx)、adj EPS $3.05-3.13;Unilever Foods交易预计mid-27前完成。
- CAG:今年减债$250mn、财年末净杠杆约4.0x(长期目标3.0x);季度通胀节奏预计2Q和3Q高于1Q、4Q低于3Q;潜在资产剥离待定。
- 管理层时点:GIS新CEO Dana McNabb于1/1/27生效;KDP的Russ Torres于11/3加入。
- PLAY评级路径:穆迪若杠杆持续低于5.5x且EBITA/利息覆盖约1.75x可上调;若总杠杆持续高于6.75x或覆盖维持低于1.25x则可下调。
- 油市/地缘:G7将释放最多100mn bbl应急油和柴油储备,消息公布后油与柴油盘中走低。
推荐标的
- BGS:本周评级上调——发行人及其'28s(8.000% Sec Notes due 2028)由Neutral升至Overweight(评级历史显示02 Oct 26执行),'31s(11.000% Sr Notes due 2031)与TLB维持Neutral。
- PEP:发行人评级Neutral;本周特别推荐建议在10/8财报前于T+59战术性卖出PEP '54s,理由为品类趋势疲弱及运输、包装成本通胀上升。
- HY食品饮料板块观点为Neutral:ARMK Neutral (N CDS)、BGS Overweight (N '31s and TLB)、DAR Neutral、LW Neutral (UW CDS)、PFGC Neutral、POST Neutral (OW '30s, UW CDS)、PRMB Neutral、THS Neutral、YUM Neutral (OW '27s, N CDS);BCULC与USFOOD亦列于覆盖名单。
- HG食品饮料板块观点为Underweight:GIS、HSY、MDLZ为Underweight;ABIBB、BG、JBSSBZ、KHC、PPC为Overweight;ADM、CAG、KDP、KO、PEP、STZ、SYY、TAP、TSN为Neutral。
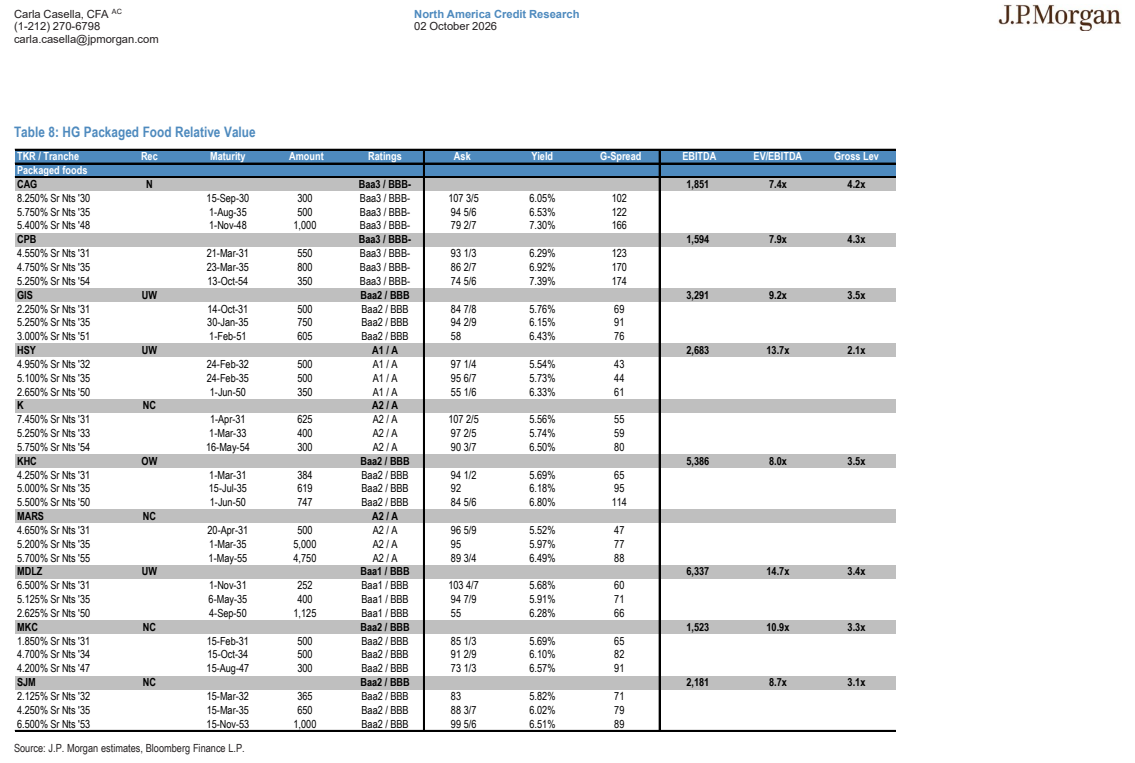
- Table 8 HG包装食品相对价值表覆盖:CAG N、CPB、GIS UW、HSY UW、K NC、KHC OW、MARS NC、MDLZ UW、MKC NC、SJM NC,并附各期限债券收益率与G-Spread。
- Table 5 HY餐厅相对价值表:YUM发行人Neutral,其中4.750% Sr Nts(1-Jun-27到期,规模$750)为Overweight、2021 Term B Loan为Neutral;另覆盖BCULC、BLMN(NC,5.125% Sr Nts '29收益率8.3%)、PZZA(NC)。
关键图表
图1. 投资级食品/饮料与指数对比
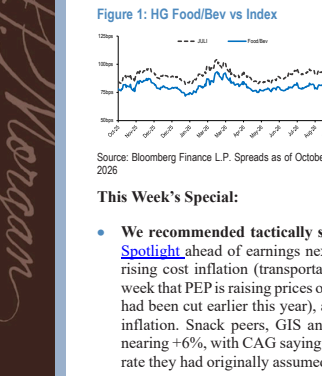
图2. 高收益食品/饮料与指数对比 CAG 中性
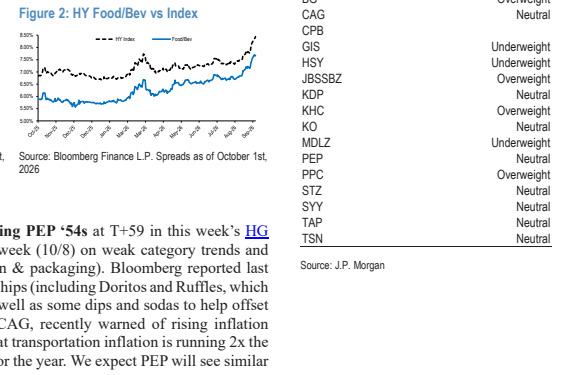
图3. Circana 按公司划分的美元销售额
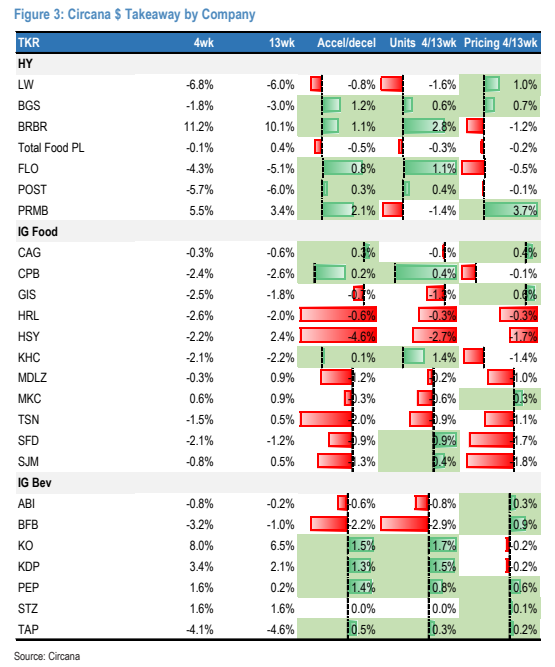
图4. Circana 按类别划分的美元销售额 品类 wk 130k ——能量饮料加速/减速 158% 14%
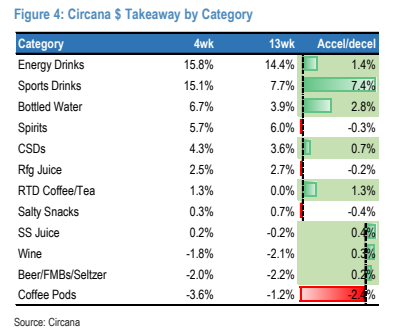
图5. Carla Casela(CFA)北美信用研究
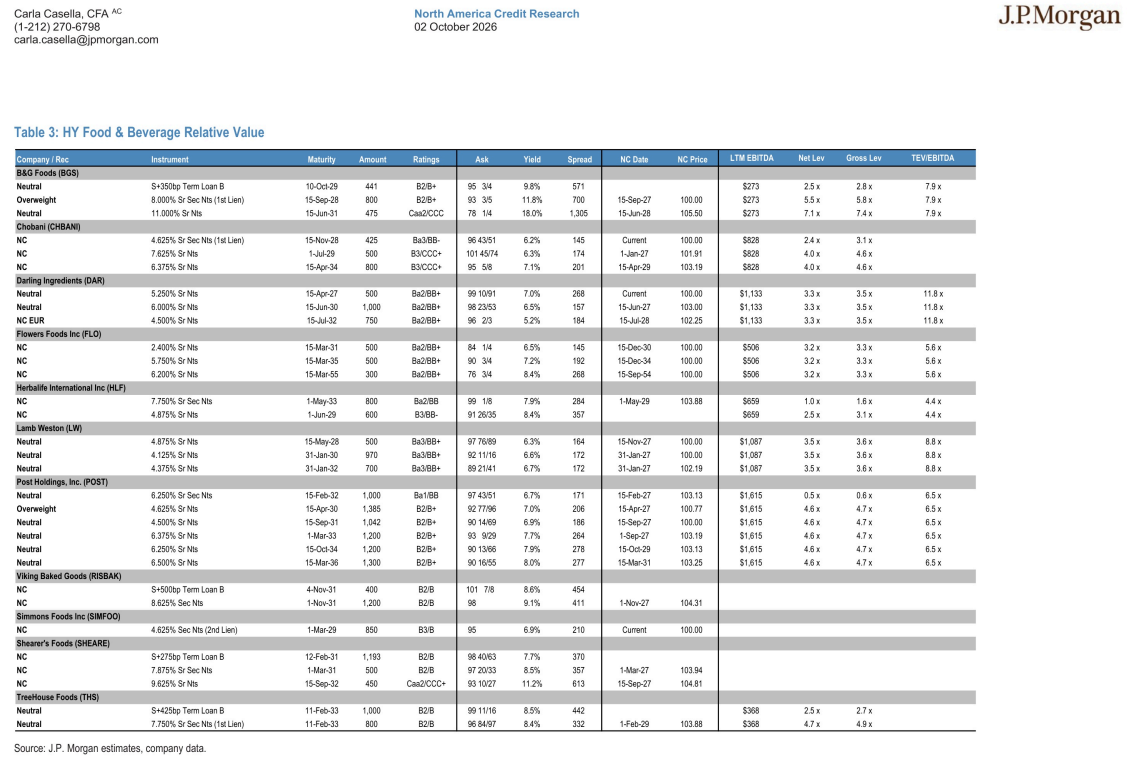
图6. Caria Casela(CFA)北美信用研究
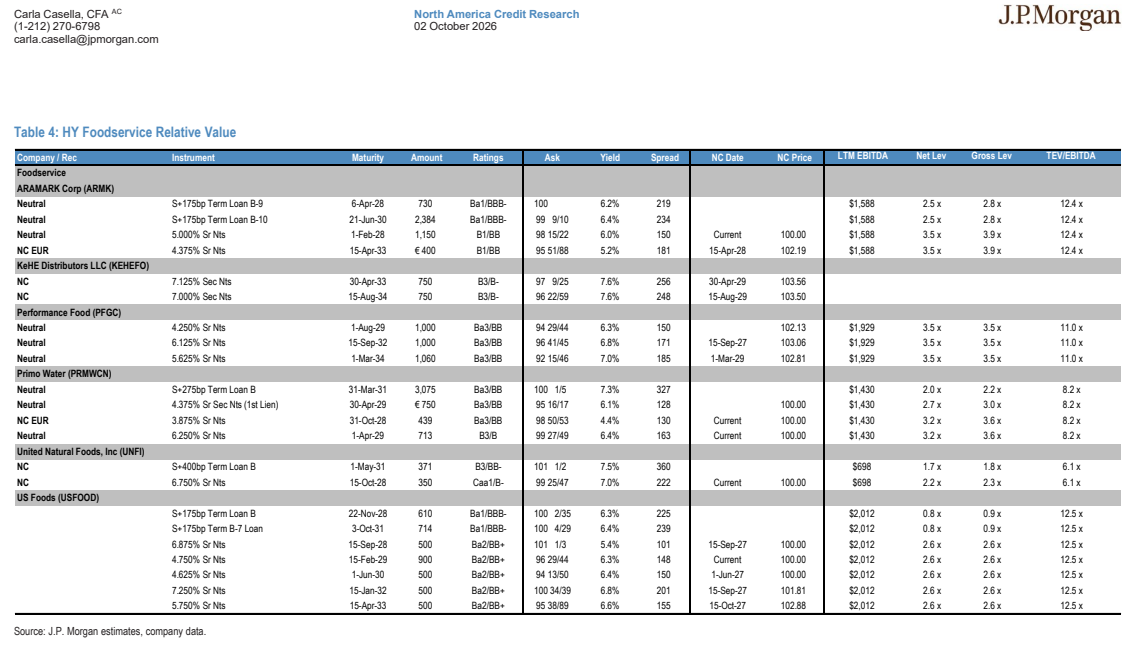
图7. ITKR/分层 回收率 到期日 金额 评级 买入收益率 G利差 EBITDA EV/EBITDA 总杠杆
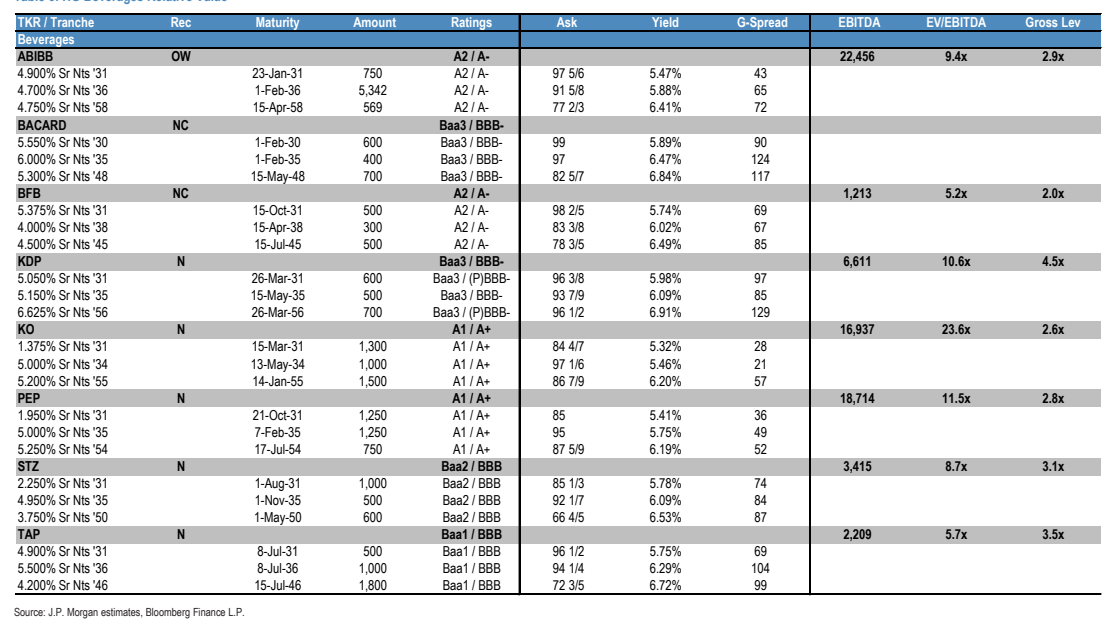
图8. TKR/分层 回收率 到期日 金额 评级 买入收益率 利差 EBITDA EV/EBITDA 总杠杆
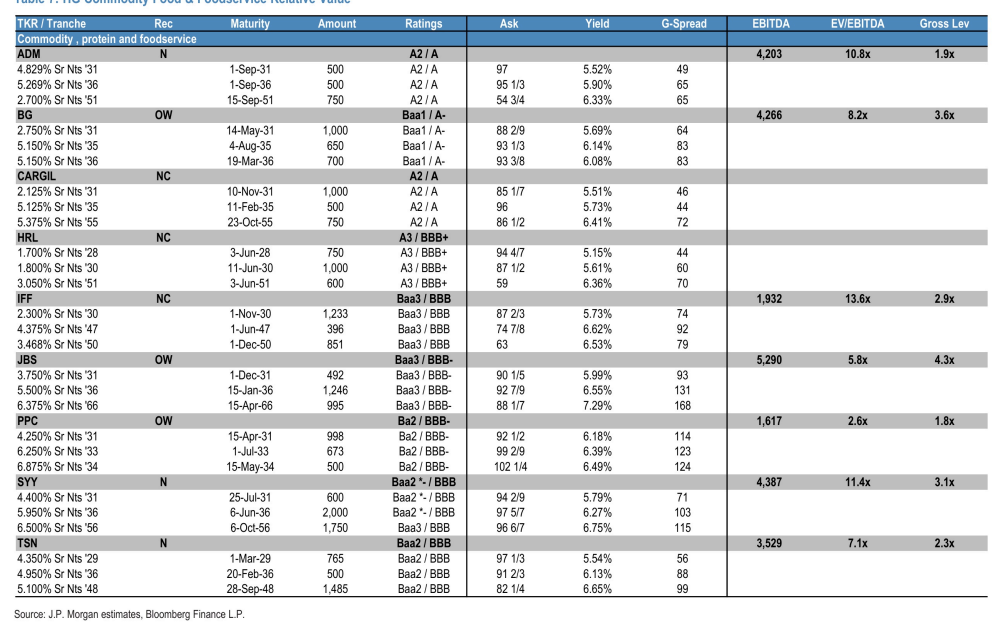
图9. Carla Casella(CFA)北美信用研究