瑞银 中国零食行业:折扣连锁重塑零食版图
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
零食饮料销售自二季度以来普遍放缓,报告预计这一趋势将延续至2026年;尽管消费前景谨慎,但零售渠道洗牌正在创造结构性机会,零食折扣商受益于消费降级,在价值链中定位最佳,兼具门店驱动的强劲销售增长与对供应商议价能力增强带来的利润率扩张。 报告维持首选 Wanchen 与 Busy Ming 的买入评级,两者2026E收入增长分别为42%和40%、经调整净利润增长96%和84%,对应2026E/2027E市盈率仅12x/10x和14x/12x,并从股息率角度看好 Weilong。 因 Want Want、Weilong、Yankershop、Chacha 的2026-28E EPS下调1-17%,相关目标价被下调20-40%,Yankershop评级由买入降至中性。 针对投资者担忧零食折扣商会重演2025年中期“新消费”股因开店放缓或同店走弱而被杀估值的情形,报告认为市场低估了行业相对传统零售的更优价值主张与已形成的双寡头格局,当前估值已反映保守的盈利预期,盈利与估值反而存在上行风险。 品牌商方面,销售增长日益两极分化,魔芋等品类跑赢成熟品类,折扣店、会员店与直播电商仍是关键增长渠道,但其贡献可能随规模扩大而放缓。 整体上,报告在零食饮料价值链中更偏好零售商而非品牌商。
主要观点
- 零食饮料销售自二季度以来普遍放缓,且预计将持续至2026年。
- 尽管消费前景谨慎,零售渠道洗牌正创造结构性机会,零食折扣商受益于消费降级。
- 领先零食折扣商在价值链中定位最佳:门店驱动的强劲销售增长,叠加对供应商议价能力增强带来的利润率扩张。
- 对品牌零食公司保持挑剔:品类增长动力有限,且议价能力弱于渠道运营商。
- 投资者担忧零食折扣商会重演2025年中期“新消费”股因开店放缓或同店走弱导致的估值下杀;报告认为市场低估了行业相对传统零售的更优价值主张以及不同于多数加盟零售品类的已成型双寡头格局。
- 关键问题在于估值是否已充分反映增长放缓,而非增长是否会正常化;报告认为估值已充分反映,盈利和估值存在上行风险。
- 品牌商销售增长日益两极分化,魔芋等品类因消费者偏好更健康、更高性价比产品而跑赢成熟品类。
- 零食折扣店、会员店和直播电商仍是关键增长渠道,但其贡献可能随规模扩大和对品牌议价能力增强而放缓,增长将更依赖品牌持续推出成功新品与新渠道竞争能力,执行风险上升。
- 维持首选 Wanchen 与 Busy Ming 买入:2026E收入增长42%/40%、经调整净利润增长96%/84%,估值不贵,对应12x/10x和14x/12x的2026E/2027E市盈率;并从股息率角度看好 Weilong。
- 因 Want Want、Weilong、Yankershop、Chacha 的2026-28E EPS下调1-17%,目标价被下调20-40%,并将 Yankershop 从买入下调至中性。
论述逻辑
- 零食饮料销售自Q2以来普遍放缓并预计延续至2026年 → 消费降级加速零售渠道洗牌 → 零食折扣商凭借相对传统零售的更优价值主张获得门店驱动的强劲销售增长,并随规模扩大提升对供应商议价能力、实现利润率扩张 → 市场担忧其重演2025年中期“新消费”股因开店放缓或同店走弱而被杀估值,但报告认为行业双寡头格局稳固、当前估值已计入保守盈利预期,关键在于估值而非增长本身 → 因此在零食饮料价值链中偏好零售商而非品牌商:维持 Wanchen 与 Busy Ming 买入为首选、从股息率角度看好 Weilong;品牌商因品类增长动力有限、议价弱势遭2026-28E EPS下调1-17%、目标价下调20-40%,Yankershop 由买入降至中性。
关键展望
- 销售放缓趋势预计延续至2026年。
- 零食折扣店、会员店和直播电商等新渠道的贡献可能随规模扩大和对品牌议价能力增强而放缓。
- 风险点:若开店扩张放缓或同店销售走弱,零食折扣商可能重演2025年中期“新消费”股的估值下杀。
- 报告认为当前估值已充分反映增长放缓,盈利和估值存在上行风险。
推荐标的
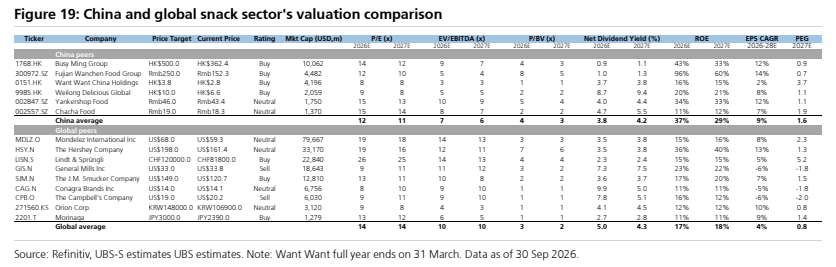
- Wanchen(300972.SZ):首选,维持买入,目标价 Rmb250.0(现价 Rmb152.3),2026E收入增长42%、经调整净利润增长96%,2026E/2027E市盈率12x/10x,2026-28E EPS CAGR 14%、PEG 0.7。
- Busy Ming(1768.HK):首选,维持买入,目标价 HK$500.0(现价 HK$362.4),2026E收入增长42%、经调整净利润增长84%,2026E/2027E市盈率14x/12x,2026-28E EPS CAGR 12%、PEG 0.9。
- Weilong(9985.HK):维持买入,从股息率角度看好;目标价由 HK$12.5 下调至 HK$10.0(现价 HK$6.6),2026-28E EPS下调-3% ~ -4%,2026E/2027E市盈率9x/8x。
- Want Want(0151.HK):维持买入但相对不那么积极;目标价由 HK$4.8 下调至 HK$3.8(现价 HK$2.8),EPS下调-14% ~ -16%(据图表注释,Want Want 的经调整 EPS 变动与 CAGR 为 FY27-29E 口径)。
- Yankershop(002847.SZ):评级由买入下调至中性,目标价由 Rmb77.0 下调至 Rmb46.0(现价 Rmb43.4),2026-28E EPS下调-1% ~ -17%,2026E/2027E市盈率15x/13x。
- Chacha(002557.SZ):维持中性,目标价由 Rmb24.0 下调至 Rmb19.0(现价 Rmb18.3),2026-28E EPS下调-1% ~ -17%,2026E/2027E市盈率15x/14x。
关键图表
图1. 中国零食行业估值比较
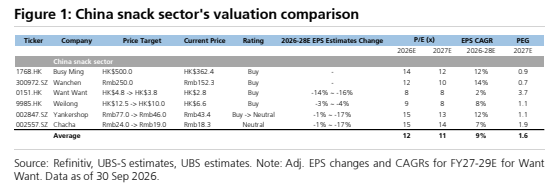
图2. 零食折扣行业已形成双寡头格局,两大龙头(零食很忙与万辰)各占超过三分之一市场份额

图3. 行业研究显示快消品产品创新持续,但新SKU渗透率仍处低位,与当前零食及饮料公司观察到的趋势相似
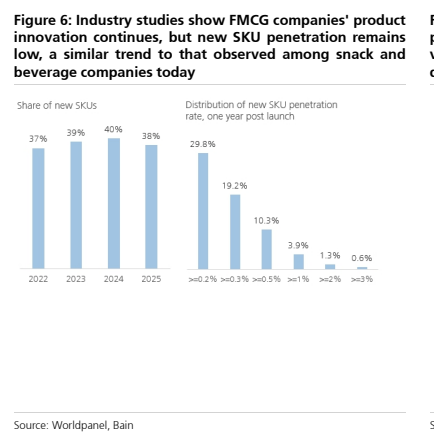
图4. 远期PE区间
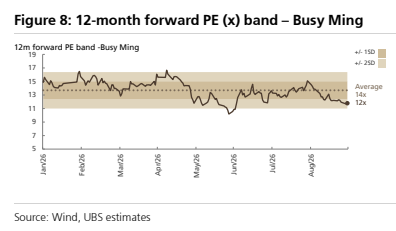
图8. 卫龙利润表主要项目
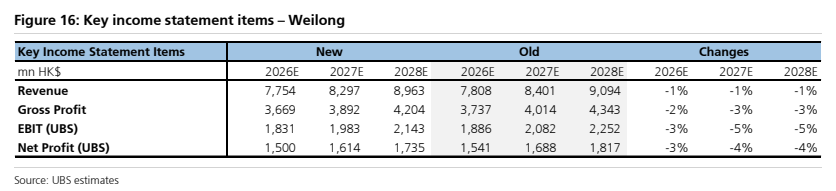
图9. 盐津铺子利润表主要项目
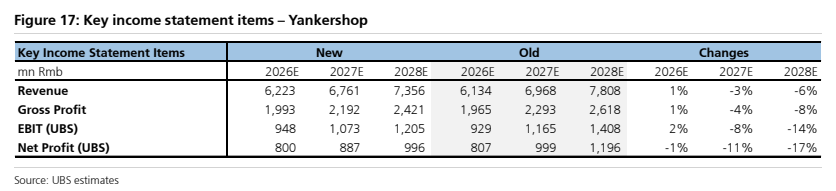
图10. 中国与全球零食行业估值比较