摩根士丹利:AI与能源周期支撑中国增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利这份演示材料把中国经济概括为“总量稳定、结构分化”:AI和能源资本开支超级周期带动出口、高技术制造和部分投资,消费、地产和传统内需仍弱,通胀回升但再通胀范围狭窄。报告预计中国实际GDP增速在2025年约5.0%、2026年约4.8%、2027年约4.7%,核心不是传统刺激回归,而是出口份额上升、AI和能源投资扩张、人民币国际化和资本账户变化共同重塑增长结构。
主要观点
- 报告认为中国经济处在双速格局中,总量增长相对稳定,但增长贡献越来越依赖出口、AI产业链和能源资本开支。
- 演示材料显示实际GDP增速预测从2025年的约5.0%缓慢回落至2026年的约4.8%和2027年的约4.7%,不是断崖式下行。
- AI和能源资本开支被视为本轮亚洲工业周期的重要驱动,强度接近2000年代中期的工业超级周期,而非单一科技主题。
- 中国出口份额仍有上行空间,报告预计到2030年中国全球出口份额可能升至16.5%,高技术和能源链条是重要支撑。
- 再通胀并不宽泛,价格回升主要集中在特定工业和能源环节,居民消费、地产链和广义内需仍缺乏同步恢复。
- 人民币国际化、离岸人民币资产、资本账户开放和居民现金流结构变化,会影响外资配置和中国资产重估节奏。
- 报告强调这是一种“甜蜜点”但并不均衡:出口和投资韧性托住增长,过剩产能和内需疲弱仍压制利润与价格扩散。
论述逻辑
AI和能源资本开支扩张 → 高技术生产与出口保持强势 → 中国全球出口份额继续上升 → 总量GDP维持在4.7%-5.0%附近 → 地产和消费未同步修复 → 通胀回升范围狭窄 → 中国增长稳定但结构更依赖外需和产业升级
关键展望
- 2026至2027年中国增长更可能保持温和放缓,而不是出现由消费和地产驱动的传统强复苏。
- AI、能源设备、高端制造和出口链条仍是最重要的结构性主线。
- 若外部保护主义升温或资本开支周期降温,双速经济的稳定性会受到考验。
推荐标的
- AI硬件和算力链
- 能源资本开支链
- 高技术出口制造
关键图表
Slide 2:图表2:双速经济保持总量稳定,出口、AI和能源资本开支支撑增长,通胀回升但范围偏窄。。

Slide 3:图表3:中国实际GDP预测和支出结构显示外需与投资贡献更重要,消费修复仍偏慢。。

Slide 4:图表4:亚洲工业超级周期升温,AI和能源投资共同拉动区域资本开支。。

Slide 5:图表5:中国出口份额继续上升,高技术产品和能源设备推动全球份额扩张。。

Slide 6:图表6:制造业链条在外需和产业升级支撑下强于地产消费等传统内需部门。。

Slide 7:图表7:价格和利润改善集中在少数工业环节,再通胀尚未广泛扩散到居民部门。。

Slide 8:图表8:AI基础设施需求带动电子、通信设备和算力相关投资保持高景气。。

Slide 9:图表9:能源安全和电力投资形成第二条资本开支主线,支持设备制造和电网链条。。

Slide 10:图表10:国内需求仍受地产调整和居民收入预期拖累,消费恢复速度偏慢。。

Slide 11:图表11:就业和收入分布解释消费分化,高收入和科技相关城市更具韧性。。

Slide 12:图表12:出口韧性与国内吸收不足并存,经济稳定更多来自外需而非内生消费扩张。。

Slide 13:图表13:通胀回升主要来自工业和能源环节,居民消费价格传导仍有限。。

Slide 14:图表14:企业利润分化加深,高技术和上游链条好于传统地产相关行业。。

Slide 15:图表15:政策重心继续偏向产业升级和战略投资,而非全面需求刺激。。

Slide 16:图表16:人民币国际化和离岸人民币资产扩容,为资本账户变化提供中期线索。。

Slide 17:图表17:资本流动和汇率定价取决于出口顺差、人民币资产收益和政策开放节奏。。

Slide 18:图表18:居民部门资产负债表仍在修复,储蓄偏好和地产财富效应约束消费弹性。。

Slide 19:图表19:人口和家庭现金流变化压低长期消费斜率,结构性服务需求仍有差异化机会。。

Slide 20:图表20:AI与能源投资的就业吸纳有限,增长稳定不等于就业全面改善。。

Slide 21:图表21:高技术生产的利润和资本开支扩张,对传统行业外溢仍有限。。

Slide 22:图表22:政策支持更可能投向算力、能源、电网和高端制造等战略方向。。

Slide 23:图表23:亚洲供应链重组提升中国部分出口环节份额,也带来贸易摩擦风险。。

Slide 24:图表24:全球资本开支周期强化中国工业品需求,但周期回落时外需敏感度会上升。。

Slide 25:图表25:国内地产周期仍是总需求拖累,城市之间的房价和销售分化扩大。。

Slide 26:图表26:消费和服务恢复需要就业和收入预期改善,仅靠资产价格难以全面拉动。。

Slide 27:图表27:通缩压力尚未完全解除,产能和价格竞争仍压制部分企业利润率。。

Slide 28:图表28:政策组合在增长目标和结构转型之间平衡,刺激力度会保持定向。。

Slide 29:图表29:出口导向型增长提高外部环境敏感性,保护主义是重要尾部风险。。

Slide 30:图表30:AI硬件、能源设备和高端制造仍是中国资产中的结构性优势方向。。

Slide 31:图表31:离岸人民币和资本账户开放会影响海外资金配置中国资产的节奏。。

Slide 32:图表32:中国增长甜蜜点来自出口强和通胀温和,但持续性取决于外需和政策。。

Slide 33:图表33:高技术产业和传统内需的估值差异可能继续扩大,配置需要区分结构。。

Slide 34:图表34:财政和准财政工具会更多服务战略投资,传统地产刺激概率有限。。

Slide 35:图表35:工业用电和电力投资验证AI及能源资本开支的真实强度。。

Slide 36:图表36:服务和商品消费分化延续,低收入和地产相关消费仍偏弱。。
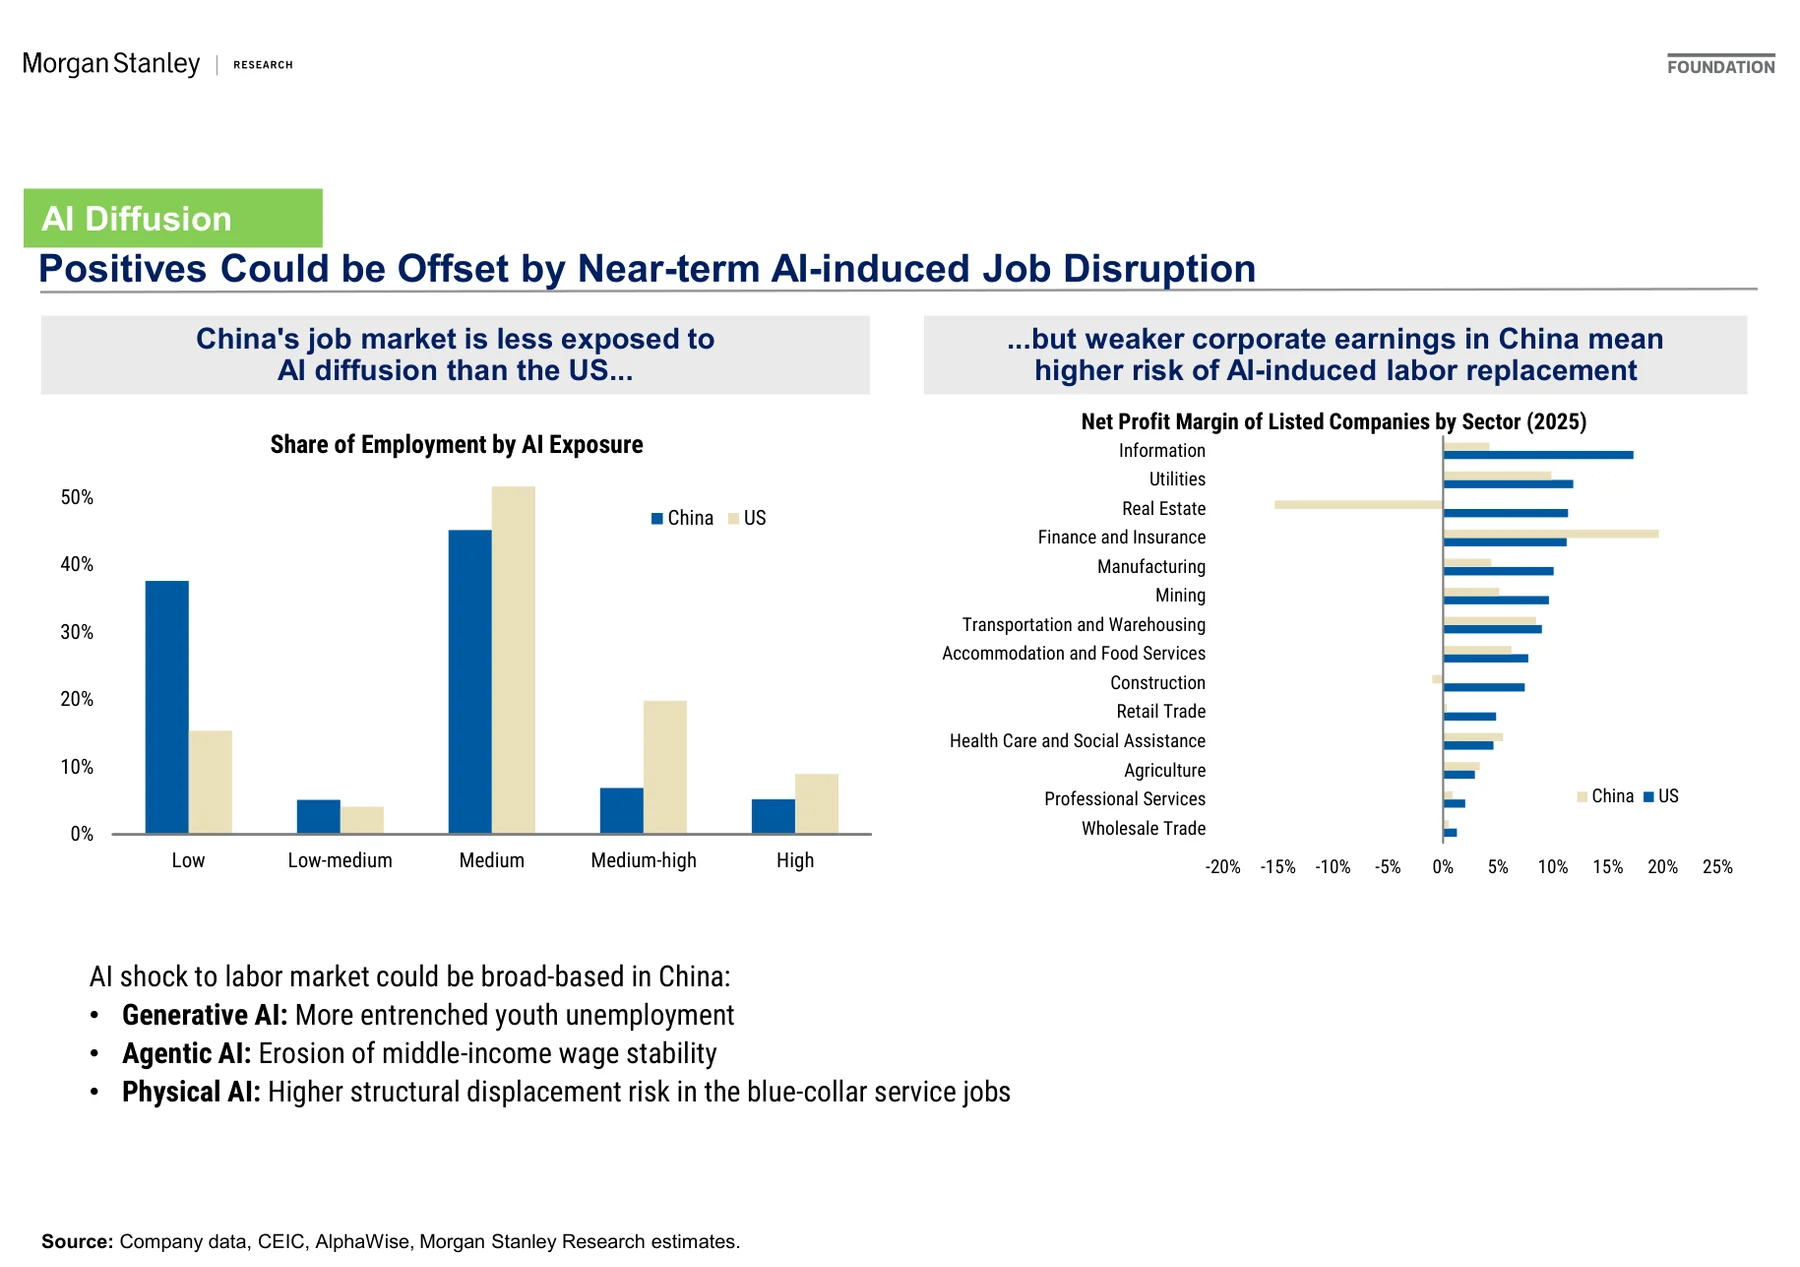
Slide 37:图表37:企业资本开支意愿在科技和能源链条改善,在传统制造中仍受价格约束。。

Slide 38:图表38:宏观稳定并不等同广泛再通胀,价格信号需要分行业观察。。

Slide 39:图表39:对外开放和人民币资产建设是中长期配置中国的关键变量。。

Slide 40:图表40:报告结论强调总量可稳、结构分化加深,AI和能源超级周期是核心支撑。。

Slide 41:图表41:最终资产含义是偏向科技、能源资本开支和高端制造,谨慎对待地产和传统消费。。
