摩根大通 中国汽车出口跟踪(8月):中国品牌在欧洲乘用车市场份额达12%,各整车厂份额普遍提升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通本期中国汽车出口跟踪显示,中国整车厂海外动能依然坚韧。 基于JATO注册数据,中国品牌占欧洲乘用车(PV)注册份额8月升至12%的历史新高,8M26约10%,明显高于2025年的6%;NEV份额8月为20.5%(7月21.5%),8M26达19.1%(2025年12.2%),WE5 8M26约20%(2025年13%)。 份额提升正变得更具广度:BYD仍是欧洲最大的中国NEV玩家(8月7.6%、8M26 7.5%,2025年4.9%),奇瑞三品牌(Chery、JAECOO、OMODA)合计8月3.6%、8M26 3.5%(2025年1.6%),零跑8M26升至2.4%(2025年0.9%),小鹏与吉利自低基数继续上行。 同期EU-5电动化加速,8月EV+PHEV渗透率创新高至39%(7月36%、6月34%),EV+PHEV销量同比+53%远快于整体PV的+6%,YTD26渗透率32%(2025年26%);中国8月渗透率65%、YTD26为57%,美国基本停滞在7%。 报告认为欧洲加速电动化及其与中国之间仍可观的渗透率差距,对在BEV/PHEV布局更强的中国OEM构成支撑。 面对更具挑战的国内与政策背景,团队对板块保持选择性,偏好具备可持续份额提升、海外规模与本地化能力的OEM,首选奇瑞(9973.HK,OW),其海外产能(自有、合资与代工)到2027E将达约c.800k units。
主要观点
- 中国品牌占欧洲乘用车注册份额8月升至12%的历史新高,延续过去一年稳步上行趋势;8M26份额约10%(2025年为6%),报告认为整体PV份额的持续上升尤其值得注意,表明中国OEM渗透正逐步扩展至NEV细分之外。
- 中国品牌欧洲NEV份额维持高位:8月20.5%、略低于7月的21.5%,8M26达19.1%(2025年12.2%);WE5 8M26约20%(2025年13%)。
- 8月中国品牌NEV合计份额小幅回落,部分伴随Tesla反弹,但更广泛的趋势是愈发多OEM驱动、而非仅靠BYD带动;BYD仍是欧洲最大中国NEV玩家,8月份额7.6%、8M26为7.5%(2025年4.9%)。
- 奇瑞三大海外品牌(Chery、JAECOO、OMODA)合计8月达3.6%、8M26为3.5%(2025年1.6%),成为NEV份额另一重要贡献者;零跑8M26升至2.4%(2025年0.9%),小鹏与吉利自低基数继续提升。
- EU-5电动化8月进一步加速:EV+PHEV渗透率创新高至39%(7月36%、6月34%),受EV+PHEV销量同比+53%推动,远高于整体PV的+6%同比;YTD26渗透率升至32%(2025年26%)。
- 区域分化明显:中国EV+PHEV渗透率8月65%、YTD26为57%,远高于EU-5;美国基本停滞在7%。报告认为欧洲加速电动化对中国OEM有利,且与中国的渗透率差距意味着电动化仍有进一步增长空间。
- 全球NEV销售趋势表(月度与季度)显示:8月EU-5 EV+PHEV渗透39%、中国65%、美国7%、总体38%;同比增速EU-5 +53%、中国-9%、美国-45%、总体-7%;整体PV销量同比EU-5 +6%、中国-24%、总体-13%;YTD26渗透率EU-5 32%、中国57%、美国7%、总体33%。
- 奇瑞是从出口故事转向更本地化海外模式的典型例子:其最新首评报告指出,奇瑞海外产能(含自有、合资与代工)到2027E将达约c.800k units。
- 中国OEM海外(除中国)PV ICE零售销量的地区分布(YTD26):俄罗斯占27%、南美与中美14%、中东与北非11%、澳新10%、撒哈拉以南非洲9%、东欧(除俄罗斯)9%、北美8%、西欧与亚洲(除中国)各6%。
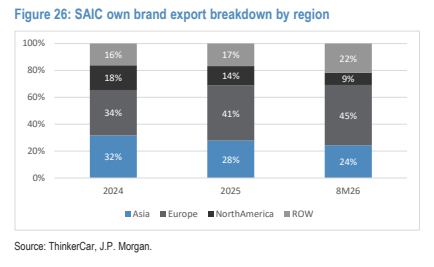
- 报告以图表持续追踪出口结构:中国PV出口中BEV与PHEV占比(图14)、2024年以来PHEV占NEV出口比例(图15),以及奇瑞、BYD、吉利、零跑、上汽自主品牌分动力总成(BEV/PHEV/ICE)和分地区(欧洲、亚洲、南美、北美、ROW等)的出口量与结构(图16-28,ThinkerCar数据)。
- 国内市场方面,报告指出中国品牌在国内PV市场整体持续获取份额,核心驱动力是中国OEM在智能NEV领域更具竞争力的产品供给。
- 投资结论:面对更具挑战的国内和政策背景,团队对板块保持选择性,偏好具备可持续份额提升、海外规模与本地化能力的OEM;奇瑞是中国PV OEM中的首选(top pick),支持因素包括差异化海外特许经营、local-for-local策略与有吸引力的估值。
论述逻辑
- JATO月度注册数据(图1-6、表2-3)→ 中国品牌欧洲PV注册份额8月升至12%创新高、8M26约10%(2025年6%),NEV份额8月20.5%、8M26 19.1% → 整体PV份额上行说明渗透正超出NEV细分、并向更多整车厂扩散:BYD仍居首(8月7.6%),奇瑞三品牌(8M26 3.5%)、零跑(2.4%)、小鹏与吉利自低基数跟进 → 同期EU-5电动化加速:8月EV+PHEV渗透39%创新高(EV+PHEV同比+53% vs 整体PV+6%),中国65%、美国停滞7%,欧洲与中国间的渗透率差距意味着电动化仍有空间 → 对在BEV/PHEV布局更强的中国OEM构成支撑 → 叠加国内与政策背景更具挑战 → 团队保持选择性,偏好可持续份额提升、海外规模与本地化能力 → 落脚于首选奇瑞:差异化海外franchise、local-for-local策略、估值有吸引力,海外产能2027E约c.800k units。
关键展望
- 奇瑞海外产能(含自有、合资与代工)到2027E将达约c.800k units,是其从出口故事转向本地化海外模式的关键验证点。
- 欧洲电动化仍有进一步增长空间:报告指出EU-5与中国之间仍然可观的渗透率差距意味着电动化增长空间,方向上支持在BEV/PHEV占优的中国OEM。
- 持续验证窗口为月度注册数据:本Tracker按月跟踪中国品牌欧洲PV/NEV份额(8月PV 12%、NEV 20.5%、8M26 PV约10%),后续份额走势与多OEM扩散程度(奇瑞、零跑、小鹏、吉利等)为观察重点。
- 背景风险与前提:报告提及在其最新中国汽车行业报告中讨论的更具挑战的国内和政策背景,并据此对板块保持选择性;报告未给出行业层面的量化预测或时间表。
推荐标的
- Chery Auto - H(9973.HK):OW(增持),报告明确首选(top pick);报告内股价HK$23.74(截至2026年9月30日收盘),评级历史表(29-Sep-26)显示OW、目标价HK$35。理由:差异化海外特许经营、local-for-local策略与有吸引力的估值。
- BYD、零跑(Leapmotor)、小鹏(XPeng)、吉利(Geely)、上汽自主品牌在正文与图表中被提及市场份额和出口趋势,但Companies Discussed部分仅列示Chery Auto - H一家覆盖公司,报告未对上述其他公司给出评级或目标价。
关键图表
图1. 中国品牌在欧洲新能源汽车市场份额(年度)
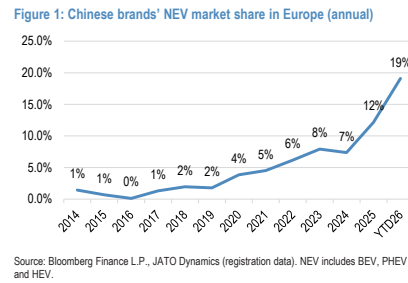
图2. 中国品牌在西欧(WES)新能源汽车市场份额(月度)
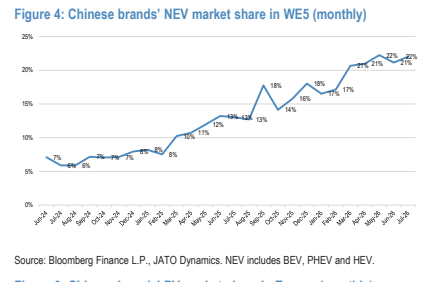
图3. 中国品牌在欧洲乘用车市场份额(月度)
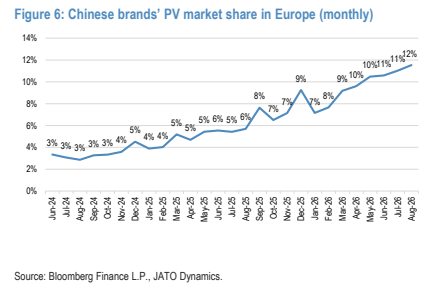
图4. 中国整车厂(除中国外)纯电动乘用车分区域零售销量
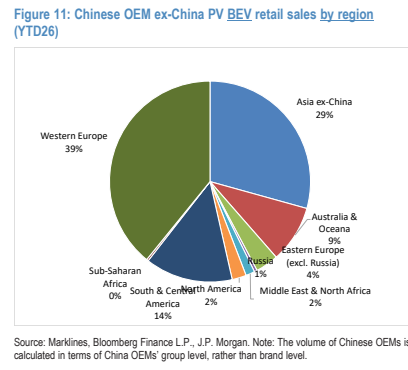
图5. 中国乘用车出口:纯电动及插电混动占比
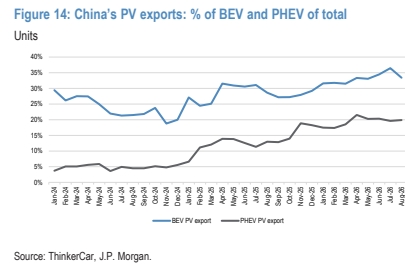
图6. 奇瑞分动力类型出口量
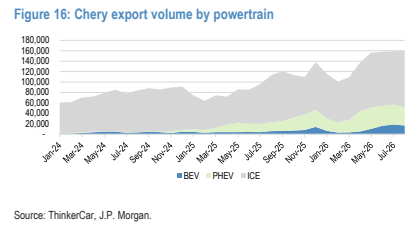
图7. 零跑分动力类型出口量
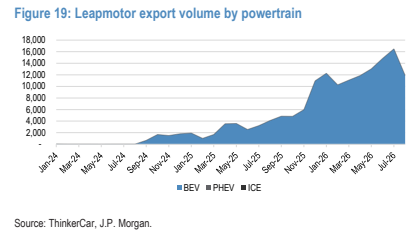
图8. 奇瑞分区域出口量
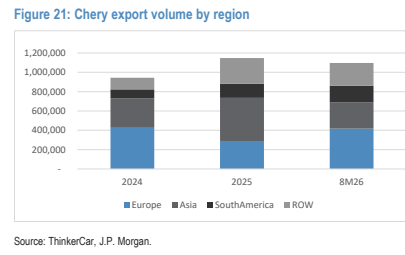
图9. 比亚迪分区域出口拆分
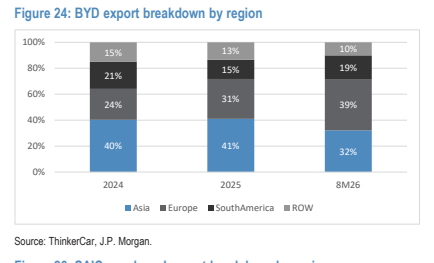
图10. 上汽自主品牌分区域出口拆分