航材股份 688563 深度研究报告两机基石大国之材先进材料
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
航材股份作为中国航发旗下唯一的先进材料上市平台,主营钛合金铸件、橡胶密封件、透明件及高温合金母合金。 报告指出,公司正迎来“出海乘风”与“国产破局”两大历史性机遇。 国际业务方面,公司深度绑定LEAP发动机等主流型号,海外订单锁定未来增长;国产业务方面,随着C919及国产商用发动机(CJ1000A/CJ2000)的推进,公司作为核心材料供应商将形成长周期增长引擎。 预计2026-2028年归母净利分别为5.1、6.2、7.2亿元,首次覆盖给予“推荐”评级,目标价64.3元。
主要观点
- 全球航空发动机产业链步入长周期景气上行,LEAP发动机交付加速。
- 公司国际业务规模攀升,海外大单锁定未来增长。
- 国产商用航空发动机突破将形成长周期增长引擎。
- 公司是国产航发热端材料与冷端结构件的核心供应商。
- 非金属业务配套国产大飞机并开拓民航后市场。
- 高温合金业务产能扩张以应对市场需求。
论述逻辑
- 全球航空发动机主机厂扩产需求(LEAP/燃机)与海外供应链瓶颈(PCC/Howmet)共同驱动全球供应链重构 -> 国产优质供应商(航材股份)凭借技术壁垒与交付能力切入全球体系 -> 叠加国产大飞机(C919)及国产发动机(CJ系列)产业化放量 -> 形成“国际出海+国产替代”双轮驱动的长期增长逻辑。
关键展望
- 预计2026-2028年归母净利润分别为5.1、6.2、7.2亿元。
- 2027年起军品业务有望企稳回升。
- 高温合金募投项目预计2030年3月达到可使用状态。
推荐标的
- 航材股份(688563):首次覆盖给予“推荐”评级,目标价64.3元。
关键图表
图1. 图表 1: 航材股份发展历程
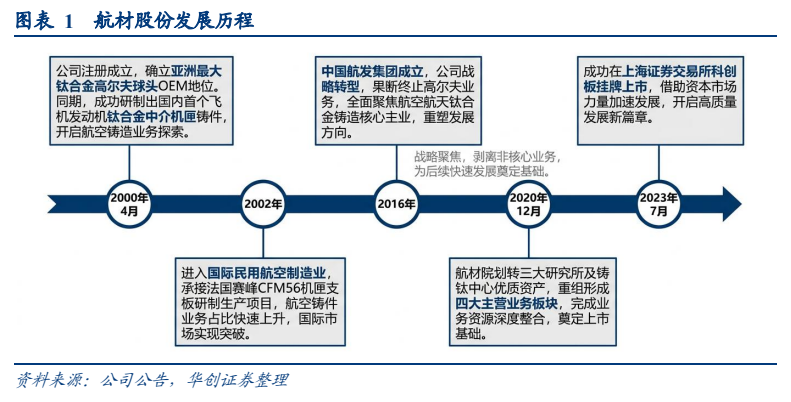
图2. 图表 6: 航材股份四大事业部与行业地位

图3. 图表 10: 航材股份高温合金熔铸事业部主要产品

图4. 表 15: 航材股份分产品收入(亿元)
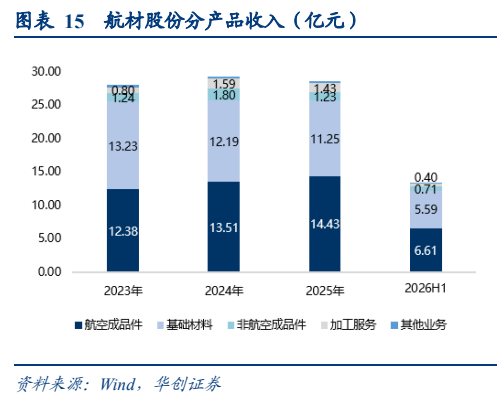
图5. 图表 22: 橡胶与密封件产品二级分类单价及成本情况(单位:件、万元/件)

图7. 表 31: 西门子能源季度燃机订单与交付情况

图8. 图表 35: 中国市场新交付宽体机配套发动机市场规模测算
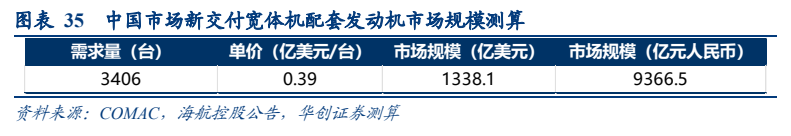
图9. 图表 40: 高温合金母合金产品谱系

图10. 图表 45: 中国商飞对全球各地区客机机队及市场规模预测

图11. 图表 51: 航材股份钛合金业务以航空军品为主

图12. 图表 56: 航空制造产业链估值水平览
