德意志银行:德银 美国消费品:增长的成本和稀缺性·为什么消费消费品倍数重置了
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
近期美国必需消费(Staples)的跑输,部分是此前防御性仓位与 Growth/AI 轮动带来的反直觉超额收益的回吐,但报告认为更重要的现实是:板块的估值下修在很大程度上有基本面依据。 报告以增长、增长成本、持续性(Duration)、风险四个变量解释倍数,指出全球金融危机后至疫情间低利率对 Staples 估值的支撑已经逆转——收益型投资者当前能获得可比肩甚至高于多数 CPG 股息的无风险收益。 重估广泛但不均匀:Food 约 12.3 倍前瞻 P/E、较 15 年均值 17.1 倍低 28%,前瞻 EBITDA 约 9.9 倍对均值 12.6 倍;HPC 约 19.8 倍 P/E 与 12.8 倍 EBITDA、较长期均值分别低 16% 和 14%;饮料 P/E 自约 24.2 倍降至 16.6 倍;酒精饮料压缩最剧烈,前瞻 P/E 与 EV/EBITDA 较 15 年均值分别低 46% 和 42%。 分化同样清晰:KO 与 MNST 的前瞻 P/E 和 EV/EBITDA 仍高于 15 年均值,PG、CHD、CL 当前 P/E 仅较均值低 4-8%,而 KMB 与 CLX 的估值轨迹更接近 Food;FLO、CAG、CPB 的股息削减证明杠杆与现金流风险已实质化。 市场正从为债券式盈利流付费转向为日益稀缺的盈利复利者付费。 报告为管理层梳理了去杠杆、重估资本配置、组合简化、区分生产性并购、结构性分拆与提升披露等修复路径,但明确这些并非全组立即可投资的催化剂,估值回升取决于可信的进展而非计划本身。
主要观点
- 近期 Staples 疲弱部分是夏季防御性超额收益的回吐,油价、通胀或利率担忧缓解、AI/科技热情降温可能支持短期修复,但报告强调更大的现实是:板块估值下修在很大程度上有基本面依据。
- 估值最终归结为四个变量:增长、实现增长的成本、增长持续期与风险;历史上 CPG 在每一项都享有有利假设——资本高效、可预测且异常持久的增长支撑溢价估值,如今投资者对所有这些假设的信心明显减弱。
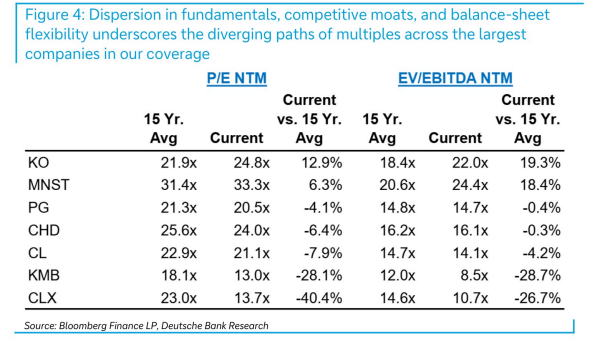
- '债券替代品'时代落幕:GFC 至疫情期间的低收益率与稀缺收益资产支撑了 Staples 估值,而现在收益型投资者获得的无风险收益已可比肩或高于多数 CPG 股息,仅靠股息率与防御属性已不足以吸引资金。
- 倍数收缩已是全行业现象而非个别子板块:Food 约 12.3 倍前瞻 P/E、较 15 年均值 17.1 倍低 28%,前瞻 EBITDA 约 9.9 倍对 15 年均值 12.6 倍;HPC 约 19.8 倍 P/E 与 12.8 倍 EBITDA,较长期均值分别低 16% 和 14%。
- 饮料 P/E 从约 24.2 倍降至 16.6 倍,总体数字掩盖了酒精与非酒精饮料的巨大差异;酒精饮料压缩最严重,前瞻 P/E 与 EV/EBITDA 较 15 年均值分别低 46% 和 42%。
- 风险维度同样恶化:近零利率下可管理的杠杆在高利率再定价后更沉重,利息吞噬营业盈利、再融资更关键、资本配置灵活性下降;Food 板块 FLO、CAG、CPB 近期的股息削减证明这已不是理论问题。
- KO 与 MNST 的前瞻 P/E 和 EV/EBITDA 均高于 15 年均值,说明市场仍愿为可见、经济上有吸引力且持久的增长付费;PG、CHD、CL 的当前 P/E 仅较 15 年均值低 4-8%,PG 与 CHD 的 EV/EBITDA 大体与历史相当、CL 仅略低。
- KMB 与 CLX 虽属 HPC,估值轨迹却越来越像 Food 而非 PG、CHD、CL,市场担忧其竞争、大宗商品敞口、执行挑战与资产负债表杠杆——说明'必需消费'标签本身已不再提供保护。
- 市场越来越愿意为盈利复利者付溢价(甚至因其日益稀缺而付得更多),而不愿仅为债券式盈利流付费;运营环境更奖励消费者拉力、品类权威、创新生产力、零售商相关性、供应链能力与资产负债表弹性等区分赢家的属性,赢家与输家的差距在扩大。
- 报告给出管理层修复估值的路径:提升正常化增长、降低增长所需资本、改善持续期、降低风险,具体包括去杠杆(CAG、CPB 及今年早些时候的 FLO 已优先利润恢复与偿债)、以灵活性为核心的资本配置重估、组合简化、区分生产性并购与增长替代(两家 1-2% 有机增长的公司若能去除重复开销合并可能创造价值)、结构性分拆、以可衡量进展重建可信度与披露。
- 现实约束:上述路径均无快速或立竿见影的答案,德银不将其视为全组立即可投资的催化剂——低估值加上可用的战略选项并不自动构成有吸引力的股票,市场已不愿在结果出现前为计划付费。
论述逻辑
- 近期 Staples 跑输引发解释需求 → 部分只是此前防御性/低配仓位的反直觉超额收益回吐,但报告论证重估主体有基本面支撑:估值取决于增长、增长成本、持续期、风险四个变量,而人口压力、挑战者品牌、零售商权力、消费者偏好变化、供应链波动与运营复杂度使增长更难、更贵、更难持续;高利率再定价放大杠杆风险,FLO/CAG/CPB 股息削减是实证 → 同时利率环境逆转抽走'债券替代品'逻辑,无风险收益已可替代 CPG 股息 → 于是倍数被系统性重设(Food 12.3x 对均值 17.1x,酒精饮料较均值低 46%/42%),但重估并不均匀 → KO/MNST、PG/CHD/CL 因增长可见、资本高效、资产负债表稳健而保持溢价,KMB/CLX、Food、酒精饮料被进一步惩罚 → 结论:市场从为债券式盈利流付费转向为稀缺的盈利复利者付费,品类标签让位于品类结构、执行与资本纪律 → 管理层可通过去杠杆、资本配置重估、组合简化、生产性并购、结构性分拆与披露改善去改进估值等式的至少一个变量,但短期不构成全组可投资催化,估值能否修复取决于可信进展。
关键展望
- 短期修复条件(报告为条件性表述,非确定预测):油价、通胀或利率担忧缓解,或 AI/科技热情降温,可能支持板块近期复苏。
- 估值修复的验证点:可信的更强有机增长路径、更高的再投资回报、去杠杆降低利息费用与必要权益回报、组合简化改善增长质量与持续期、生产性整合改善成本与资本效率、更好披露降低不确定性——展现可信进展的公司应能获得更高估值。
- 报告未给出板块目标倍数、时间表或量化预测,并明确上述杠杆并非全组立即可投资的催化剂;公司层面,CAG、CPB(及今年早些时候的 FLO)已选择优先利润恢复、盈利能力与偿债,而非增长、销量与市场份额。
推荐标的
- 本篇为行业主题报告,未给出个股评级或目标价;文中提及作者团队近期将 PepsiCo(PEP)下调评级,理由是复苏越来越需要更多投资、承担更多执行风险、盈利改善可见度更低。
- 报告估值分析覆盖的公司(Figure 3 构成):Food 为 CAG、CPB、GIS、KHC、MDLZ、MKC、SJM(+ PEP);HPC 为 CHD、CL、CLX、EL、KMB、PG;饮料为 BF/b、KDP、KO、MNST、PRMB、SAM、STZ、TAP。
- 相对赢家:KO(全球品类领导、大体轻资产的浓缩液模式、渠道能力)与 MNST(结构性增长的品类、品牌与分销)前瞻 P/E 与 EV/EBITDA 均高于 15 年均值;PG、CHD、CL 的 P/E 仅较均值低 4-8%,依赖习惯性需求、高家庭渗透与品类领导地位。
- 相对落后者:KMB 与 CLX 估值轨迹接近 Food,受竞争、大宗商品敞口、执行挑战与资产负债表杠杆担忧压制;FLO、CAG、CPB 已削减股息并转向利润恢复与偿债优先。
关键图表
图1. 收益导向投资者可获得与大多数消费品股息相当或更高的无风险收益率
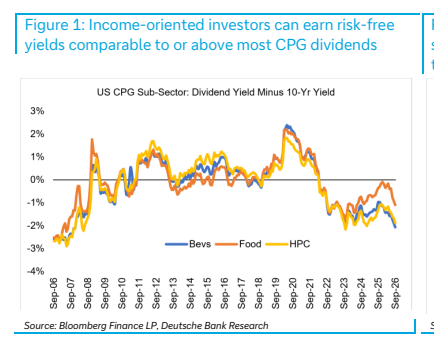
图2. 2010-2020年间利率下行环境部分支撑了必需消费品的估值
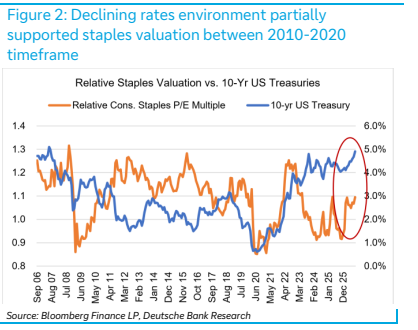
图3. 板块内各公司估值倍数均已压缩,反映出不利的利率环境和全行业的基本面挑战
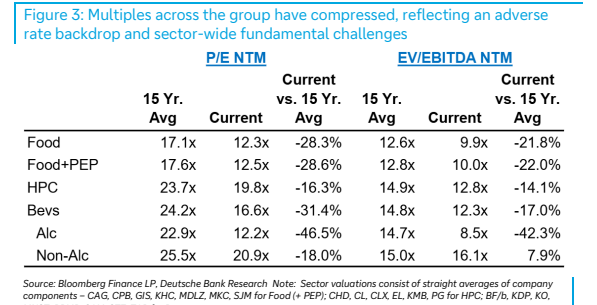
图4. 基本面、竞争护城河和资产负债表灵活性的差异,凸显了我们覆盖范围内最大公司估值倍数走势的分化