国联民生证券 前瞻研究系列报告 AI4S驱动下的科学发现:从经验试错到智能驱动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
科学研究正在迈向人机协作、智能驱动的“第五范式”,AI4S通过执行、决策与逻辑三层算法协同,将复杂的科学问题重构为可规模化处理的计算任务。 全球AI相关论文数量从2015年的约30万篇增至2024年的近95万篇,2020年成为增长拐点,AI4S在工程、生命科学与物质科学中的份额提升了6.4个百分点。 中美双极格局显著,2024年中国在AI相关论文引用中占比40.2%(美国为42.9%),在专利、政策与临床引用中达41.6%跃居第一。 在2026年全球研发支出约3万亿美元等值口径与7%研发AI预算基准投入强度下,研发AI预算规模约为2,100亿美元等值;若研发AI预算中的5%—10%用于外部AI4S采购,对应的预算型商业空间为105亿-210亿美元等值;将商业转化比例扩展至2%-15%,对应空间为42-315亿美元等值。 产业竞争呈现“通用至垂直”、“垂直至垂直”、“垂直至通用”三大迁移路径,并划分为科学决策者、重资产探索者、通用效率加速器及物理算法基础设施四象限,推动商业变现从工具授权向价值分享跨越。
主要观点
- 科学研究正演进至第五范式(AI4S),由算法执行、决策与逻辑三层协同驱动研发重构。
- 执行层通过生成式模型扩张候选空间并用判别模型精准收缩,GNoME发现42.1万个稳定晶体,较以往扩展一个数量级。
- 决策层利用贝叶斯优化、多臂老虎机与最优停止算法实现小样本全局导航和实验资源动态分配。
- 逻辑层通过嵌入物理方程(PINNs)、符号回归与因果归因打破黑盒,DeePMD已实现超1亿原子体系模拟。
- 全球AI学术规模爆发且向应用倾斜,中国在AI应用研究引用量上已领先欧美。
- 中美呈现双极竞争,2024年中国AI论文引用份额达40.2%,在专利、政策和临床试验引用中占41.6%领先全球。
- 基准情景下2026年全球研发AI预算规模约2,100亿美元等值,对应AI4S预算型商业空间为42-315亿美元等值。
- 核心ROI逻辑驱动研发呈现非线性回报,商业模式从工具授权向里程碑付款与商业化分成的价值分享跨越。
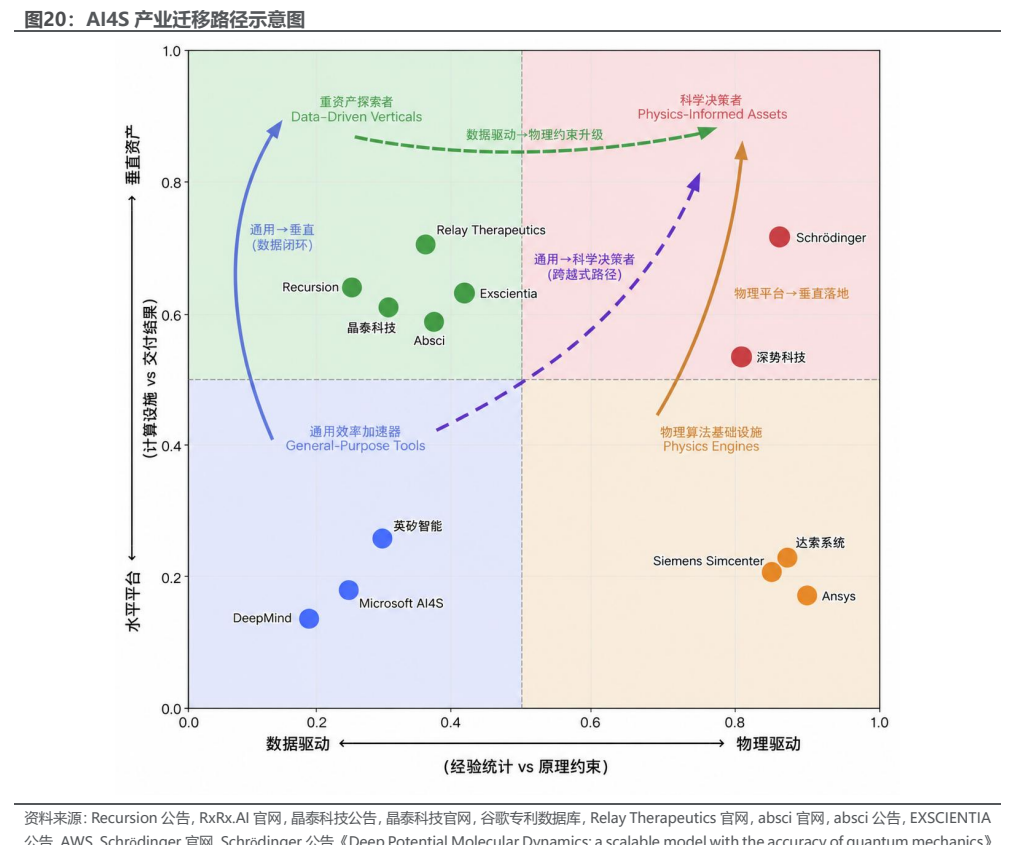
- 技术迁移呈现三方博弈,涵盖科技平台的通用向垂直渗透、领域科学家的垂直深耕以及微观物理规律的垂直向通用底层重构。
- 四象限产业矩阵划分科学决策者、重资产探索者、通用效率加速器与物理算法基础设施,价值捕获路径各异。
- 国内产业在制药与电池材料等垂直应用场景展现提效案例,泓博医药推进至PCC时间缩短一半,深势科技电解液研发从半年压缩至3个月。
论述逻辑
- 首先提出AI4S作为科学研究第五范式的兴起,从执行层(生成扩张与精准收缩)、决策层(贝叶斯优化、多臂老虎机、最优停止)与逻辑层(PINNs、符号回归、因果推断)三维算法协同,论证科研范式从经验试错转向系统化智能驱动;进而结合学术界突破与中美双极引用数据,测算出2026年全球研发AI预算规模(2,100亿美元等值基准)及敏感性商业转化空间(42-315亿美元等值),并阐释缩短周期与风险前置带来的非线性ROI及向价值分享模式的跨越;最后归纳出三大技术迁移路径,构建产业四象限矩阵(科学决策者、重资产探索者、通用效率加速器、物理算法基础设施),推演出象限迁移轨迹与国内垂直落地图谱。
关键展望
- 技术验证维度需持续跟踪AI设计分子进入临床试验的数量与阶段分布情况。
- 商业化与竞争格局维度需监测AI4S平台收入增速、客户拓展及通用大模型在科学任务上的进展对垂直平台的冲击。
- 政策与合规维度需留意AI生成内容的专利确权进展及算力管制政策变化。
- 面临虚拟仿真与物理实验间的数据闭环及精度失效、市场测算假设偏差、数据跨境与生成产权合规风险,以及大模型替代和估值调整风险。
推荐标的
- 报告未明确给出推荐标的(正文仅对Schrödinger、深势科技、晶泰科技、Recursion、Ansys、达索系统、泓博医药、康龙化成等产业参与主体展开四象限属性与案例分析,未提供评级或目标价)。
关键图表
图1. 表 1: 科学研究的五个范式
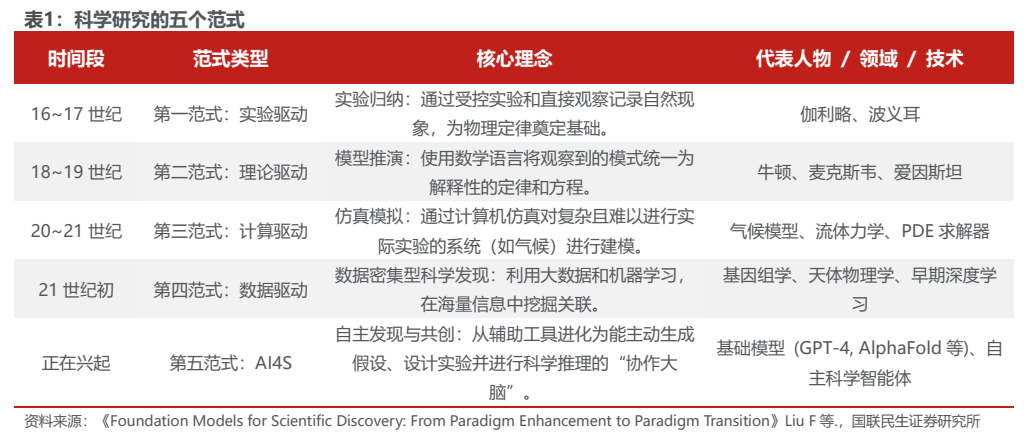
图2. 候选物数量随过滤条件收缩的漏斗模型
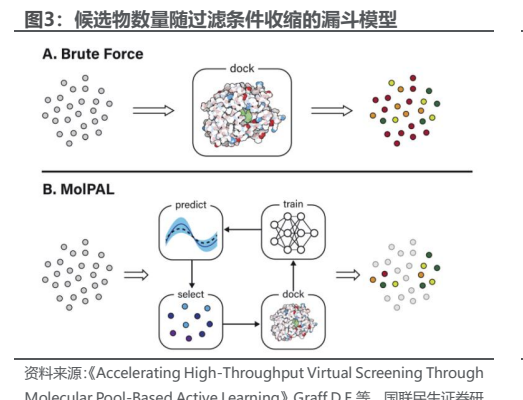
图3. 贝叶斯优化对实验过程的指引
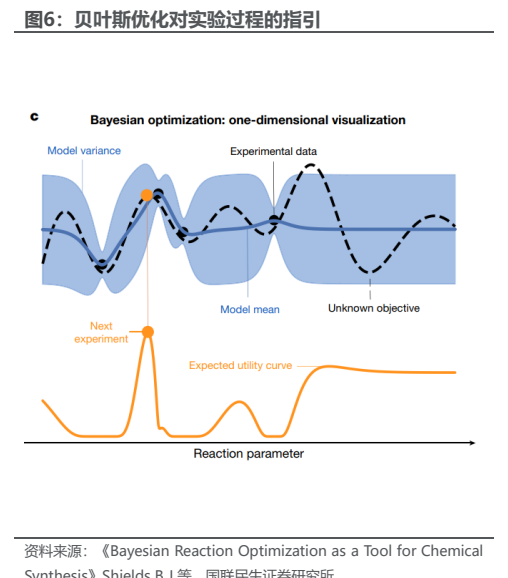
图4. 从深度神经网络中提取物理解析公式的符号
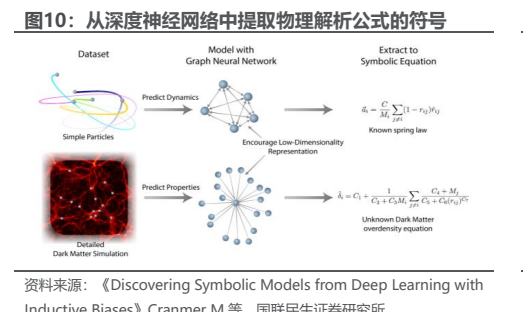
图5. AI 及 AI for Science 的研究规模正在迅速扩大
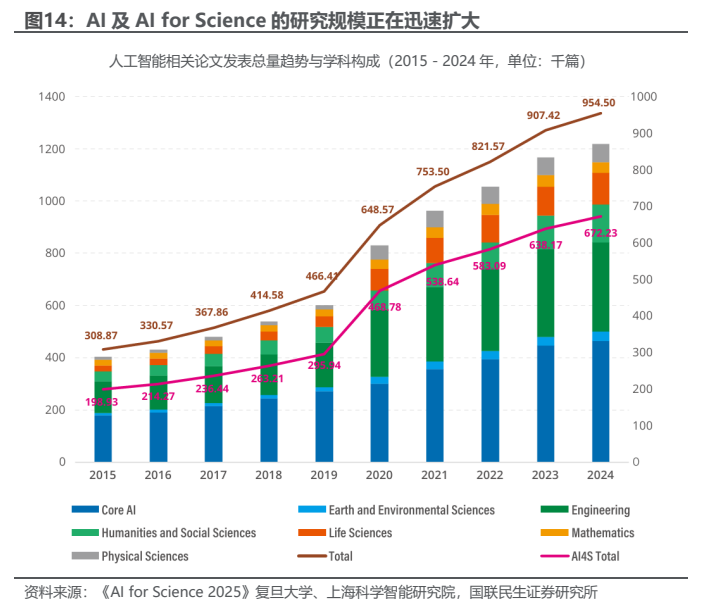
图6. AI4S 竞争从算法单点突破到生态闭环博弈
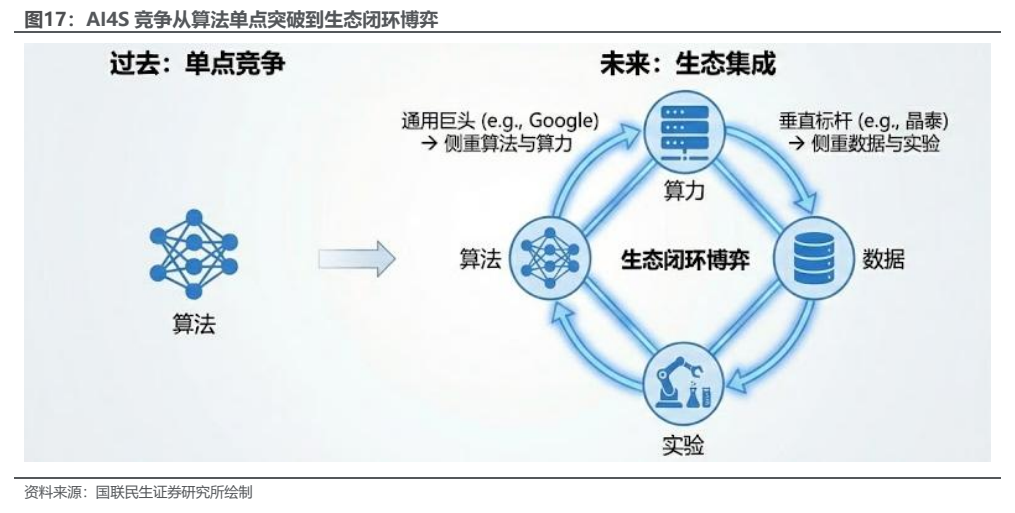
图7. 表 3: 不同研发 AI 预算占比与商业转化比例下的 AI4S 预算型商业空间(单位:亿美元等值,2015 年购买力平价)
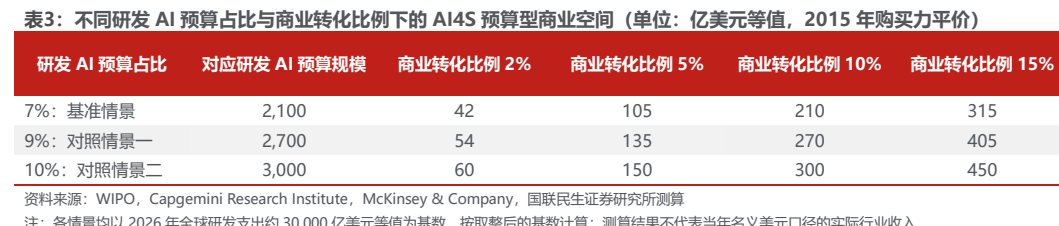
图8. AI4S 产业迁移路径示意图