东吴证券 综合行业点评报告:中小盘行业观察之通信设备,光模块领跑的修复,量能回补到了哪一步
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本轮通信设备板块修复始于2026年8月下旬,全样本131只个股自低点反弹中位数为11.07%。 修复呈现明显的结构性特征,光模块作为领涨环节,反弹中位数达21.59%,量比回升至1.00,而主设备与终端北斗环节反弹相对滞后且量能不足。 目前板块整体较近半年高点仍回撤28.98%,修复主要由中大市值龙头带动,中小市值标的虽活跃但价格兑现偏弱。 后续修复的广度与持续性取决于光模块量能能否向其他环节扩散,以及中小市值标的能否实现量价齐升。
主要观点
- 通信设备板块自2026年8月下旬启动修复,整体反弹中位数为11.07%。
- 板块仍处于深度回撤区间,整体较近半年高点回撤28.98%。
- 光模块是本轮修复的领涨环节,反弹中位数达21.59%,量比已回到1.00的均量水平。
- 主设备与终端北斗环节修复滞后,量比分别为0.83和0.75,低于均量水平。
- 本轮修复由中大市值龙头主导,大市值组反弹优于中小市值组。
- 中小市值组量比略高,但价格兑现偏弱,更接近换手驱动的博弈。
- 光模块估值与基本面支撑相对明确,受海外AI资本开支及1.6T产品迭代驱动。
论述逻辑
- 板块探底(8月下旬至9月中旬) -> 光模块因AI产业催化率先放量反弹 -> 资金集中配置龙头导致中大市值表现优于中小市值 -> 修复呈现单点驱动特征 -> 后续需观察量能能否向主设备及终端北斗扩散以确认修复广度。
关键展望
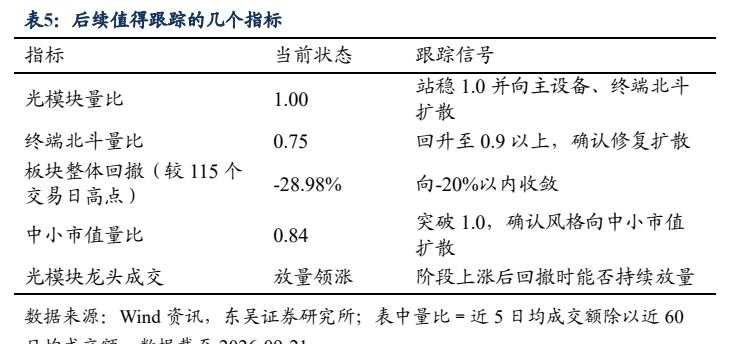
- 重点跟踪光模块量比能否站稳1.0并向主设备、终端北斗扩散。
- 关注终端北斗量比自0.75的回升节奏,作为修复扩散的先行信号。
- 关注板块整体回撤从28.98%向20%以内收敛的进度。
- 关注中小市值量比能否突破1.0,以确认风格是否切换。
推荐标的
- 报告未明确给出具体个股买入评级,仅列示了部分代表个股的修复情况。
关键图表
图1. 表 1: 通信设备分环节修复概览(截至 2026-09-21;样本 131 只,申万旧分类,剔除 ST 及上市不足 130 日)
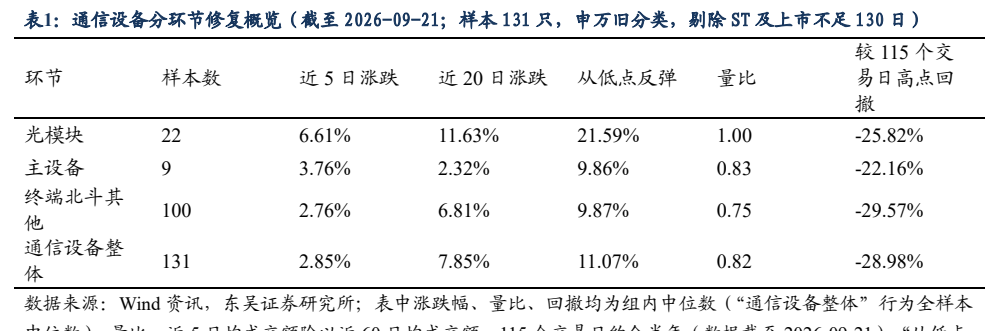
图2. 表 2: 光模块环节代表个股修复情况(按自 2026 年 8 月下旬低点反弹幅度排序;蘅东光为北交所标的,单列末行供
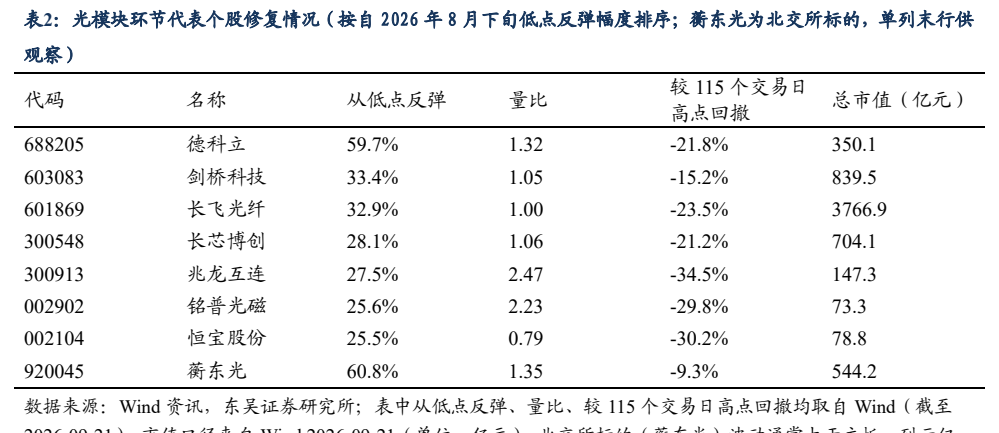
图3. 表 4: 板块内部低点(trough)时间分布(131 只,截至 2026-09-21)
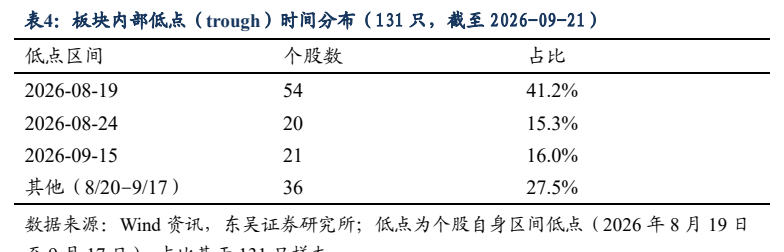
图4. 表 5: 后续值得跟踪的几个指标