伯恩斯坦 GSK(GSK.LN)欧盟制药:HIV 入门——一匹被低估的战马?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦发布报告,认为 GSK 在 HIV 领域的潜力被市场低估。报告指出,GSK 的 HIV 产品线(包括长效注射疗法和新型药物)有望在竞争激烈的 HIV 市场中占据重要地位。尽管面临来自吉利德等对手的竞争,GSK 凭借其差异化策略和强大的临床数据,可能实现超出预期的增长。报告强调,GSK 当前的估值未充分反映其 HIV 业务的长期价值,投资者应关注其即将到来的关键催化剂。
主要观点
- GSK 的 HIV 业务被低估,市场未充分认识到其产品线的潜力。
- 长效注射疗法(如 Cabenuva)是 GSK 的核心差异化优势,有望改变 HIV 治疗模式。
- 报告预计 GSK 的 HIV 收入在 2026 年将达到约 80 亿英镑,高于市场共识。
- 吉利德的竞争压力被夸大,GSK 在依从性方面具有优势。
- 新型药物(如暴露前预防疗法)将拓展 GSK 的市场空间。
- 报告认为 GSK 的 HIV 管线价值约为每股 5 英镑,而当前股价未反映这一点。
- 关键催化剂包括 Cabenuva 的标签扩展和新的临床数据。
- 风险包括定价压力和监管不确定性。
论述逻辑
报告首先指出市场对 GSK 的 HIV 业务存在低估,然后通过分析 GSK 的产品线(特别是长效注射疗法)和临床数据,论证其竞争优势。接着,报告对比了吉利德的竞争产品,认为 GSK 在依从性和差异化方面更胜一筹。最后,报告通过估值模型,计算出 HIV 业务的隐含价值,并指出当前股价未充分反映这一价值,从而得出 GSK 被低估的结论。
关键展望
报告明确提到以下未来验证点:Cabenuva 的标签扩展(包括用于 HIV 暴露前预防)的监管决定;2026 年下半年的关键临床数据读出;以及 GSK 在 HIV 市场的份额变化。报告未给出具体目标价或评级。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. HIV生命周期
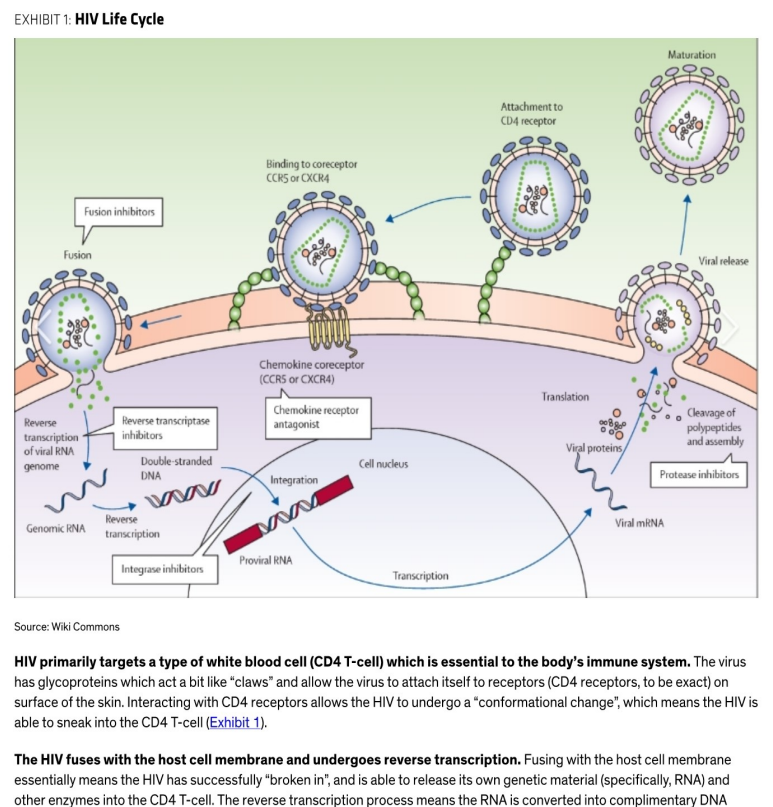
图2. HIV是一种逆转录病毒,使用“逆转录”机制
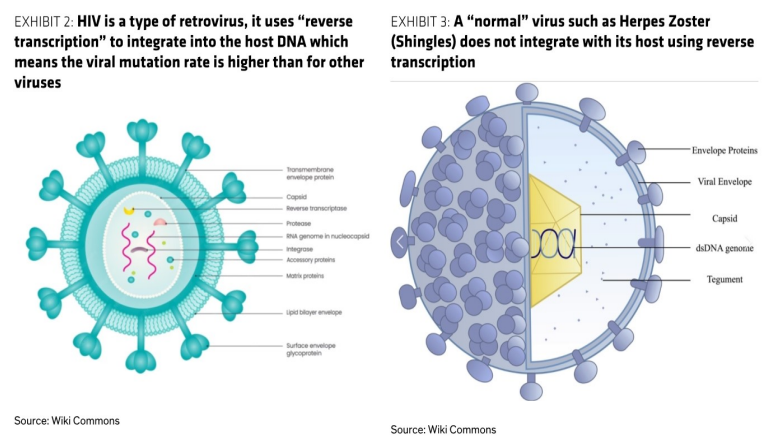
图3. 正常病毒如带状疱疹
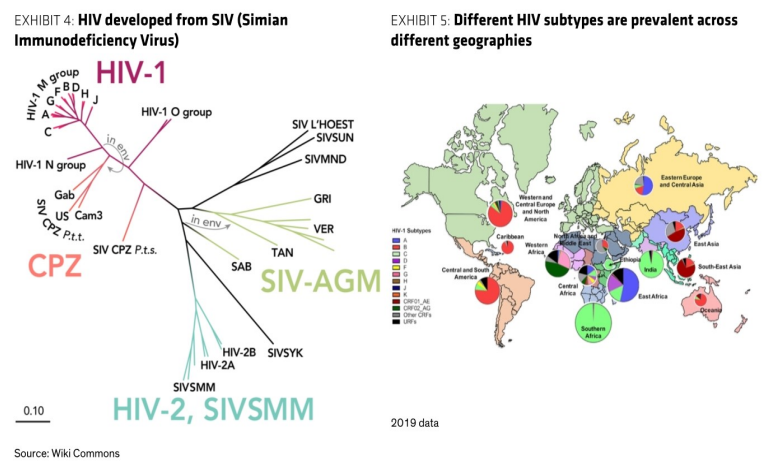
图4. HIV由SIV(猴免疫缺陷病毒)演变而来
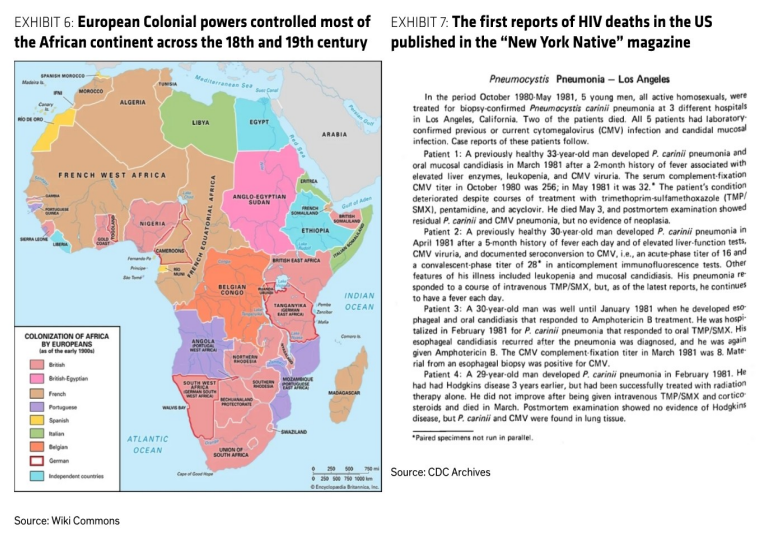
图5. 不同HIV亚型在不同地区流行
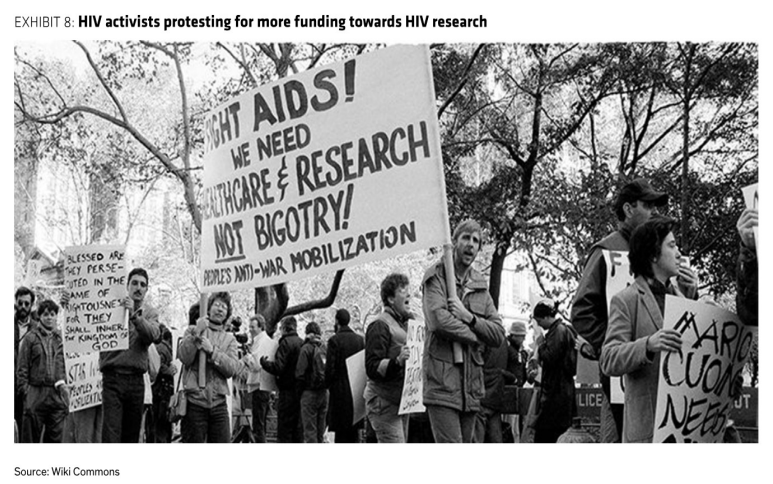
图6. 欧洲殖民列强控制了大部分地区
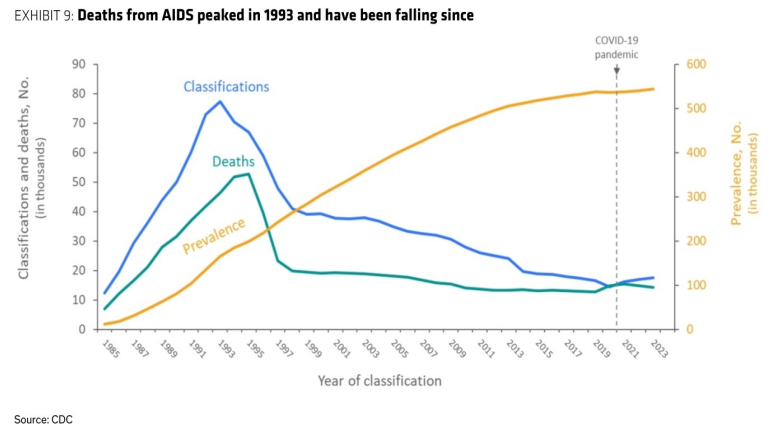
图7. 美国首批HIV死亡报告
图8. HIV活动人士抗议要求增加HIV研究资金