摩根士丹利 告诉我你的立场?欧元区主权收益率、法国与欧洲央行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了法国公共财政的可持续性,并探讨了欧洲央行(ECB)在欧元区主权收益率持续上升背景下的潜在应对机制。 摩根士丹利指出,法国若要稳定债务,需实现占GDP 2%的初级盈余,这相当于约1500亿欧元的调整。 报告对比了2026年的法国与2022年的意大利,认为法国财政可持续性并不占优。 针对市场关注的欧洲央行干预,报告认为目前TPI(传导保护工具)干预尚早,但若收益率继续快速上升,欧洲央行可能采取暂停量化紧缩(QT)等手段。 模型显示,10年期法德利差若超过200bp,触发干预的可能性将显著增加。
主要观点
- 法国债务稳定需要实现占GDP 2%的初级盈余,这要求进行约1500亿欧元的财政调整。
- 法国公共支出在所有领域均高于欧洲其他国家,不仅限于养老金领域。
- 法国2026年的财政可持续性并不比2022年的意大利更具优势。
- 若收益率继续以当前速度上升,欧洲央行可能考虑暂时暂停量化紧缩(QT)。
- 欧洲央行不太可能在现阶段引入TPI干预,因为利差扩大被视为由基本面驱动。
- 模型显示,10年期法德利差若超过200bp,将进入TPI干预的潜在区间。
- 欧洲央行不太可能改变最低准备金报酬率(MRR),因为这会产生不必要的紧缩效应。
论述逻辑
- 法国公共财政恶化(支出高企、税收减免)→ 债务可持续性压力增大(需2%初级盈余)→ 市场对法德利差担忧加剧 → 欧洲央行面临收益率快速上升带来的货币政策传导受阻风险 → 欧洲央行可能通过暂停QT或灵活调整PEPP再投资进行干预 → 摩根士丹利模型测算利差超过200bp为干预临界点。
关键展望
- 若财政调整需求迫切,预计将通过短期内提高税收来实现,类似于2012-2013年的做法。
- 欧洲央行若重启再投资,PEPP因其灵活性将是首选工具,可根据需要向特定国家倾斜。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 法国已连续近25年出现基本赤字
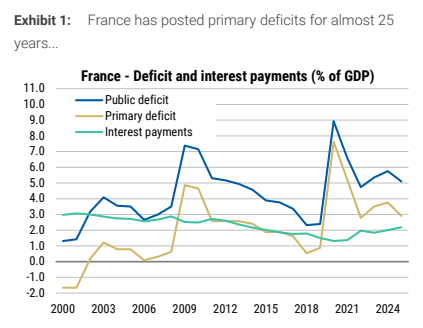
图2. 自2018年以来,更高的支出(不含税收抵免增加部分)和更低的收入(占GDP比重)
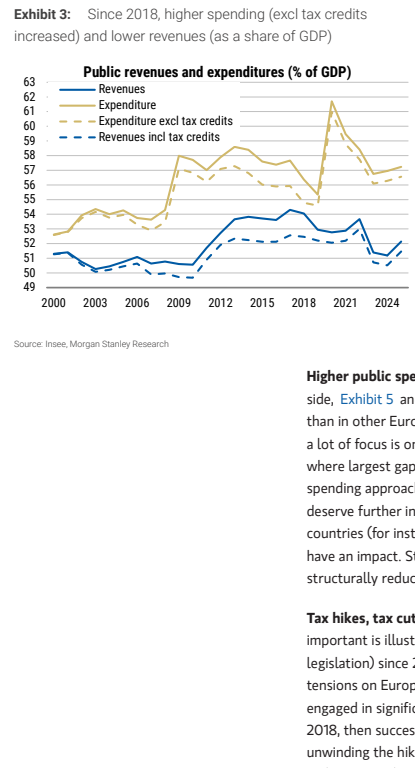
图3. 法国在所有领域的支出(占GDP比重)均高于其他国家
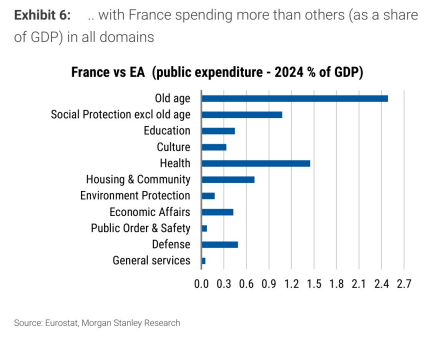
图4. 在当前市场条件下,未来几年实际利率与增长率之差(r-g)将显著增加
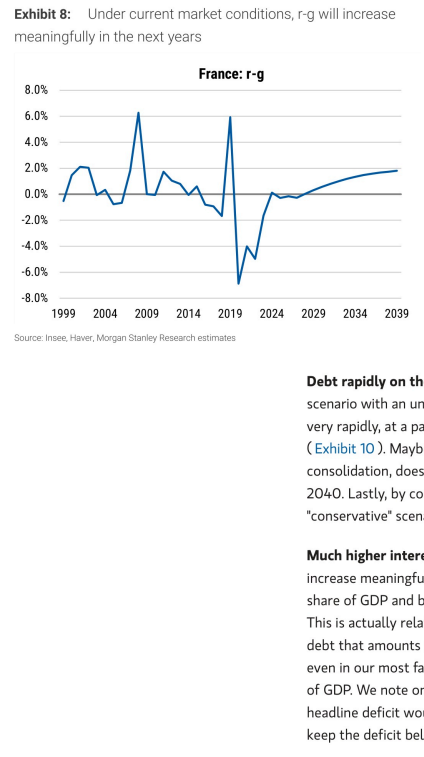
图5. 即使在我们假设进行一定程度财政整顿的基准情景下,法国公共债务占GDP比重仍将快速上升
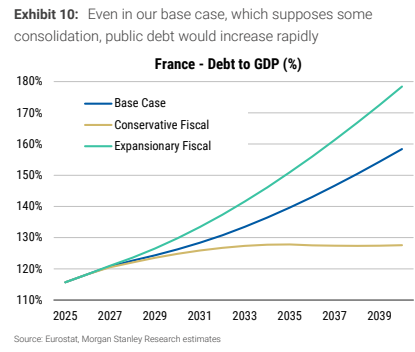
图6. 收益率或增长率出现+/-50个基点的冲击不会从根本上改变法国债务占GDP比重的轨迹
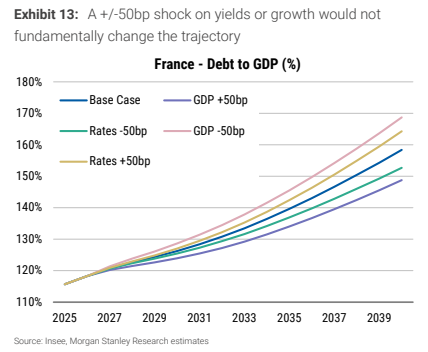
图7. 意大利2022年赤字规模巨大,但这在很大程度上是“超级奖金”政策带来的暂时性影响
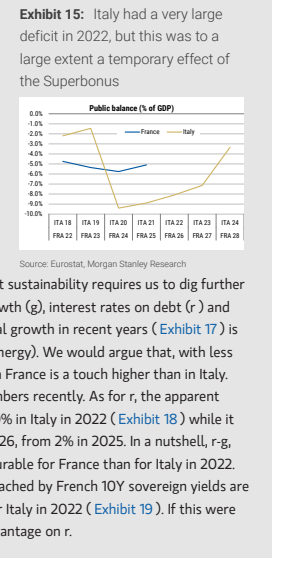
图8. 高名义增长率帮助意大利稳定了债务
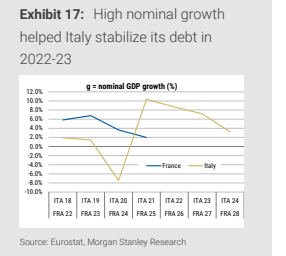
图9. 法国10年期国债收益率目前略高于意大利10年期国债在2022年见顶时的水平
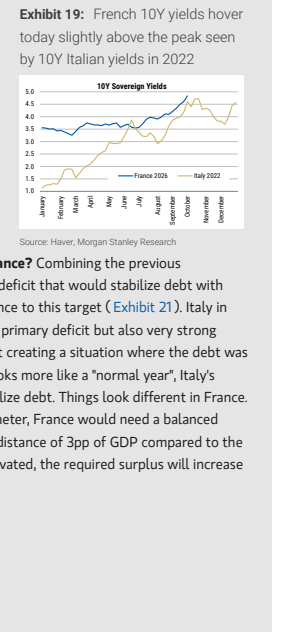
图10. 凭借基本盈余,意大利处于能够稳定其债务比率的位置
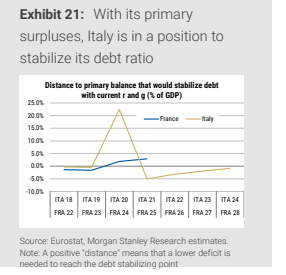
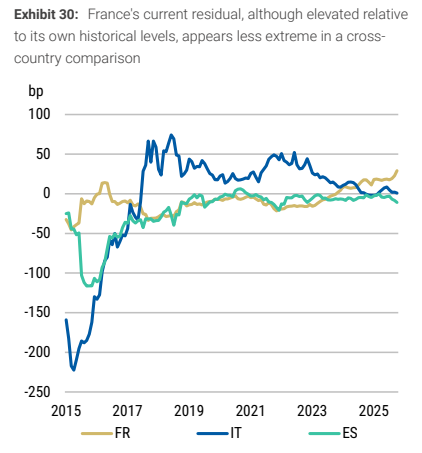
图11. 法国当前的残差水平虽然相对于其自身历史水平较高,但在跨国比较中显得并不那么极端