翔港科技(603499.SH) 公司事件点评报告深耕包装印刷行业,包装容器业务稳步释放 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
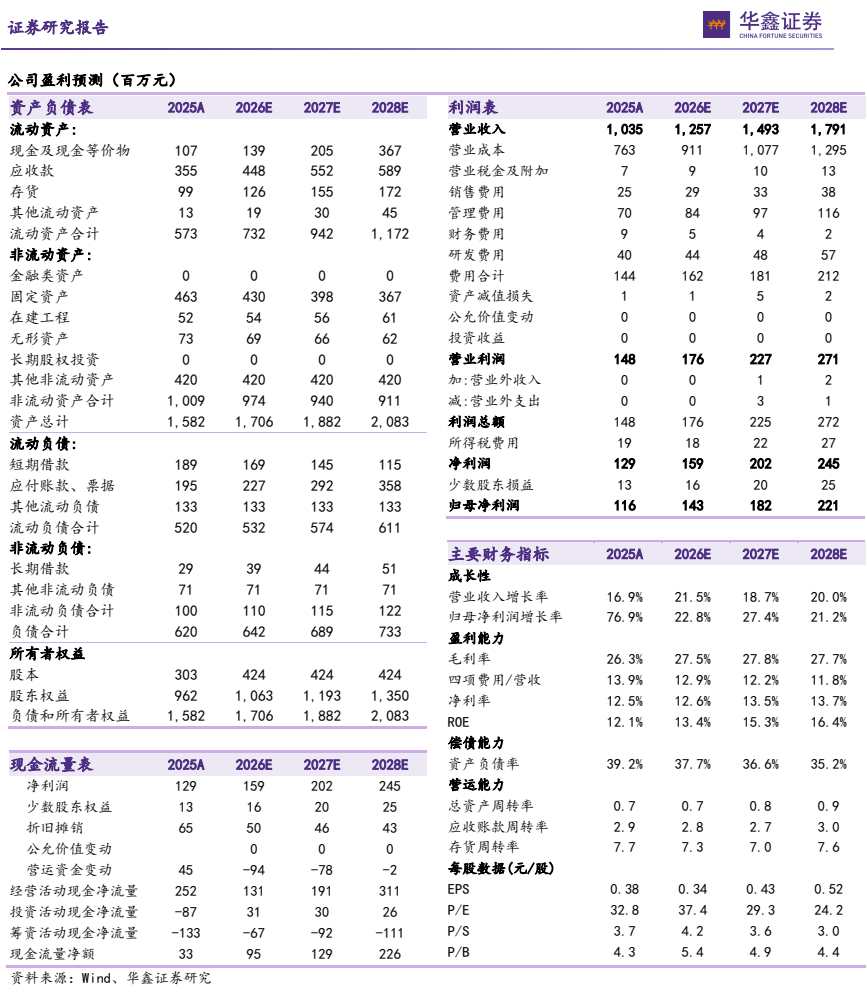
华鑫证券首次覆盖翔港科技(603499.SH)并给予“买入”评级。 2026年上半年公司实现营收5.38亿元、同比增长4.48%,归母净利润8259万元、同比增长5.45%,扣非归母净利润5955.97万元、同比下降22.01%;单二季度收入2.76亿元、同比增长6.95%,归母净利润5197万元、同比增长39.95%。 公司通过子公司协同已实现包装印刷(外包材)、包装容器(内包材)、化妆品(内容物)业务全覆盖,包装容器业务2026年H1收入4.95亿元、同比增长3.27%,烟包业务中标安徽中烟、浙江中烟、云南中烟等多个项目。 2026年1-7月中国卷烟产量16157.9亿支、累计增长0.8%,烟草行业供应商管理体系完善释放出可观市场份额,公司发行可转换公司债券拟募集资金4.7亿元用于彩盒包装扩产。 短期利润承压,2026H1毛利率24.49%、同比-3.91pct,主要系塑料粒子价格上涨,但销售/管理/财务费用率分别同比-0.25pct/-0.28pct/-0.27pct,高毛利烟包逐渐放量有望改善盈利。 报告预测公司2026-2028年收入分别为12.57、14.93、17.91亿元,EPS分别为0.34、0.43、0.52元,当前股价对应PE分别为37、29、24倍。
主要观点
- 2026年上半年公司实现营收5.38亿元、同比增长4.48%,归母净利润8259万元、同比增长5.45%,扣非归母净利润5955.97万元、同比下降22.01%;单二季度收入2.76亿元、同比增长6.95%,归母净利润5197万元、同比增长39.95%,扣非归母净利润3027万元、同比下降16.04%。
- 公司为日化、食品、烟草等领域企业提供包装印刷服务,控股子公司久塑科技服务塑料容器包装,瑾亭化妆品主营化妆品OEM/ODM,通过业务协同已实现包装印刷(外包材)、包装容器(内包材)、化妆品(内容物)业务的全覆盖。
- 社包业务稳定增长,烟包业务中标安徽中烟、浙江中烟、云南中烟等多个项目,上半年已开展中标项目的小试、中试;公司与上海烟草、云南中烟、湖北中烟等多地烟草企业合作紧密。
- 包装容器业务业绩稳步释放,2026年H1实现收入4.95亿元、同比增长3.27%;久塑科技持续开源,新增日化领域多个新客户,新开模具100余套,为下半年业务发展提前储备产能。
- 烟包业务呈高速增长态势,主要系中国卷烟产量稳中有升、下游需求持续扩大,2026年1-7月中国卷烟产量为16157.9亿支、累计增长0.8%;供应商管理体系完善使部分头部企业受限,释放出可观的市场份额。
- 公司发行可转换公司债券拟募集资金4.7亿元用于彩盒包装扩产,通过对老旧生产线更新换代、购置先进生产检测设备,大幅扩大烟包产能并优化产品结构,进一步提升烟包市场份额。
- 利润短期承压:2026H1归母净利率15.34%(同比+0.14pct),毛利率24.49%(同比-3.91pct),主要系包装容器板块原材料塑料粒子价格受国际局势影响上涨;增值税加计抵减补助同比下降导致扣非归母净利润下滑;经营活动现金流量净额同比减少8.19%。
- 费用管理有效,销售费用率/管理费用率/财务费用率分别为1.81%(同比-0.25pct)/5.98%(同比-0.28pct)/0.75%(同比-0.27pct);考虑高毛利烟包产品逐渐放量、公司持续降本增效,有望提高整体业绩。
- 盈利预测:2026-2028年收入分别为12.57、14.93、17.91亿元,EPS分别为0.34、0.43、0.52元,当前股价对应PE分别为37、29、24倍;烟草包装市场需求释放将助力提升相关市场份额,化妆品业务进展顺利有望成为新增量,首次覆盖给予“买入”评级。
- 财务预测表显示:主营收入2025A/2026E/2027E/2028E分别为1,035/1,257/1,493/1,791百万元,增长率16.9%/21.5%/18.7%/20.0%;归母净利润分别为116/143/182/221百万元,增长率76.9%/22.8%/27.4%/21.2%;ROE由12.1%升至16.4%。
论述逻辑
- 翔港科技发布2026年半年报(营收5.38亿元、同比+4.48%,归母净利润8259万元、同比+5.45%)→ 公司已形成包装印刷(外包材)、包装容器(内包材)、化妆品(内容物)全覆盖,社包稳定增长,烟包中标安徽中烟、浙江中烟、云南中烟等项目,包装容器业务H1收入4.95亿元、同比+3.27% → 下游中国卷烟产量2026年1-7月达16157.9亿支、累计增长0.8%,供应商管理体系完善释放可观市场份额,公司发行可转债拟募资4.7亿元扩产彩盒包装 → 短期因塑料粒子涨价毛利率降至24.49%(同比-3.91pct)、扣非净利润承压,但三费费率全面下降、高毛利烟包逐渐放量 → 由此预测2026-2028年收入12.57、14.93、17.91亿元、EPS 0.34、0.43、0.52元,首次覆盖给予“买入”评级。
关键展望
- 久塑科技新开模具100余套,为下半年业务发展提前储备产能;公司深耕存量头部客户、加速新品项目落地、持续拓展跨赛道新客户,稳步推进业绩增长。
- 可转债募资4.7亿元扩产彩盒包装落地后,公司将大幅扩大烟包产能并优化产品结构,进一步提升烟包市场份额,巩固包装印刷行业竞争地位。
- 高毛利烟包产品逐渐放量叠加持续降本增效,产品结构优化有望改善毛利率并提高整体业绩。
- 盈利预测:2026-2028年收入分别为12.57、14.93、17.91亿元,EPS分别为0.34、0.43、0.52元,当前股价对应PE分别为37、29、24倍。
- 风险提示:新客户拓展不及预期、烟草行业下游需求不及预期、扩产不及预期、宏观经济发展不及预期等。
推荐标的
- 翔港科技(603499.SH):首次覆盖,给予“买入”投资评级。当前股价12.6元(2026-09-30),总市值53亿元;预测2026-2028年EPS分别为0.34、0.43、0.52元,对应PE分别为37、29、24倍;理由:烟草包装市场需求释放将助力公司提升相关市场份额,同时化妆品业务进展顺利,有望成为新增量。
关键图表
图1. 证 究 报告 图