申万宏源 保险行业2026年中报综述:投资驱动利润高增,上市险企二级权益配置比例升至18.5%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
申万宏源对保险行业2026年中报的综述显示,1H26 A股上市险企合计归母净利润yoy+78.1%至3173.87亿元,增速超预期,其中2Q26归母净利润合计yoy+163.3%至2475.04亿元。 利润高增主要由投资驱动:保险服务业绩/投资业绩yoy+23.0%/+151.4%,占税前利润比重分别达38.4%/56.7%,投资贡献税前利润增量的74%;总投资收益yoy+74.8%至6458.49亿元,其中公允价值变动损益贡献增量的56.6%。 负债端,A股险企NBV合计yoy+19.0%至897.22亿元,新单保费yoy+8.0%至4973.72亿元,NBVM yoy+1.7pct至18.0%;个险渠道贡献NBV增量的85%,银保渠道NBV yoy-1.5%至215.62亿元。 财险方面,人保财、平安财、太保财保费yoy+2.1%至6206.38亿元,CR3为63.0%同比持平,COR整体改善,中国财险/中国太保/中国平安分别yoy-0.8pct/-1.3pct/-0.1pct至94.0%/95.0%/95.1%。 资产端,截至6月末上市险企二级权益配置规模较2025年末增长14%、增幅达5412亿元,占比升至18.5%;26H1 7家上市险企新增保费合计9961亿元,二级权益增配规模高于新增保费30%对应规模2424亿元。 报告认为《保险公司资产负债管理办法》下高股息或成为险资二级权益重点增配方向,非车险综合治理推进下头部公司COR中枢下行趋势有望延续,持续推荐中国财险、中国太保、中国人寿(H)、新华保险、中国平安、中国人保、阳光保险、中国太平。
主要观点
- 1H26 A股上市险企合计归母净利润yoy+78.1%至3173.87亿元,增速超预期;2Q26合计yoy+163.3%至2475.04亿元,权益市场表现亮眼叠加险资入市推进驱动投资业绩亮眼,但各险企增速显著分化。
- 利源结构上,保险服务业绩/投资业绩yoy+23.0%/+151.4%,占税前利润比重分别达38.4%/56.7%;投资业绩贡献税前利润增量的74.3%,其中保险服务业绩/投资业绩/其他分别贡献增量300.23/1427.49/193.81亿元。
- 总投资收益合计yoy+74.8%至6458.49亿元;利息收入/公允价值变动损益/投资收益/减值损失增量分别贡献总投资收益增量的2.1%/56.6%/42.4%/-1.1%,公允价值变动损益贡献核心增量。
- 归母营运利润增速稳健:1H26 OPAT友邦保险41.63亿美元(yoy+11%,固定汇率口径)、中国平安841.96亿元(yoy+8.3%)、中国太保211.49亿元(yoy+6.2%);中国人寿首次推出类OPAT指标,1H26 yoy+12.7%至576.08亿元。
- 每股股息稳步提升:1H26中国平安/新华保险/中国人寿/友邦保险/中国人保/中国财险每股股息yoy+3.2%/+9.0%/+50.4%/+10.0%/+46.7%/+41.7%;中国人保、中国财险股利支付率逆势提升,中国太保首次中期分红,OPAT口径下股利支付率为19.1%。
- 人身险NBV量价齐升:A股险企NBV合计yoy+19.0%至897.22亿元,新单保费合计yoy+8.0%至4973.72亿元,NBVM(NBV/新单估计)yoy+1.7pct至18.0%;中国人寿NBV增速最高达yoy+33.7%。
- 个险渠道贡献NBV核心增量:A股险企个险渠道NBV合计yoy+22.8%至654.26亿元,贡献NBV增量的85%;银保渠道NBV合计yoy-1.5%至215.62亿元,高基数叠加新版“报行合一”影响下增速阶段性承压。
- 代理人队伍规模企稳:截至6月末,A股上市险企代理人队伍规模合计达124.6万人(不含人保寿险),较2025年末下降0.8%;中国人寿61万人(较25年末+3.9%)、中国平安32.5万人(较25年末-7.4%)。
- 财险COR整体改善:1H26中国财险/中国人保94.5%/中国太保/中国平安分别达94.0%/94.5%/95.0%/95.1%,yoy-0.8pct/-0.8pct/-1.3pct/-0.1pct;6家上市险企财险承保利润合计yoy+15.9%至288.09亿元。
- 车险步入存量竞争:1H26车险业务原保险保费合计4504亿元同比基本持平,车险CR3为68.1%(yoy+0.1pct);5家上市险企车险承保利润合计192.18亿元,yoy+15.7%。
- 净投资收益率多数承压而总投资收益率多数提升:原文片段未披露1H26各险企净投资收益率、总投资收益率的具体数值与同比方向,导读所列新华保险/中国平安/中国太保/中国人保/中国太平/阳光保险净投资收益率2.6%/2.8%/3.0%/3.4%/2.85%/3.1%,以及总投资收益率新华保险/中国人寿/中国太保/中国人保/中国太平/阳光保险6.7%/5.58%/4.8%/7.4%/5.21%/3.6%,均无法从所给文本确认;其中新华保险净投资收益率2.6%的同比方向也无法从文本确认。可确认的是,1H26上市险企总投资收益同比增长并驱动利润高增,不应再使用与新华保险2.6%相冲突的“同比均下降”表述。
- 二级权益配置大幅增配:截至6月末上市险企二级权益规模较2025年末增长14%、增幅达5412亿元,占比提升至18.5%;7家上市险企26H1新增保费合计9961亿元(yoy+1.82%),新增保费30%对应2968亿元,二级权益增配规模高于该水平2424亿元。
论述逻辑
- 权益市场表现亮眼+险资入市持续推进 → 2Q26投资业绩亮眼(公允价值变动损益贡献总投资收益增量的56.6%) → 投资业绩yoy+151.4%并贡献税前利润增量的74.3% → 1H26归母净利润yoy+78.1%超预期,但各险企因投资风格、择时及分账户管理差异而增速分化。
- 预定利率下调+“报行合一”推进 → NBVM整体延续提升(yoy+1.7pct至18.0%)+新单正增 → NBV yoy+19.0%;个险渠道yoy+22.8%贡献NBV增量的85%,银保渠道受高基数与新版“报行合一”影响NBV yoy-1.5%。
- “反内卷”政策推进+非车险综合治理+险企出清高风险业务 → 财险COR整体改善(中国财险94.0%、中国太保95.0%、中国平安95.1%) → 承保利润yoy+15.9%至288.09亿元,头部公司市占率稳定(CR3 63.0%同比持平)。
- 长钱长投政策(每年新增保费的30%用于投资A股)+权益市场亮眼 → 上市险企二级权益配置比例升至18.5%(增配5412亿元),高于新增保费30%对应规模2424亿元 → 险资增配行为得到验证,并构成板块价值重估的资金面支撑。
- 《保险公司资产负债管理办法》落地+净投资收益覆盖率监管指标约束 → 高股息有望成为险资二级权益重点增配方向;财政部注资补充一级核心资本+保险法修订草案放宽资本约束 → 资本充足度提升、中期股东回报增强 → 持续推荐八大标的,中期看好板块价值重估。
关键展望
- 《保险公司资产负债管理办法》预计将对险资配置产生深远影响,净投资收益覆盖率这一监管指标影响下,高股息或将成为下阶段险资二级权益的重点增配方向。
- 非车险综合治理持续推进,中期视角下头部公司COR中枢下行趋势有望延续。
- 财政部注资补充一级核心资本,资本充足度提升有利于增强经营能力、提升中期维度股东回报;保险法修订草案拓宽中小保险公司资本补充渠道、放松财险公司资本约束。
- 估值参考:截至9月21日,A股中国人寿26E PEV 0.69、中国平安0.60、中国太保0.45、新华保险0.57;H股中国太平26E PEV 0.31、中国人寿0.49、中国太保0.38、新华保险0.43。
- 风险提示:监管政策影响超预期、市场波动加剧、长端利率下行(给新增及再投资收益率带来压力)、大灾影响超预期(或致综合成本率显著承压)。
推荐标的
- 持续推荐中国财险、中国太保、中国人寿(H)、新华保险、中国平安、中国人保、阳光保险、中国太平;逻辑为资产负债管理新规下高股息增配方向明确、非车险治理下头部COR中枢下行、财政部注资与保险法修订改善资本与回报。报告未给出各标的明确目标价。
关键图表
图2. 上市险企总投资收益(亿元)及同比
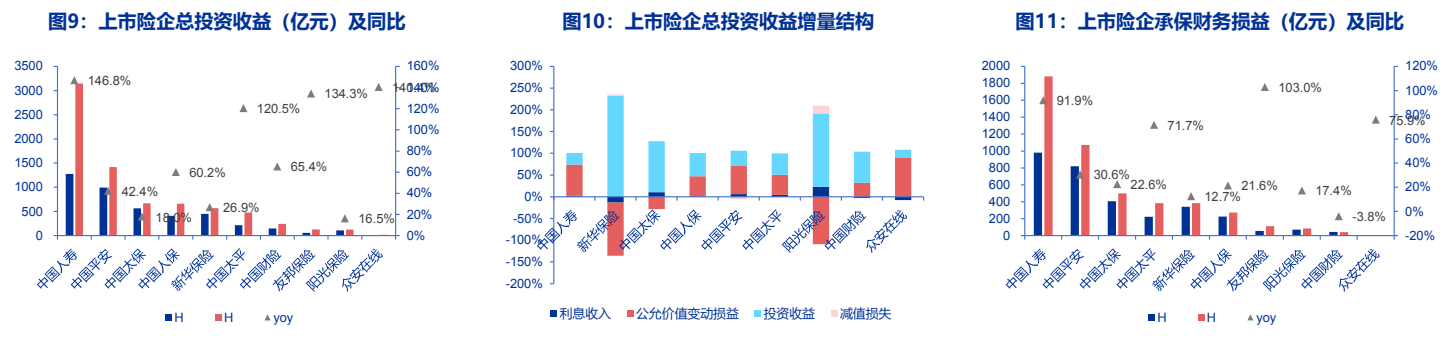
图3. 上市险企原保险保费收入(亿元)及同比
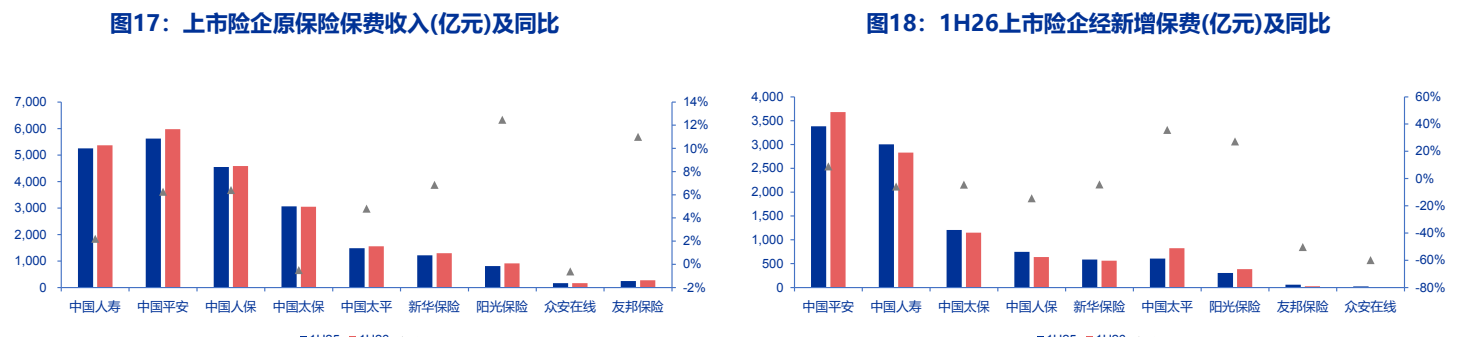
图4. 上市险企保险服务收入(亿元)及同比
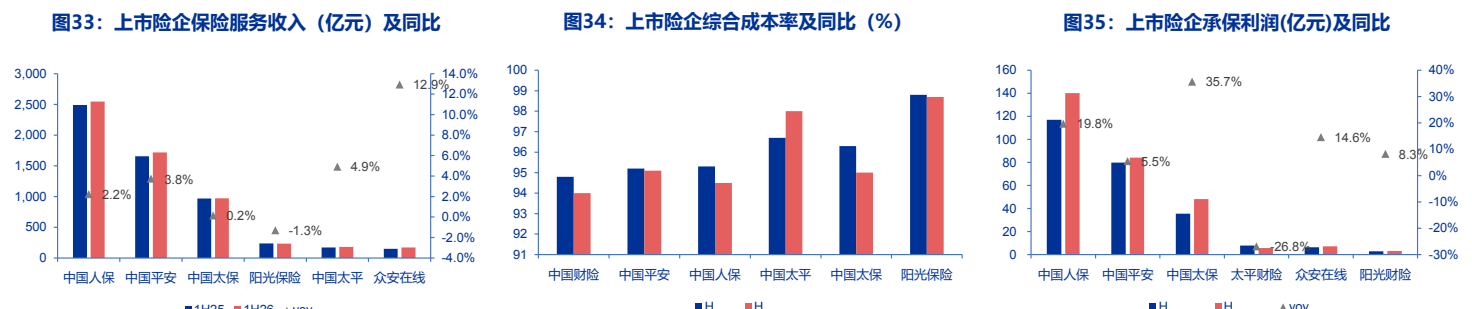
图5. 保险资金运用余额(万亿元)及变动
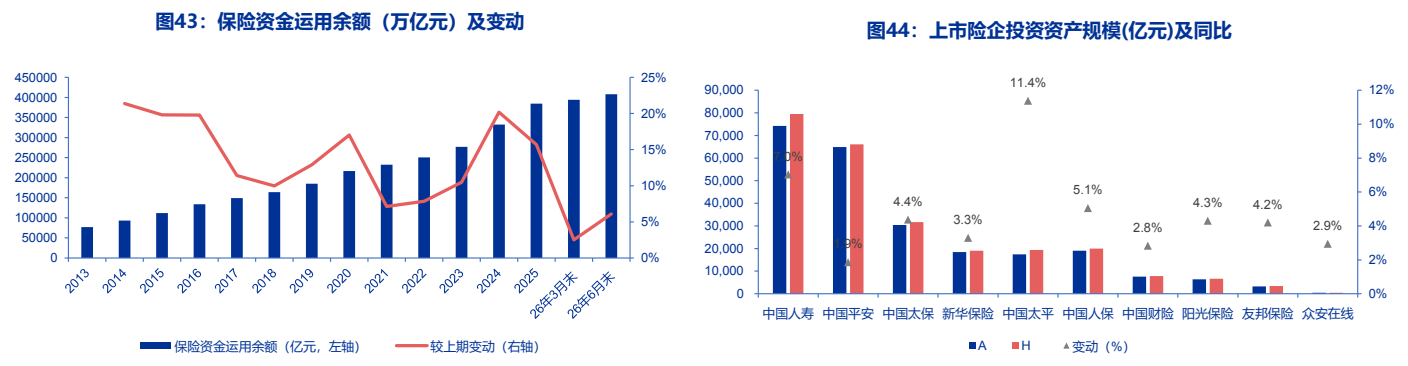
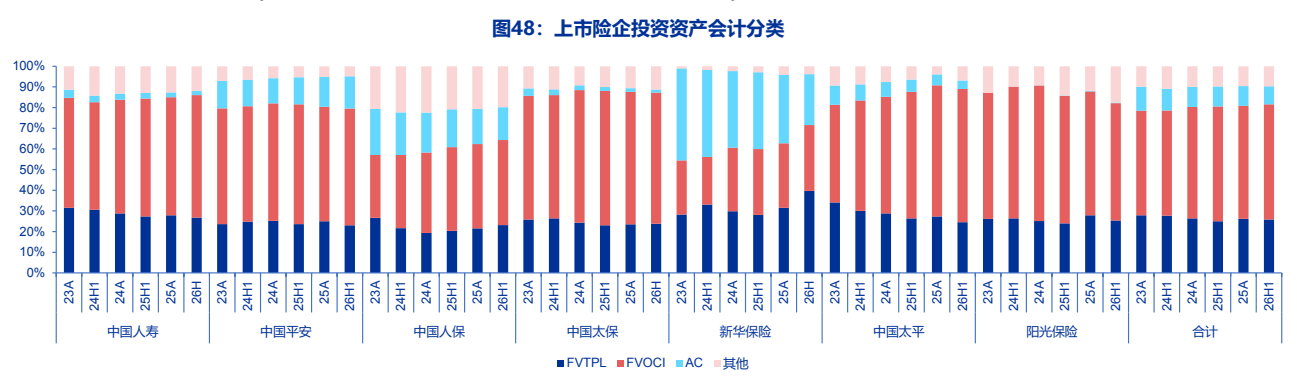
图6. 上市险企投资资产会计分类