国盛证券 宏观专题 新旧动能转化系列五:新基建如何跟踪?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券认为当前我国正处于新旧动能转化的拐点之年,基建投资跟踪体系正经历范式转换:传统基建以土木工程为主体,依靠“资金—订单—落地”三环节框架和沥青、水泥、螺纹钢、挖掘机开工率等实物量指标跟踪,目前这些指标全面走弱且相互印证,广义基建投资累计同比6月转负、7月继续下行;而新基建聚焦“建网布算”,建设形态以机电安装与设备部署为主,数据中心土建占比不足三成、5G基站95%以上共享存量资源,传统实物量指标失去物理载体。 据发改委初步估算,2026年“六张网”及相关重点领域投资规模超7万亿元,其中算力网2026年投资超过4000亿元、“十五五”全产业链总投资将达6万亿元。 报告重构了“资金端—项目端—施工端”三环节跟踪体系:资金端先行指标为新增专项债(截至2026年9月11日投向新型基础设施领域19995亿元、占发行总额65.9%)和超长期特别国债(2026年规模1.3万亿元,进度接近85%),月度验证为信息传输业投资(1-7月累计同比26%)、电信广播电视投资(3.6%)和电力热力投资(降5.3%);项目端跟踪全国招标公告数量、算力中心项目建设数量(2026年6月拟建及在建54个、同比增35%)和5G基站招标公告量(8月16个、环比增14.3%、创年内新高);施工端以信息传输业用电量(7月同比增15.8%)、5G基站建设量(6月末510.2万个)和充电桩保有量(7月底519万台、同比增21.1%)验证。 报告同时提示统计口径差异、政策调整与落地转化不及预期三项风险。
主要观点
- 传统基建跟踪依赖“资金到位—项目订单—项目落地”三环节框架:资金端跟踪新增专项债发行进度,项目订单端以建筑业PMI新订单指数与8大央企新签合同交叉验证,项目落地端以沥青开工率、水泥发运率、螺纹钢表观需求量和挖掘机开工率交叉验证施工强度。
- 传统基建实物工作量处于收缩通道:广义基建固定资产投资完成额累计同比6月已转负、7月继续下行,建筑业PMI新订单指数持续位于荣枯线下方,沥青开工率、水泥发运率、螺纹钢表观需求量均处于历史同期偏低水平,挖掘机开工率处于近三年低位。
- 新基建已上升为国家战略:2020年发改委首次明确新基建范围(信息、融合、创新三类基础设施),2026年政府工作报告将其列入“十五五”规划109项重大工程,4月28日中央政治局会议将“六张网”纳入国家战略部署,算力网与新一代通信网被提升至与水网、电网同等战略高度;据发改委初步估算,2026年“六张网”及相关重点领域投资规模超7万亿元。
- 新基建与传统基建存在四项根本转换:核心投入从钢铁水泥转向新一代信息技术,建设形态从土木工程转向机电安装与数字化部署,AI芯片约一至两年换代一次、技术迭代加快,投资主体更强调政企协同、社会资本参与度更高。
- 石油沥青装置开工率失真:8月开工率仅23.1%、同比下降26%、为近年同期最低,而1-7月信息传输业固定资产投资累计同比增长26%,两者走势背离,表明沥青开工率无法反映新基建实物工作量。
- 水泥发运率指示功能失真:数据中心机电设备投资占比约七成、土建及装修占比不足三成,预制化技术节约土建成本近80%;截至2026年6月中国铁塔累计承建5G基站超328万个,其中95%以上通过共享存量资源实现,新增土建需求少,水泥消耗被大幅压缩。
- 螺纹钢表观需求量与挖掘机开工率均无法捕捉新基建施工热度:螺纹钢下游以房建与传统土木基建为主,新基建用钢以板材、型钢为主,2024年下半年以来螺纹钢表观需求同比持续下行而信息传输业投资增速维持26%高位;挖掘机开工率2026年整体低于前两年同期水平,仅能映射传统板块景气。
- 传统指标失真的深层原因:物理层新基建不以挖土铺路为核心,重装备与原材料指标失去物理载体;产业链层上游从钢铁水泥转向半导体、光通信、服务器与软件,投资统计内涵从“材料采购”变为“设备购置与技术部署”,失去产业链传导路径。但并非所有指标失效:专项债发行进度仍适用、需额外跟踪投向新基建的比例,中国电建、中国能建的基建新签合同对新型电网落地节奏仍有映射意义。
- 跟踪框架以5G、算力与新型电力三大板块为重心:算力网2026年投资超过4000亿元、“十五五”期间全产业链总投资将达6万亿元;新型电网年投资规模达数千亿元;选择标准为数字技术核心投入、建设形态区别于土木工程、投资体量足以影响宏观判断。创新基础设施、水网、城市地下管网及物流网不纳入框架,沿用旧体系。
- 资金端先行信号:截至2026年9月11日,年内新增专项债投向新型基础设施领域达19995亿元、占发行总额的65.9%;2026年超长期特别国债规模1.3万亿元,其中8000亿元用于“两重”建设,截至目前“两重”资金已全部下达,9月发行明显提速、累计规模将超过1.1万亿元、进度接近85%,9月16日还将续发一期30年期国债。
- 资金端月度验证呈结构性分化:1-7月信息传输业投资累计同比上涨26%、较1-6月增幅扩大0.4个百分点,处于高位增长区间;电信、广播电视和卫星传输服务投资累计同比仅3.6%,反映投资重心从通信网络铺设向算力基础设施切换;电力热力投资累计同比降5.3%,主要受高基数影响,但绝对规模为2017年以来同期次高。
- 项目端沿“招标—立项”链条设三个梯次指标:全国招标公告数量为全领域总闸;算力中心项目建设数量为先行信号,2026年6月全国拟建及在建算力中心项目共54个、同比增长35.0%、较2025年底增长38.5%;5G基站招标公告量为关键节点,8月全国5G基站招标公告数量16个、环比增长14.3%、创年内新高。若资金端信号强劲而项目端未跟进,可判定堵点出在项目启动环节。
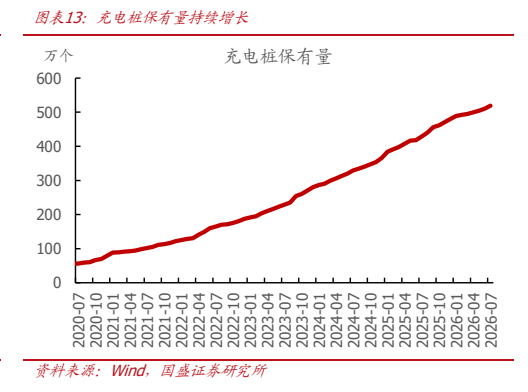
- 施工端建立“数字产业链施工”指标体系:信息传输、软件和信息技术服务业用电量为核心实物口径,7月同比增长15.8%、占全行业用电比重较去年同期提升0.27个百分点;5G基站6月末总数达510.2万个、比上年末增26.4万个、占移动基站总数的39.1%;截至7月底全国充电桩保有量519万台、同比增长21.1%、较2025年底增长8.1%。
- 风险提示:统计口径差异(基建投资完成额与新基建门类存在统计交叉)、政策与规划调整(新基建范围、专项债投向及财政支持力度受政策影响较大)、落地转化不及预期(受项目储备、能评与电力指标、站址协调、设备交付及AI芯片迭代等因素影响,传导时滞可能拉长)。
论述逻辑
- 传统框架成立→传统基建以土木工程为主体、依赖重型设备、项目周期长,沥青/水泥/螺纹钢/挖掘机指标与实物工作量线性相关→但传统基建实物工作量指标全面走弱(广义基建6月转负、7月继续下行),验证三环节框架在传统形态下仍有效→同时“六张网”纳入国家战略、2026年投资规模超7万亿元,基建重心从土木工程转向算力、5G与新型电网→新基建以机电安装与设备部署为主、土建占比低(数据中心土建不足三成、5G基站95%以上共享存量资源),传统指标失去物理载体与产业链传导路径→传统指标与新基建数据背离(信息传输业投资增26% vs 沥青开工率23.1%、同比降26%)→因此需转向“芯片+服务器+电力能耗”的验证维度→按“数字技术核心投入、区别于土木工程、体量足以影响宏观判断”标准选取5G、算力、新型电力三大板块→重构“资金端(专项债19995亿元占65.9%+特别国债1.3万亿元→月度验证信息传输业26%/电信3.6%/电力热力-5.3%)—项目端(招标公告→算力中心项目54个→5G基站招标16个)—施工端(信息传输业用电量+15.8%→5G基站510.2万个→充电桩519万台)”梯次跟踪体系→并用该体系交叉验证、识别落地堵点;往后液冷、预制化等技术将持续压缩土建占比,财政可持续性与社会资本参与度决定新基建扩张的边际节奏,框架需随建设形态与资金来源变化持续迭代。
关键展望
- 超长期特别国债发行节奏:9月2日、4日、9日分别续发30年期730亿元、20年期240亿元和50年期350亿元,累计规模将超过1.1万亿元、进度接近85%,9月16日还将续发一期30年期国债,构成新基建重大项目增量资金来源的验证点。
- 投资重心将持续向算力倾斜:液冷、预制化等技术将持续压缩土建占比;财政可持续性与社会资本参与度决定新基建扩张的边际节奏;投资重心正从“铺网架线”向“算力筑基”迭代升级。
- 框架适用性风险:新基建范围、专项债投向及财政支持力度若发生政策调整,框架适用性可能随之变化;资金到位到开工投产受能评与电力指标、站址协调、设备交付及AI芯片迭代等因素影响,传导时滞可能拉长,导致高频信号与实物工作量阶段性背离。
推荐标的
- 报告未明确给出推荐标的。报告为宏观专题研究,构建新基建投资跟踪框架,未覆盖具体上市公司评级或目标价;仅在讨论指标适用性时提到中国电建、中国能建作为能源电力基建主力,其基建新签合同金额对新型电网落地节奏具有映射意义(作为跟踪指标,非投资推荐)。
关键图表
图1. 图表 1: 基建投资跟踪正从传统土木实物量转向新基建数字产业链

图2. 图表 3: 建筑业 PMI 新订单指数持续位于荣枯线下方,建筑业景气低迷
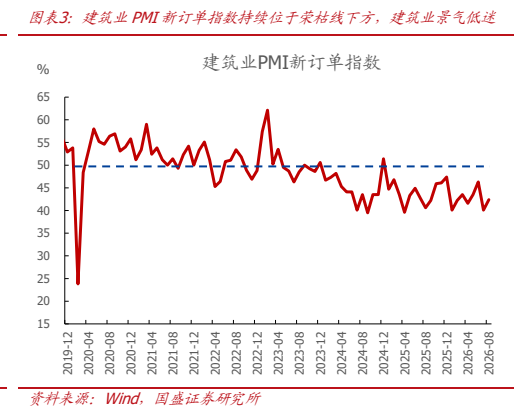
图3. 图表 4: 沥青开工率呈趋势性下降,处于历史低位
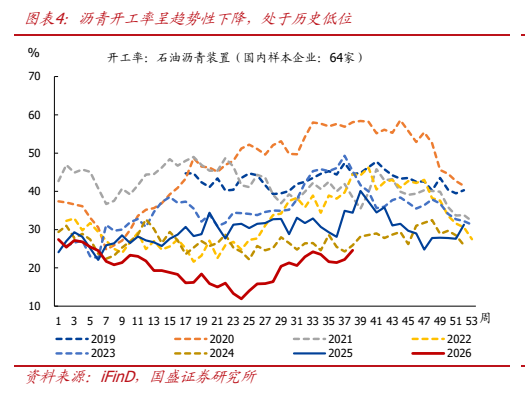
图4. 图表 6: 螺纹钢表观需求处于历年同期最低水平
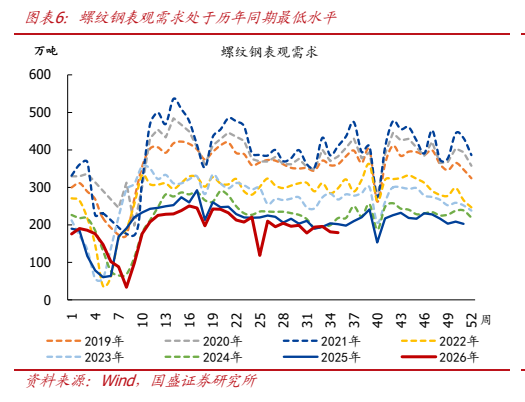
图5. 图表 8: 石油沥青装置开工率与信息传输业投资增速走势背离
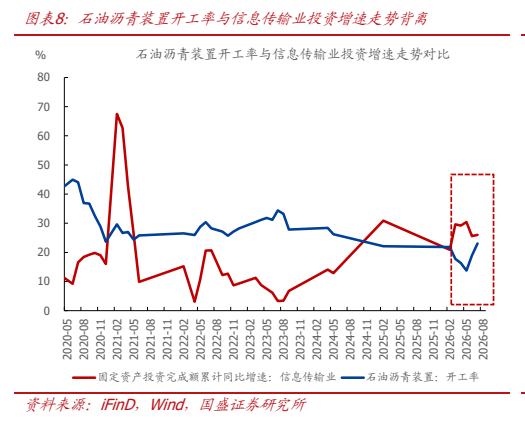
图6. 图表 10: 信息传输业投资增速高位运行;电力热力投资受高基数影响,增速略有回落
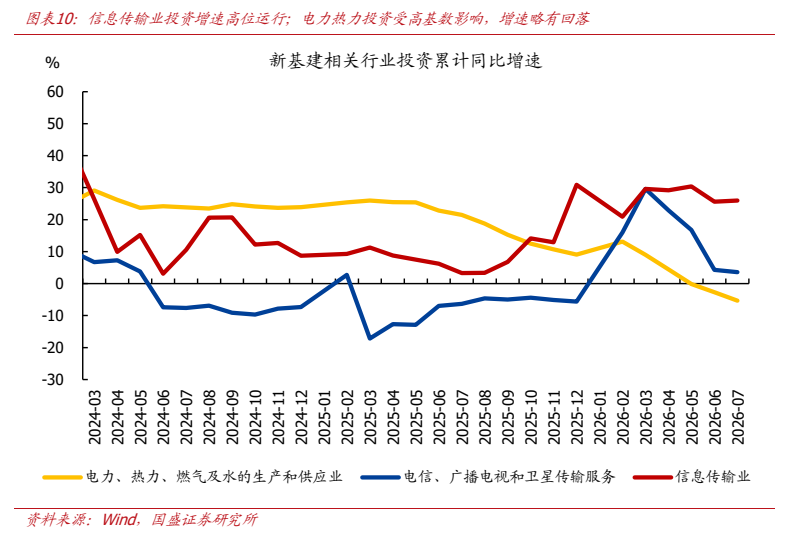
图7. 图表 11: 信息传输业用电量增速与占比同步提升
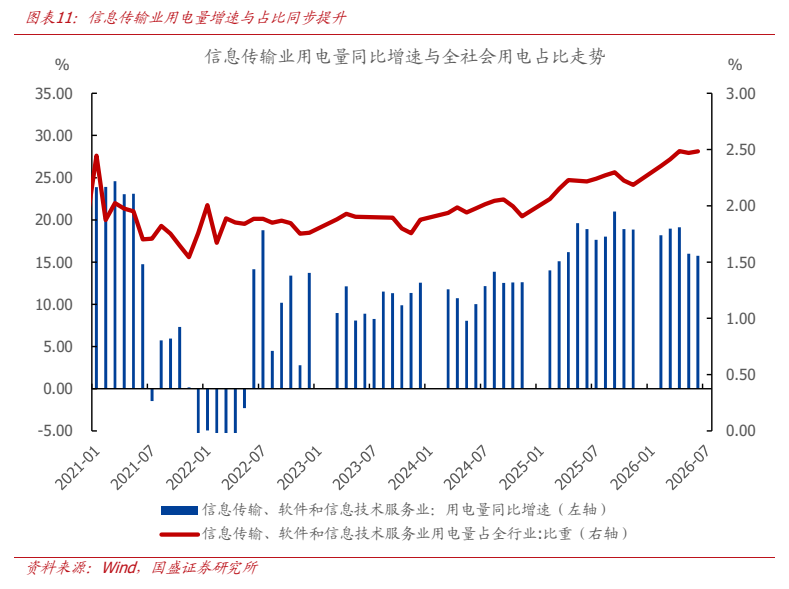
图8. 图表 13: 充电桩保有量持续增长