高盛 亚洲能源实地调研:中国炼油行业核心结论:需求承压,产能或优化,出口受限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年9月21-24日在北京、首尔、东京走访能源企业、政策制定者与行业专家,给出中国炼油行业三大核心结论。 其一,各类行业机构预计到2030年中国石油总需求较2025年水平收缩0至1 mb/d,其中柴油需求预计下降0.4至1.1 mb/d,电动卡车快速渗透是主要拖累;高盛中国工业团队基于2030年重卡和轻卡电动车销量渗透率达40%的假设,测算中国柴油需求到2030年可较2025年下降0.8 mb/d,接近行业估计区间上端,调研嘉宾的预期更为激进,预计2030年新能源重卡销量渗透率达50%-70%、轻卡达50%-60%。 其二,'十五五'(2026-2030)炼油产能走向存在分歧,中石化研究部门估计1.6至2.0 mb/d的中小型炼厂产能可能关停,但执行计划仍在制定阶段;在产能优化情景下高盛测算2030年中国国内需求/产能利用率可维持在86%、仅比2025年低1个百分点,若无实质关停则降至79%。 其三,在严格排放管控下,JLC预计2026年成品油出口配额总量将与2025年持平或略低,未来五年专家预期在逐步收缩与维持现状之间分裂。 基于中国出口受限,高盛对中国以外炼厂持建设性观点:亚洲首选买入评级且在区域Conviction List上的S-Oil和Thai Oil,美国偏好墨西哥湾敞口的大盘股VLO和MPC(均为买入);对中石化维持中性,因其国内敞口大、且在中国成品油定价机制下盈利与90美元/桶以上的布伦特油价负相关。
主要观点
- 中国石油总需求长期承压:各类行业机构(IEA、Sinopec、S&P、CNPC、SIA等)一致预计到2030年中国石油总需求较2025年水平收缩0至1 mb/d
- 柴油是需求下滑的主要贡献项:预计到2030年较2025年下降0.4至1.1 mb/d,电动卡车的快速普及正在加速这一过程
- 高盛中国工业团队预计2030年重卡和轻卡电动卡车销量渗透率均达40%(重卡目标与NDRC官方目标一致),据此测算中国柴油需求到2030年较2025年下降0.8 mb/d,接近行业0.4至1.1 mb/d估计区间的上端
- 按高盛的电动化渗透轨迹,2030年重型电动卡车在车队中的渗透率约达20%(c.20%)
- 调研嘉宾的展望比高盛更激进:预计到2030年新能源重卡销量渗透率达50%-70%、轻卡达50%-60%
- 2030年炼油产能走向存分歧:'十五五'(2026-2030)期间有人预计继续扩张、有人预计加速出清,中石化研究部门估计1.6至2.0 mb/d的中小型炼厂产能可能关停,但潜在关停的执行计划仍在制定阶段、尚无确定的关停时间表
- 产能优化情景下,高盛测算2030年中国国内需求/产能利用率可保持在86%、仅比2025年低1个百分点;若无实质性关停则降至79%
- 出口配额五年受限:尽管国内炼厂积极争取更高配额,JLC预计2026年配额总量将与2025年持平或略低于2025年,因监管优先保障国家能源安全
- 未来五年成品油出口配额的专家预期分裂为逐步收缩与维持当前规模两派,但两派均认为排放管控/脱碳目标将持续主导出口政策
- 中国成品油出口受限支撑高盛对中国以外炼厂的建设性观点:亚洲重点推荐买入评级的S-Oil(在区域Conviction List上)和Thai Oil,理由是现金流生成强劲、估值仍反映周期中段盈利
- 对中石化维持中性评级:因国内敞口大,且在中国成品油定价机制下,其盈利与90美元/桶以上的布伦特油价负相关
- 美国方面,选股框架继续以盈利预测上修作为股价表现的关键驱动,偏好墨西哥湾敞口的大盘股,如买入评级的VLO和MPC
论述逻辑
- 高盛9月21-24日在北京/首尔/东京调研能源企业、政策制定者与行业专家 → 行业机构一致预计2030年中国油品总需求较2025年收缩0至1 mb/d、柴油需求下降0.4至1.1 mb/d(电动卡车渗透加速柴油萎缩)→ 供给端'十五五'扩张与加速出清观点并存,中石化研究部门估计1.6至2.0 mb/d中小炼厂产能可能关停 → 优化情景下2030年利用率仍达86%、无实质关停则降至79% → 排放管控压制下JLC预计2026年出口配额持平或略低于2025年、未来五年趋于收缩或持平 → 中国出口受限利好中国以外炼厂 → 据此亚洲买入S-Oil与Thai Oil、美国买入VLO与MPC、中石化维持中性
关键展望
- 需求端验证点:2030年中国石油总需求较2025年收缩0至1 mb/d、柴油需求下降0.4至1.1 mb/d是报告的核心长期预测区间
- 电动化渗透率假设:高盛预计2030年重卡/轻卡电动卡车销量渗透率达40%,重卡目标与NDRC官方目标一致;调研嘉宾预期更激进,为重卡50%-70%、轻卡50%-60%
- 产能端时间窗口:行业正在制定'十五五'(2026-2030)炼油产能总体目标,潜在关停的执行计划仍处于开发阶段、确定的关停时间表尚未落地,是后续关键观察点
- 利用率情景测算:产能优化情景下2030年利用率86%,无重大关停情景下降至79%
- 出口配额展望:JLC预计2026年配额总量与2025年持平或略低;未来五年专家预期分裂于逐步收缩与维持当前规模之间,两派均认为排放管控将持续深度影响出口政策
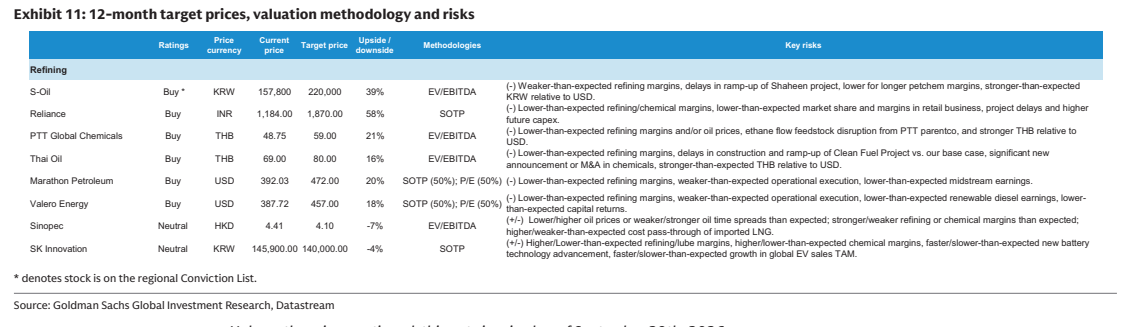
- 个股风险提示(附录12个月目标价表,定价截至2026年9月29日):如S-Oil的主要风险为炼油利润率弱于预期、Shaheen项目推进延迟、石化利润率长期偏低、韩元相对美元走强
推荐标的
- 总体立场:中国成品油出口受限支撑高盛对中国以外(ex-China)炼厂的建设性观点
- S-Oil:买入,且在区域Conviction List上;现价KRW 157,800,12个月目标价KRW 220,000,上行空间39%,估值法EV/EBITDA;推荐理由为现金流生成强劲、估值仍反映周期中段盈利
- Thai Oil:买入;现价THB 69.00,目标价THB 80.00,上行空间16%,估值法EV/EBITDA;亚洲重点关注标的之一
- Valero Energy(VLO):买入;现价USD 387.72,目标价USD 457.00,上行空间18%,估值法SOTP(50%)+P/E(50%);美国墨西哥湾敞口大盘股
- Marathon Petroleum(MPC):买入;现价USD 392.03,目标价USD 472.00,上行空间20%,估值法SOTP(50%)+P/E(50%);美国墨西哥湾敞口大盘股
- Sinopec(中石化):中性;现价HKD 4.41,目标价HKD 4.10,隐含-7%,估值法EV/EBITDA;因国内敞口大,盈利与90美元/桶以上布伦特油价负相关
- Reliance:买入;现价INR 1,184.00,目标价INR 1,870.00,上行空间58%,估值法SOTP(附录目标价表列示)
- PTT Global Chemicals:买入;现价THB 48.75,目标价THB 59.00,上行空间21%,估值法EV/EBITDA(附录目标价表列示)
- SK Innovation:中性;现价KRW 145,900.00,目标价KRW 140,000.00,隐含-4%,估值法SOTP(附录目标价表列示)
关键图表
图2. 中国:2026年石油总需求预测与2025年对比
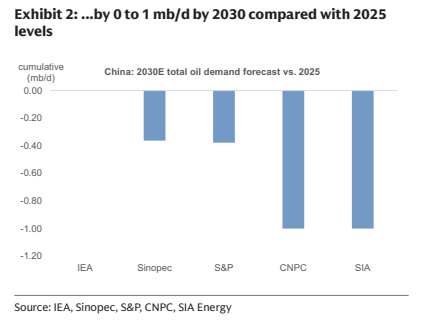
图3. 预计到2030年中国柴油需求较2025年水平下降0.4至1.1百万桶/日
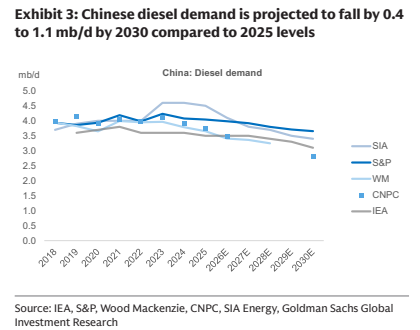
图5. 中国:按燃料类型划分的重型卡车保有量,到2030年渗透率约达保有量的20%
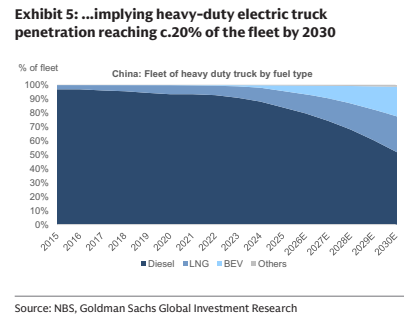
图6. 我们测算到2030年中国柴油需求可能较2025年水平减少0.8百万桶/日
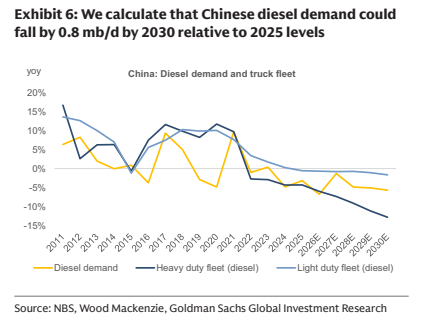
图7. 在潜在关停计划背景下的中国炼油产能
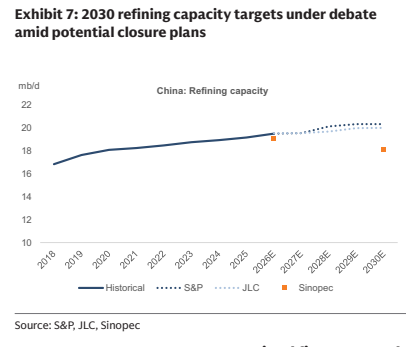
图8. 在产能优化情景下,我们测算到2030年中国内需对应的产能利用率有望稳定在86%的较高水平
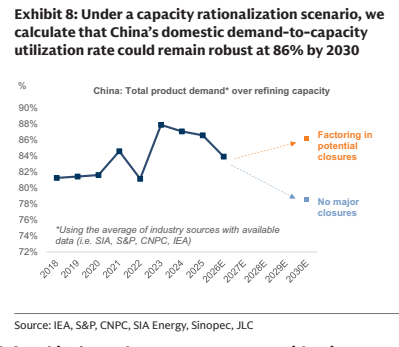
图9. 金联创(JLC)预计2026年配额总量将与2025年持平或略低于2025年水平
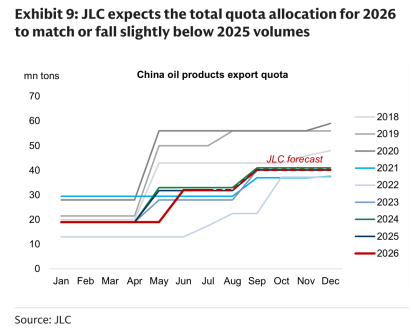
图10. “十五五”规划的约束性目标与地方政府官员的绩效考核挂钩并正被严格执行
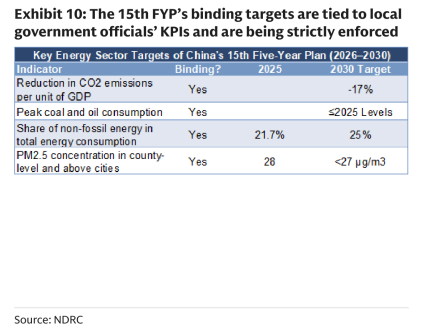
图11. (原文标题文字无法辨识)