高盛 Technip Energies(TE.PA):积压订单势头重燃,上调至买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将 Technip Energies 的评级从“中性”上调至“买入”,目标价由 €32.00 上调至 €35.00。 报告指出,受霍尔木兹海峡供应中断影响,全球对 LNG 供应多元化和安全性的需求激增,推动了多个此前被视为次要或远期的 LNG 项目加速发展。 高盛预计这些项目有望为公司带来约 €105 亿的增量积压订单,并从 2027 年起支撑营收增长。 尽管近期股价较 4 月高点下跌约 30%,但公司目前估值较同业折价约 20%,高盛认为这是极具吸引力的切入点。
主要观点
- 上调评级至“买入”,目标价提升至 €35.00
- LNG 供应多元化需求加速,多个项目获得新动能
- 潜在增量积压订单规模高达约 €105 亿
- 预计 2027 年起积压订单转化将支撑营收增长
- 公司当前估值较同业折价约 20%
- 上调 2027-2029 年营收及 EPS 预测
论述逻辑
- 霍尔木兹海峡供应中断 -> 全球 LNG 供应安全担忧加剧 -> 欧洲与亚洲买家优先考虑供应多元化 -> 多个 LNG 项目优先级提升并加速开发 -> Technip Energies 潜在订单池扩大 -> 积压订单增加 -> 2027 年后营收与盈利可见度提升 -> 评级上调
关键展望
- 预计 2027-2028 年为相关 LNG 项目的 FID 时间窗口
- 管理层目标 2028 年实现更高利润率
- 主要下行风险包括 LNG 项目延迟或 FID 延期
推荐标的
- Technip Energies (TE.PA): 买入,目标价 €35.00
关键图表
图1. Technip Energies:新兴的液化天然气(LNG)机会组合
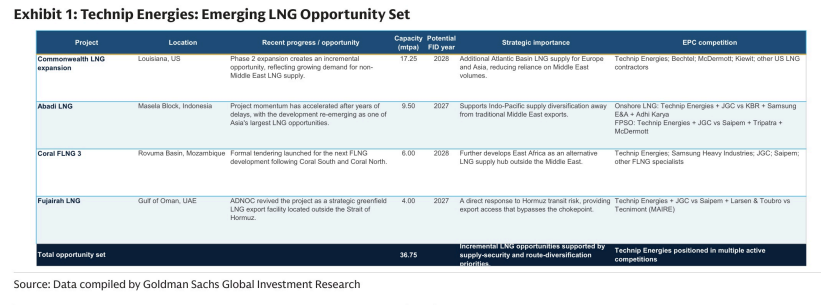
图2. 增量积压订单,基于我们的估算
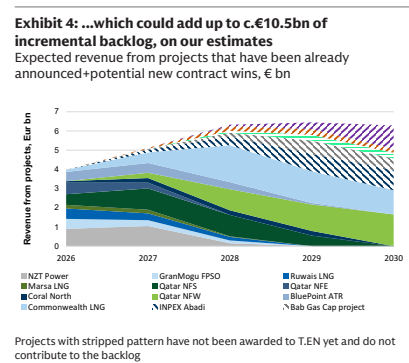
图3. 自3月底以来,Technip Energies的表现显著落后于其油服同业及更广泛的法国股票市场
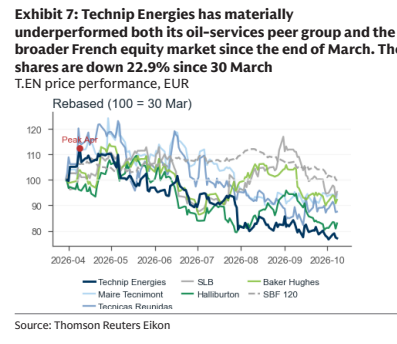
图4. 股票表现与同业及基准指数对比
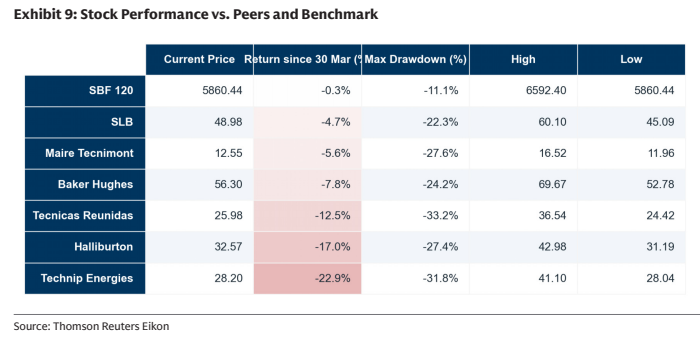
图5. 我们预计液化天然气(LNG)在短期至中期内仍将是新订单的主要贡献来源
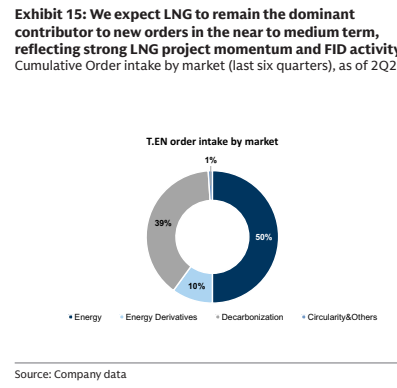
图6. 我们预计到本十年末收入将稳步增长(2025-2030年复合年增长率为7%)
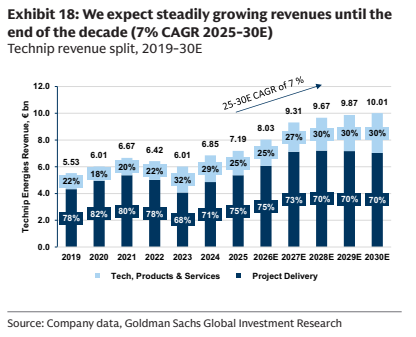
图7. 我们的估算显示2026/27年收入比市场共识高出1%/2%

图8. 我们预计2026-2027年将是液化天然气(LNG)最终投资决策(FID)活动的最后高峰期
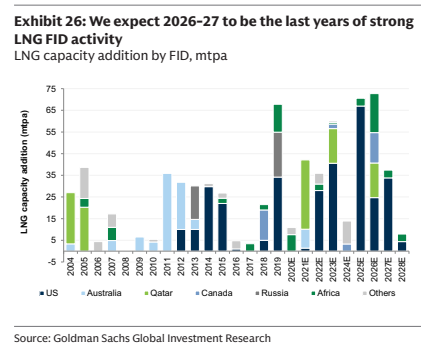
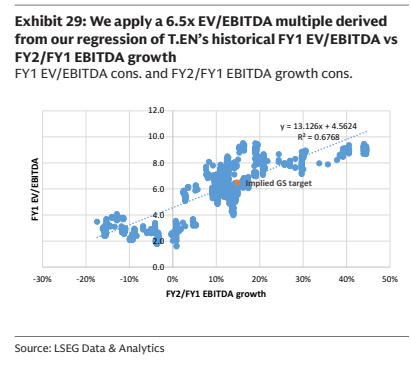
图9. 我们应用了基于T.EN历史FY1 EV/EBITDA与FY2/FY1 EBITDA增长回归分析得出的6.5倍EV/EBITDA倍数