花旗 达美乐比萨(DPZ.N)26年第三季度前瞻:预计业绩符合预期,争论将持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
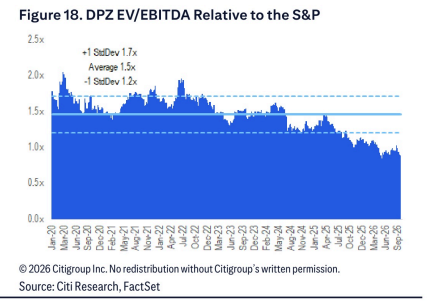
花旗预计达美乐比萨 3Q26 业绩大致符合预期,重申 2026 年指引,且长期算法(LT algo)不太可能在 2027 年前更新,这将为年初至今下跌约 28% 的股价提供至少暂时性提振,随后市场将回归结构性 vs 周期性争论。 Second Measure 高频数据显示 3Q26 美国销售额同比下滑 3.0%(2Q26 为下滑 1.7%)、交易量下滑 1.7%(2Q26 为下滑 0.2%)、客单价下滑 1.4%(2Q26 为下滑 1.6%),App 参与度同比改善至约 6%(2Q26 约 4%);占 COGS 约 20% 的块状奶酪价格 3Q26 同比下降约 11%。 花旗将 2026E/2027E EPS 从 $18.38/$20.38 调整至 $19.32/$20.58,以反映汇率、回购和利润率调整;远期 EPS 不包含 DPC Dash 投资的市值重估,且 2026 年包含第 53 周。 评级维持 Neutral,目标价维持 US$335,对应 NTM EV/EBITDA 13.7x(约为标普 500 的 1.0 倍,较 5 年均值低逾 2 个标准差)及约 6% FCF 收益率;按 9 月 29 日收盘价 US$301.81 计算,隐含 11.0% 股价回报、2.6% 股息率与 13.6% 总回报。 花旗认为,更具持续性的上涨需要新任 CEO 证明三方面可见性:能穿透低收入压力与 GLP-1 威胁的产品创新/营销周期以推动持续的 LSD% 美国同店增长、美国加盟商新店增长持续超过 2%、国际门店增长保持 MSD% 步伐。 近端的差异化来自广告支出提升/促销加速与菜单创新/3PD 扩张带来的美国 SSS 顺风,但品类创新易被复制、杂货与便利店竞争加剧,国际业绩将继续压制业绩与情绪。
主要观点
- 花旗预计 3Q26 业绩大致符合预期、重申 2026 年指引,长期算法(LT algo)不太可能在 2027 年前更新,这将为年初至今下跌约 28% 的受挫股价提供至少暂时性提振。
- 维持 Neutral 评级,目标价维持 US$335,对应 13.7x NTM EBITDA、约为市场 1.0 倍;按 US$301.81 现价计,预期股价回报 11.0%、股息率 2.6%、总回报 13.6%,市值 US$9,984M。
- Second Measure 数据显示 3Q26 美国销售、交易量、客单价全面走弱:分别同比下滑 3.0%、1.7%、1.4%,销售与交易量降幅较 2Q26 走阔,客单价降幅收窄。
- DPZ App 参与度同比改善至约 6%,好于 2Q26 的约 4%;DoorDash 参与度同比增长且环比小幅走高,而 UberEATs 参与度同比 HSD% 收缩并触及多年低点。
- 占 COGS 约 20% 的块状奶酪价格 3Q26 同比下降约 11%,成本端相对友好。
- 花旗将 2026E/2027E EPS 调整至 $19.32/$20.58(原为 $18.38/$20.38),反映汇率、回购与利润率调整;远期 EPS 不含 DPC Dash 投资的市值重估,2026 年含第 53 周;2028E EPS 为 $21.35。
- 持续性跟进需要投资界相信新任 CEO 拥有三方面可见性:穿透低收入压力/GLP-1 威胁的产品创新与营销周期(推动持续的 LSD% 美国同店增长)、美国加盟商新店增长持续超过 2%(并证明近期加盟商关店头条属一次性)、国际门店增长保持 MSD% 步伐。
- 10/13 盘前电话会五大议题:The Domino 对增量销售、抢占传统快餐 me-we 交易场合及客单价的影响;如何撬动品类领先的营销预算(线性电视在体育期间是否失去相关性);新任 CEO 对新菜单创新节奏(目标每年 2 次)、3PD 合作与店内平台的调整;美国加盟商 2027 年开店意愿;与国际 MFA 的市场整合对话进展。
- 投资策略:近端 DPZ 可凭广告支出提升/促销活动加速与菜单创新/3PD 进一步扩张获得美国 SSS 顺风,但品类面临挑战(创新可被复制、杂货/便利店竞争加剧),国际业绩将继续压制业绩与情绪。
- 估值采用 NTM EV/EBITDA 与 FCF 收益率,$335 目标价隐含约 6% FCF 收益率,相对倍数较 5 年均值低逾 2 个标准差,反映对品类、低收入敞口与竞争格局演变的担忧。
- 公司概况:达美乐 1960 年创立,全球 90 个市场拥有超过 17,600 家门店、98% 为特许经营;外卖与自提各占美国销售约 50%;业务分为美国门店、国际特许与供应链三大板块。
- 风险清单——上行:3PD 聚合平台渗透提升、美国单一品牌加盟商政策改变引入多品牌运营商刺激新店增长、QSR 行业竞争性折扣减少(尤其全国披萨品牌)、改变门店人力与盈利的后厨科技;下行:消费者抵制定价、QSR 折扣加剧、菜单创新/广告与科技落地不佳、奶酪/燃料/人工成本意外激增、外卖聚合渠道促销升级、门店财务明显走弱导致加盟商关系恶化。
论述逻辑
- 3Q26 业绩定于 10/13 盘前公布 → 高频数据扫描:Second Measure 显示美国销售同比 -3.0%、交易量 -1.7%、客单价 -1.4%(销售与交易较 2Q26 走弱),App 参与度同比改善至约 6%,奶酪成本(约 20% COGS)同比约 -11% → 据此花旗预计业绩大致符合预期、重申 2026 年指引、LT algo 不更新(最早 2027 年)→ 这一组合应为年初至今下跌约 28% 的股价提供暂时提振 → 但更持续的跟进取决于新任 CEO 能否证明三方面可见性:穿透低收入压力/GLP-1 威胁的产品创新与营销周期(推动 LSD% 美国同店增长)、美国加盟商新店增长持续 >2%、国际门店增长保持 MSD% → 因此花旗维持 Neutral 与 $335 目标价(13.7x NTM EBITDA、约 1.0x 市场、约 6% FCF 收益率),预期股价随后回归结构性 vs 周期性争论。
关键展望
- 3Q26 业绩定于 10 月 13 日盘前(BMO)公布,上午 8:30 召开电话会,为最直接的验证节点。
- 长期算法(LT algo)不太可能在 2027 年前更新,短期缺乏催化剂意味着业绩后股价或回归结构性 vs 周期性争论。
- 电话会关注新任 CEO 是否调整新菜单创新节奏(目标每年 2 次)、3PD 合作与店内平台,以及美国加盟商 2027 年开店意愿、国际 MFA 市场整合对话进展。
- 盈利路径:2026E/2027E/2028E EPS 分别为 $19.32/$20.58/$21.35;2026 年包含第 53 周;远期 EPS 不含 DPC Dash 投资的市值重估。
- 估值与回报框架:$335 目标价隐含 NTM EV/EBITDA 13.7x(约标普 500 的 1.0 倍)与约 6% FCF 收益率;上下行风险分别包括 3PD 渗透提升/单一品牌加盟商政策调整,与定价阻力/QSR 折扣加剧/奶酪燃料人工成本激增等。
推荐标的
- Domino's Pizza Inc.(DPZ.N):Neutral(中性),目标价 US$335.00,现价 US$301.81(2026 年 9 月 29 日 16:00),预期股价回报 11.0%、股息率 2.6%、总回报 13.6%,市值 US$9,984M。理由:预计 3Q26 业绩符合预期、重申 26 年指引并带来暂时提振,但随后回归结构性 vs 周期性争论;品类挑战(创新可复制、杂货/便利店竞争)与国际业绩压制是主要顾虑。
关键图表
图1. Second Measure同比交易量、客单价及销售额
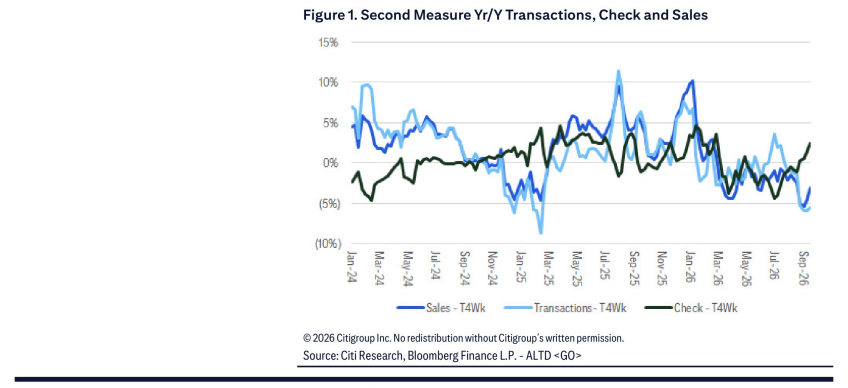
图2. DPZ自2019年以来的全国促销日历
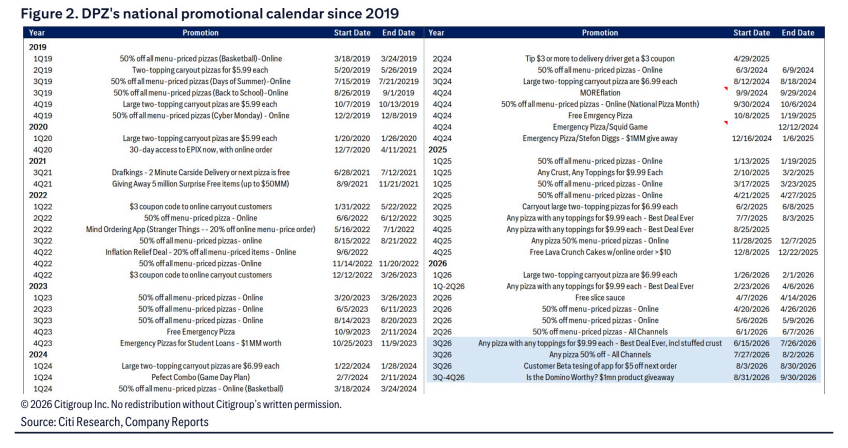
图3. 周活跃用户(百万)
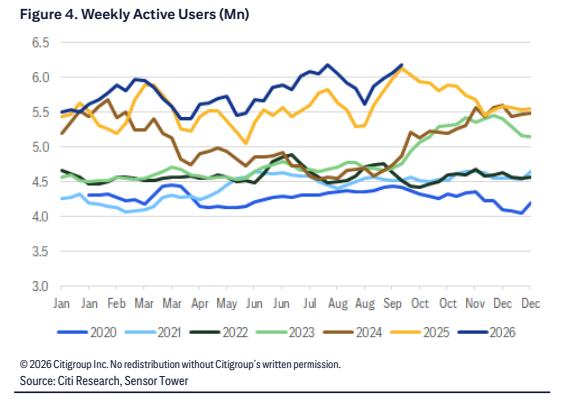
图4. 美国周活跃App用户(千)
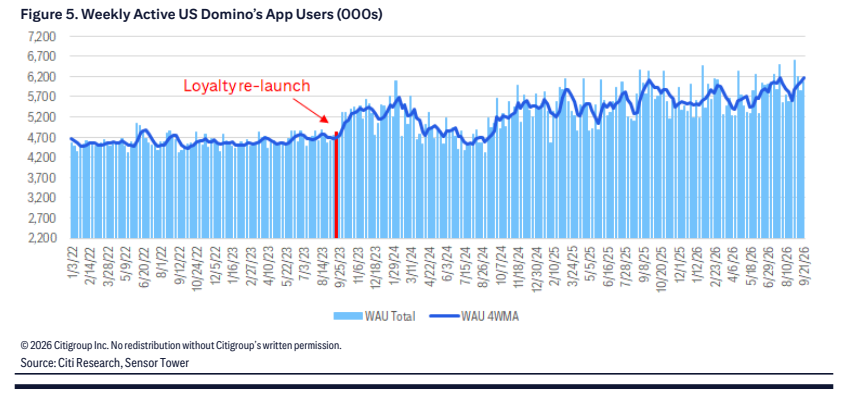
图5. 美国DoorDash应用周活跃用户(千)
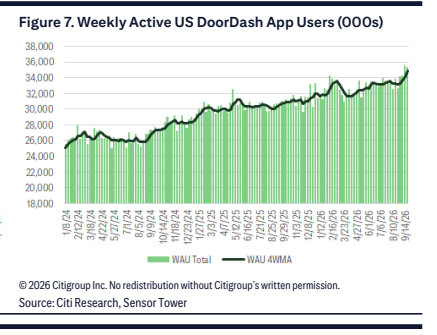
图6. 美国外送与自取同店销售增长对比
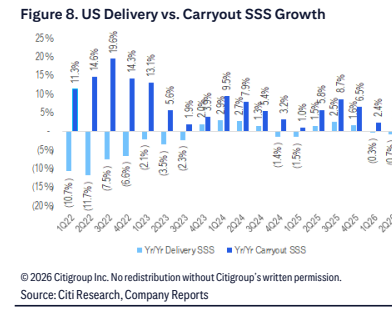
图7. CME块状奶酪价格(美元/磅)
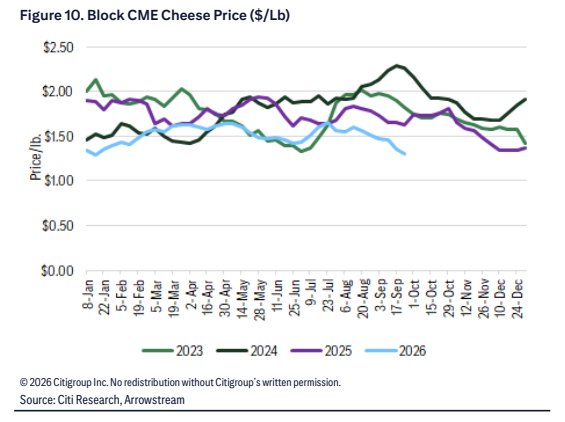
图8. 相对LSR同业的股价表现
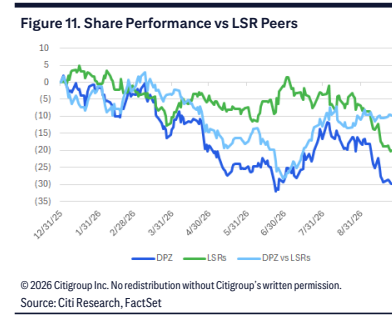
图9. 花旗预测与市场一致预期差异表
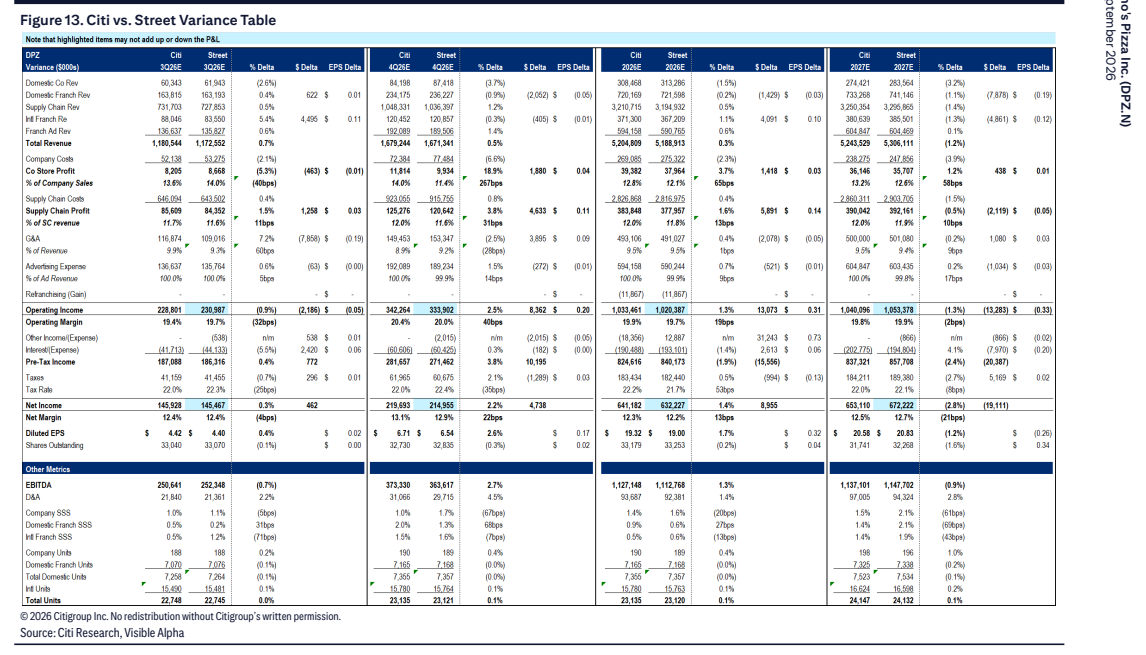
图10. DPZ绝对市盈率
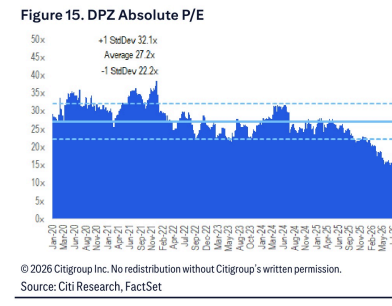
图11. DPZ绝对EV/EBITDA
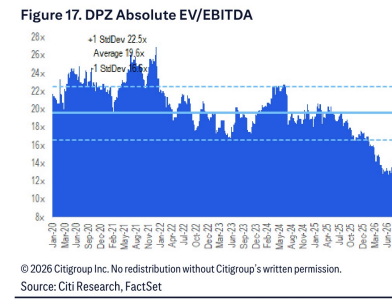
图12. DPZ EV/EBITDA相对标普指数表现