摩根士丹利:大摩 新思科技(SNPS.US): 从叙事到执行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在新思科技2026年投资者日后将关注点从叙事转向执行,重申Overweight评级、目标价US$500.00,行业观点Attractive,9月30日收盘价US$434.94。 针对年内市场对LLM颠覆、Design IP增长乏力与Ansys整合执行的三大担忧,管理层给出系统性回应:推出三条AI变现路径——Full Stack(Autopilot平台的平台订阅+智能体订阅+工具订阅/用量计费三层)、Customer Owned Platform + Agents混合框架,以及多年合作的GPT-Synopsys专用模型(工具订阅加与PPA、优化RTL等结果挂钩的分成)。 Design IP方面,Factory 2/AOIP采用license per programme+定制费+royalty模式,与亚马逊的多年合作包含$1bn许可费、覆盖多代Graviton、Trainium与Nitro芯片,AOIP收入目标FY30达$1bn(不含royalty)。 Ansys方面,multiphysics fusion工具支撑FY29e $400mn收入协同run-rate目标,而$400mn成本协同目标提前一年至FY27。 管理层还提前于惯常DecQ时间表给出FY27指引:销售额$11.15bn、非GAAP经营利润率44%、EPS $19.08,并将FY26/30长期目标上调至mid-teens收入CAGR、50%非GAAP经营利润率、mid-20% EPS增长与mid-20% FCF生成。 尽管公告后股价收涨5%、反应相对温和,大摩认为在股价P/E低于五年均值的背景下这是有吸引力的介入点,后续关键考验在于客户采用的速度与规模、新变现模式向盈利增长的转化以及整合里程碑的兑现。
主要观点
- 投资者日令大摩对股票故事更加积极:管理层上调长期增长展望、推出AI变现框架、详解Factory 2 IP模式并提前Ansys协同兑现,但股价反应温和、当日收涨5%。
- 针对LLM颠覆担忧,管理层确认AI引导的芯片设计流程将使用而非绕过Synopsys工具,并进一步给出三条AI变现路径。
- 路径一为Synopsys Full Stack:发布Autopilot长程智能体平台,变现分三层——Autopilot平台订阅、Synopsys智能体组合订阅、底层工具订阅或按用量计费。
- 路径二为Customer Owned Platform + Agents混合框架:客户使用自有平台、订阅选定的Synopsys智能体与工具,公司无需客户整体迁移平台即可保留智能体与工具层变现。
- 路径三为Frontier Models:宣布GPT-Synopsys多年合作,基于Synopsys工具训练专用AI模型,收入来自覆盖模型训练与后续使用的工具订阅,以及与PPA改善或优化RTL等结果挂钩的分成。
- Design IP从Factory 1/Standards Based IP扩展至Factory 2/Application Optimised IP,变现模式为每项目许可+定制费+royalty,对比Standards Based IP的license+NRE费模式;Factory 1继续保留。
- 与亚马逊的多年合作包含$1bn许可费、覆盖多代Graviton、Trainium和Nitro芯片,验证AOIP模式;管理层称更多客户合作在推进中,AOIP收入目标FY30达$1bn(不含royalty)。
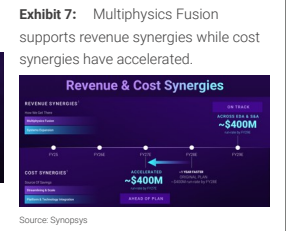
- Ansys方面:新 multiphysics fusion 工具应用于implementation、multi-die设计、signoff、design closure及analog和photonics,披露多项客户合作,支撑FY29e $400mn收入协同run-rate目标;$400mn成本协同run-rate目标提前一年、从FY28提前至FY27。
- 提前于惯常DecQ时间表引入FY27指引:销售额$11.15bn、非GAAP经营利润率44%、EPS $19.08,大致符合Street预期。
- 更关键的增量在长期框架:各终端市场FY26/30增速上调——Design IP高teens、EDA mid-teens、Simulation and Analysis双位数;整体长期收入增长目标上调至FY26/30e mid-teens CAGR,并配以非GAAP经营利润率50%、mid-20%非GAAP EPS增长与mid-20% FCF生成目标。
- 关键考验转向执行:客户采用的速度与规模、新变现模式向盈利增长的转化、整合里程碑的兑现;商业动能的证据是持续重估的关键。
- 估值与评级:板块交易于30-35x P/E区间,大摩对FY26 EPS($15.12)应用约33x P/E;因股价P/E低于五年均值、视为有吸引力的介入点,重申Overweight、PT $500。AlphaSignals将投资者日事件标注为强化论点、温和超预期的上行惊喜。
论述逻辑
- 投资者日事件(30 Sep 2026)→ 年内投资者担忧集中于三点:AI颠覆、Design IP缺乏增长、Ansys整合执行风险 → 管理层以三条AI变现路径(Autopilot全栈订阅、Customer Owned Platform + Agents、GPT-Synopsys)回应LLM颠覆疑虑 → AOIP/Factory 2以license per programme+定制费+royalty模式拓宽Design IP空间,亚马逊$1bn许可费验证商业模式并锚定FY30 $1bn收入目标 → multiphysics fusion支撑FY29e $400mn收入协同,成本协同提前一年至FY27缓解整合担忧 → 长期目标上调至FY26/30 mid-teens收入CAGR、50%利润率、mid-20% EPS/FCF增长,并提前给出FY27指引($11.15bn/44%/$19.08) → 风险 debate 从叙事转向执行验证(客户采用、盈利转化、整合里程碑) → 大摩视P/E低于五年均值为介入点,重申Overweight、PT $500。
关键展望
- FY27指引提前发布(先于惯常DecQ时间表):销售额$11.15bn、非GAAP经营利润率44%、EPS $19.08。
- AOIP里程碑:FY30收入达$1bn(不含royalty),管理层强调更多客户合作在推进中。
- Ansys验证点:FY29e $400mn收入协同run-rate目标;$400mn成本协同run-rate目标提前至FY27(原FY28),依据是平台与技术整合。
- FY26/30长期目标:mid-teens收入CAGR、非GAAP经营利润率50%、mid-20%非GAAP EPS增长与mid-20% FCF生成。
- 执行验证清单:客户采用的速度与规模、新变现模式转化为盈利增长、按里程碑交付整合;商业动能证据决定能否持续重估。
- 上行风险:AI ASIC与GPU放量超模型假设、汽车与工业更快复苏、凭Ansys产品从同业夺得设计订单、IP业务(尤其中国)强劲复苏;下行风险:下行周期更深R&D削减、出口管制进一步收紧、本地化趋势下被新EDA玩家夺份额、Ansys并购成本协同不达。
- 目标价时间框架:除非另有说明,摩根士丹利研究目标价的时间窗口为12至18个月。
推荐标的
- Synopsys Inc.(SNPS.O / SNPS US):Overweight,目标价US$500.00,行业观点Attractive;9月30日收盘价US$434.94;理由:投资者日强化论点(AlphaSignals标注Strengthens、温和上行惊喜),P/E低于五年均值构成介入点,约33x P/E应用于FY26 EPS $15.12。
- 半导体行业覆盖表(截至2026/9/30价格)部分代表性标的:Cadence Design Systems(CDNS.O)O、US$330.19;Arm Holdings(ARM.O)E、US$289.66;NVIDIA(NVDA.O)O、US$228.38;Broadcom(AVGO.O)O、US$351.19;Qualcomm(QCOM.O)E、US$184.04;PDF Solutions(PDFS.O)O、US$51.05;Texas Instruments(TXN.O)U、US$280.09。
关键图表
图1. 新思科技全栈自动驾驶平台应用于人工智能
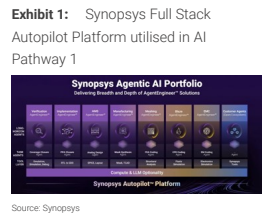
图2. 客户人工智能采用选择
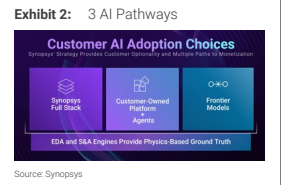
图3. 变现模式从标准型IP向应用优化型IP的转变
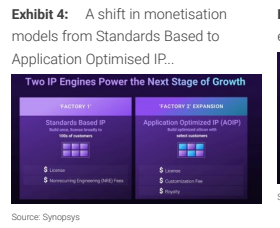
图4. AOIP聚焦于
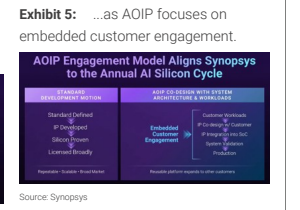
图5. 多物理场融合已获得广泛的客户认可
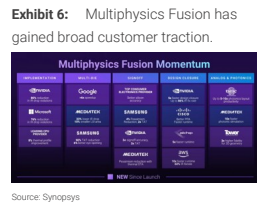
图6. 多物理场融合