伯恩斯坦:亚洲工业技术全球自动化:2026 年亚洲自动化之旅要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Bernstein 在 2026 年 5 月亚洲自动化之旅后发布报告,认为亚洲自动化需求正在复苏,但复苏速度不均。中国本土自动化厂商在光伏、锂电等特定领域表现强劲,而日本厂商在半导体设备领域保持优势。报告指出,2026 年全球自动化市场预计增长 5-7%,其中中国增长 8-10%,日本增长 3-5%。机器人订单同比增长 12%,但半导体设备订单增长放缓至 4%。
主要观点
- 亚洲自动化需求整体复苏,但不同地区和行业分化明显。
- 中国本土自动化厂商在光伏和锂电领域市场份额提升,2026 年预计增长 15%。
- 日本自动化厂商在半导体设备领域仍占主导,但面临中国厂商竞争。
- 全球机器人订单 2026 年第一季度同比增长 12%,其中中国增长 18%,日本增长 5%。
- 半导体设备订单增长放缓,2026 年第一季度同比增长 4%,低于 2025 年第四季度的 8%。
- 自动化库存水平正在正常化,渠道库存从 2025 年第四季度的 8 周降至 2026 年第一季度的 6 周。
- 劳动力成本上升和制造业回流趋势推动自动化投资,尤其在东南亚。
- 中国光伏和锂电行业自动化投资强劲,2026 年预计增长 20%。
- 日本厂商在汽车自动化领域面临挑战,订单同比下降 2%。
- 欧洲自动化需求疲软,2026 年预计仅增长 1-2%。
论述逻辑
亚洲自动化需求复苏 → 中国本土厂商在光伏/锂电领域受益 → 日本厂商在半导体设备领域保持优势 → 机器人订单增长但半导体设备订单放缓 → 库存正常化 → 劳动力成本上升和制造业回流进一步推动自动化投资。
关键展望
- 2026 年全球自动化市场预计增长 5-7%。
- 中国自动化市场 2026 年预计增长 8-10%。
- 日本自动化市场 2026 年预计增长 3-5%。
- 机器人订单 2026 年全年预计增长 10-15%。
- 半导体设备订单 2026 年下半年可能回升,但不确定性较高。
- 风险包括地缘政治紧张、供应链中断和需求不及预期。
推荐标的
报告未明确给出推荐标的。
关键图表
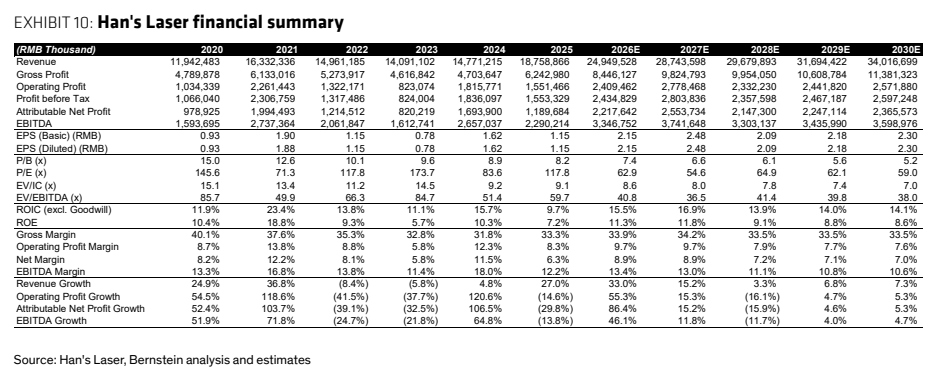
图1. 更新财务摘要(图表7至图表12)
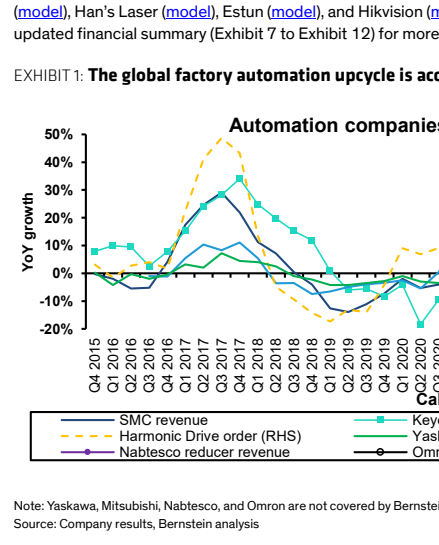
图2. 请参阅投资影响及讨论
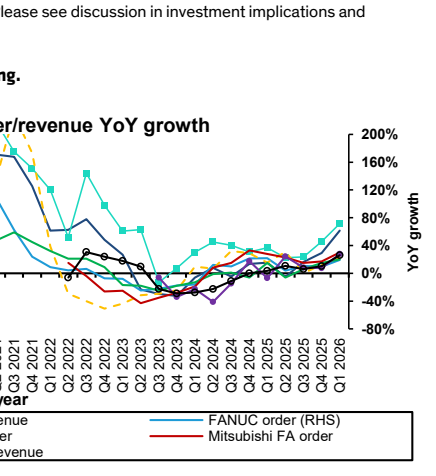
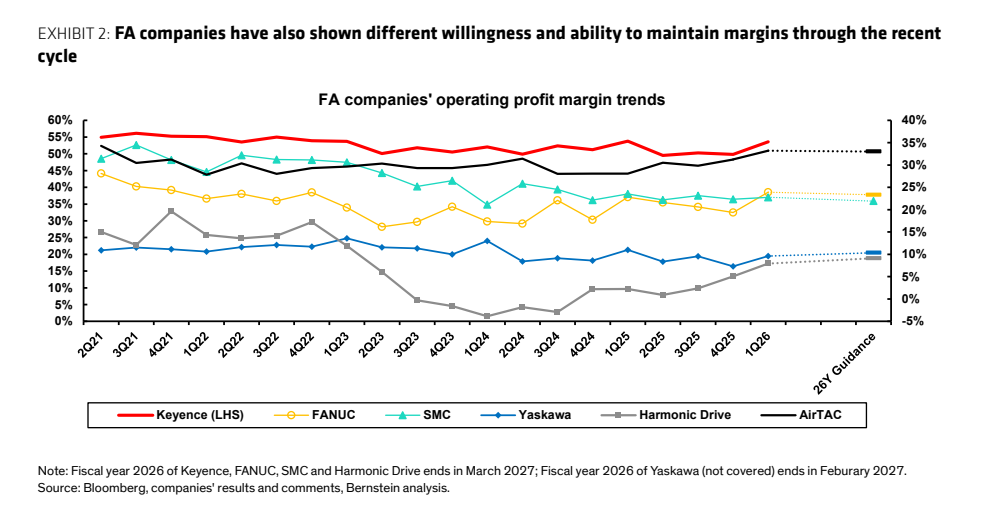
图3. 全球工厂自动化上升周期正在加速
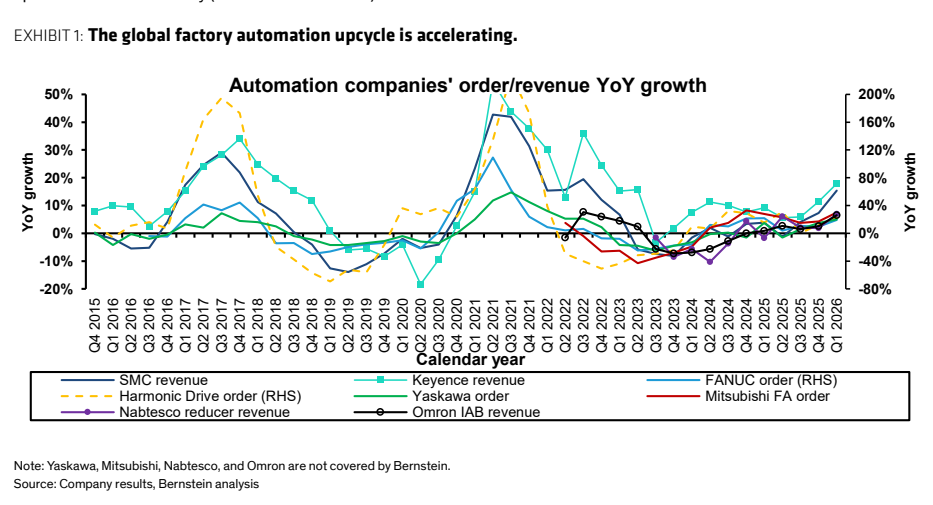
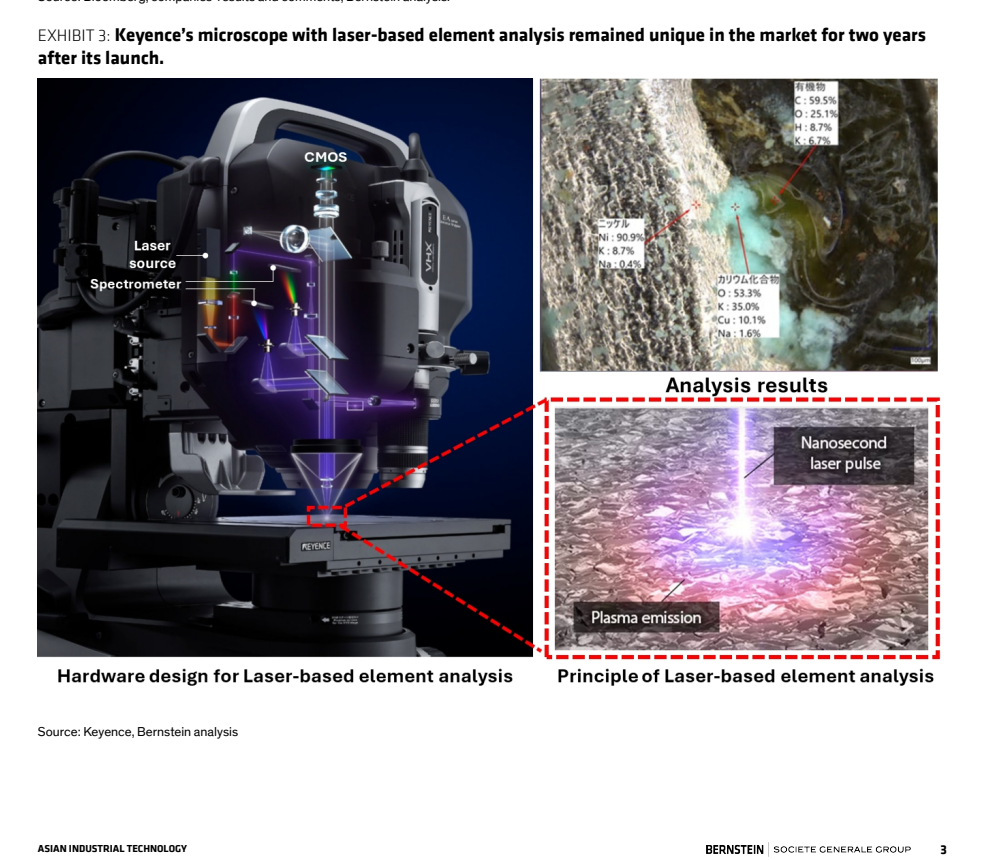
图4. 工厂自动化企业在近期也表现出不同的维持利润率意愿和能力
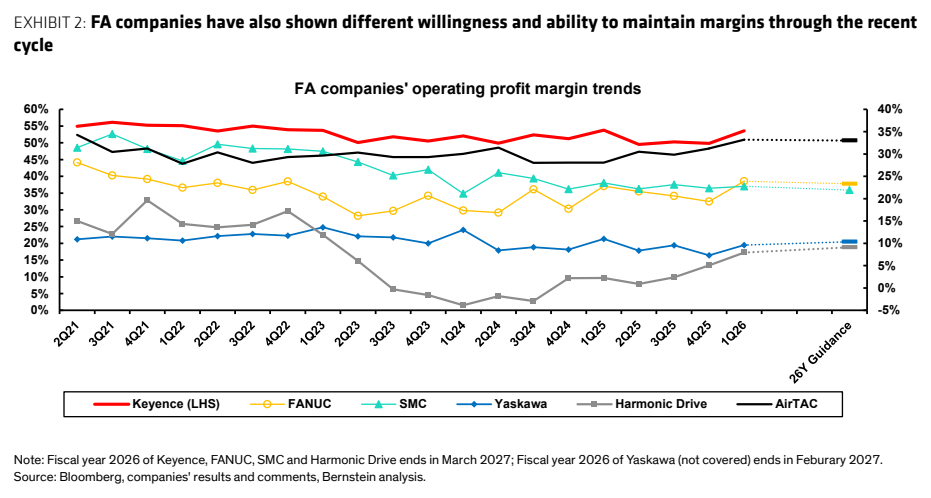
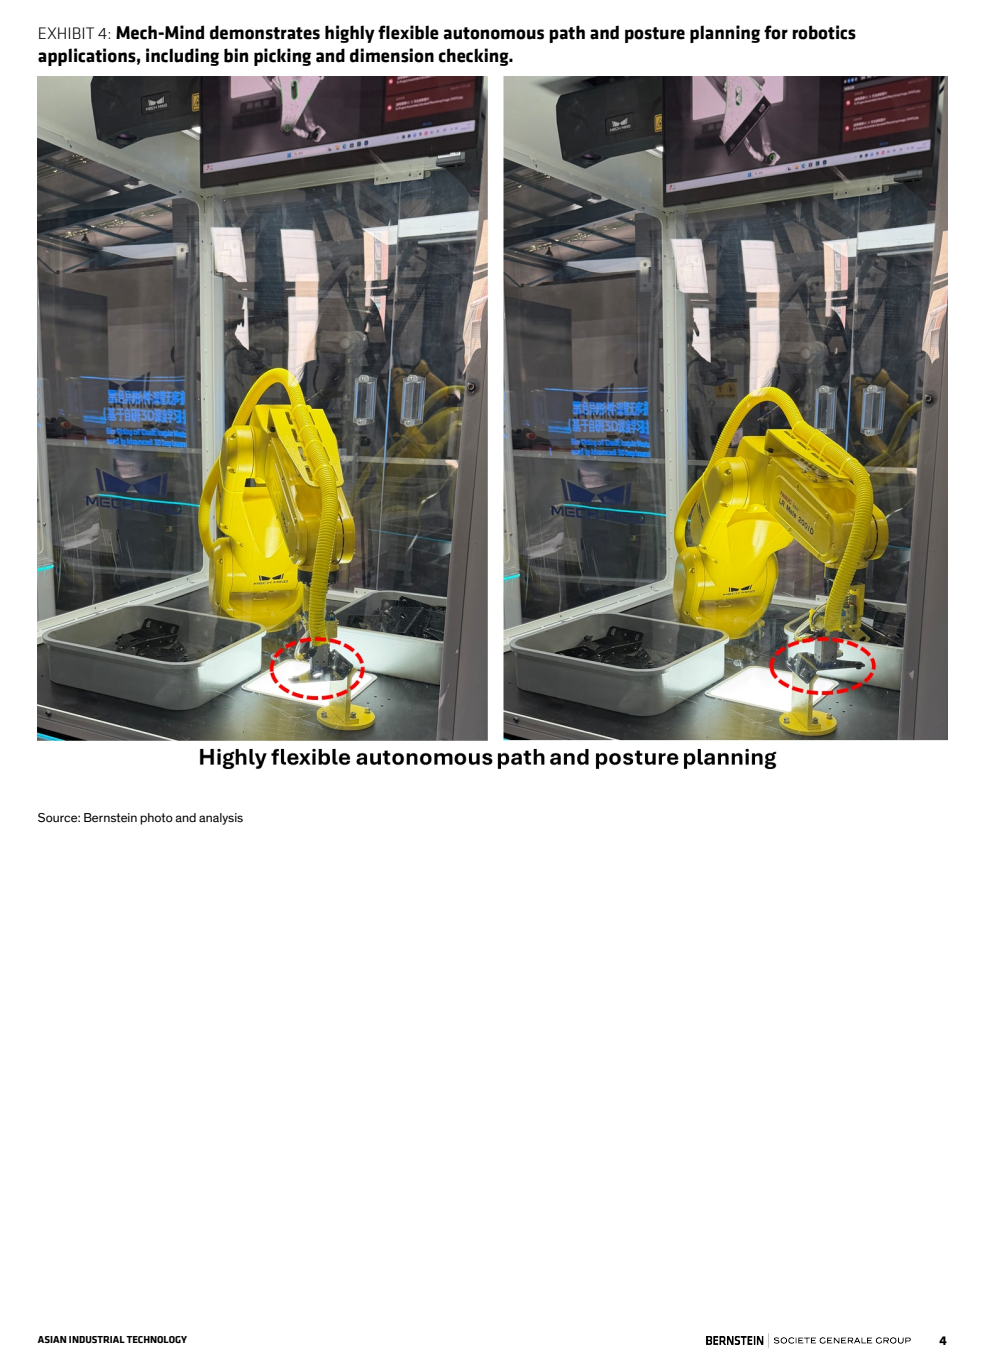
图5. 基恩士的激光元素分析显微镜在市场上保持独特地位两年
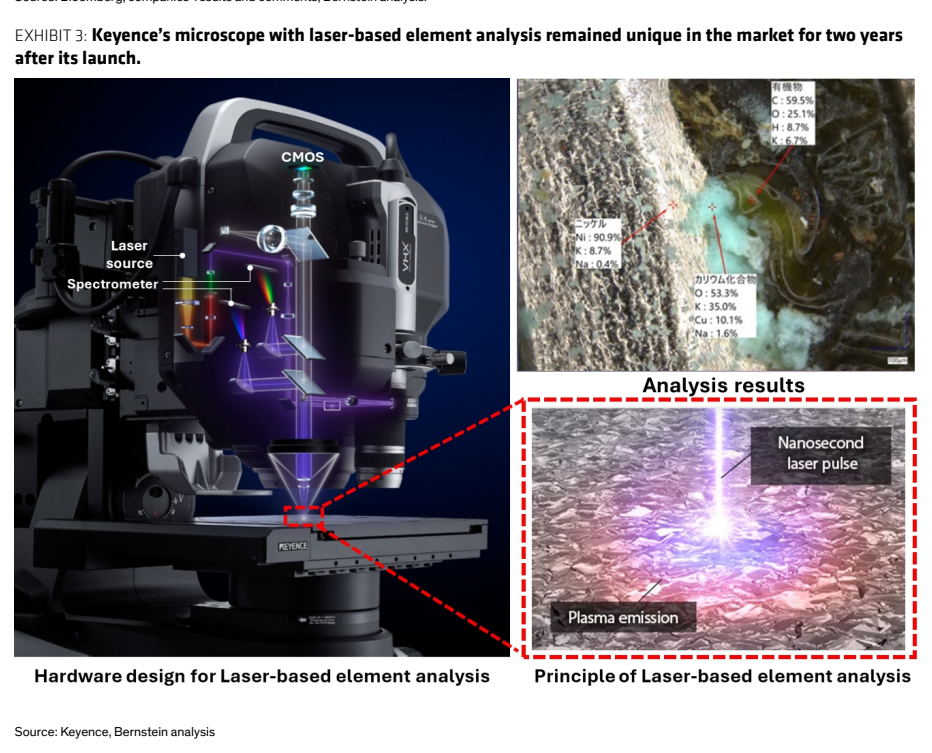
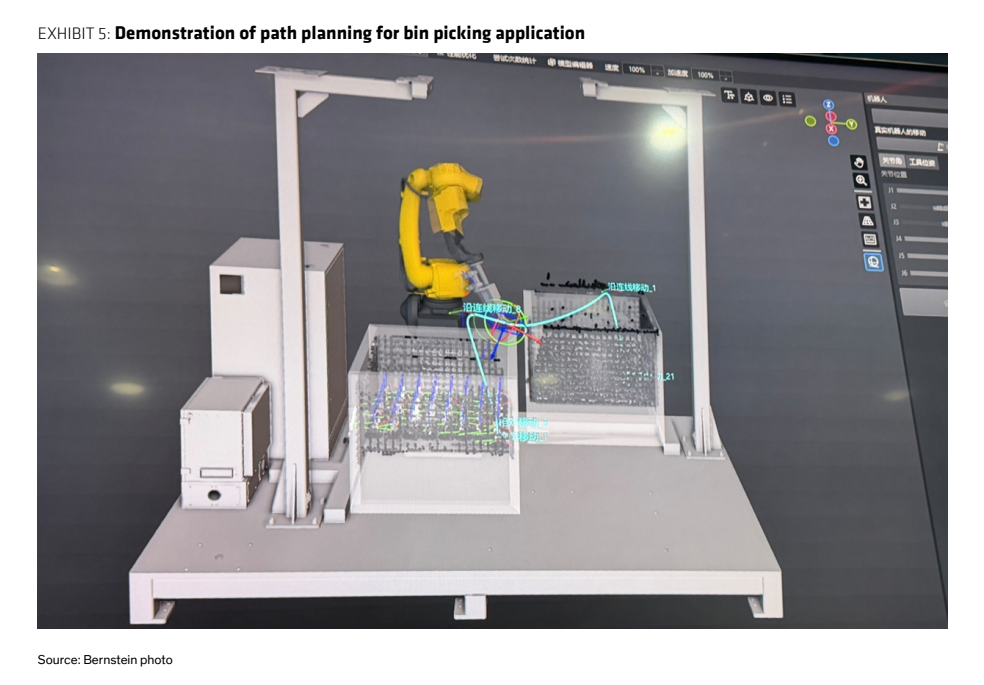
图6. 梅卡曼德展示高度灵活的机器人自主路径与姿态规划
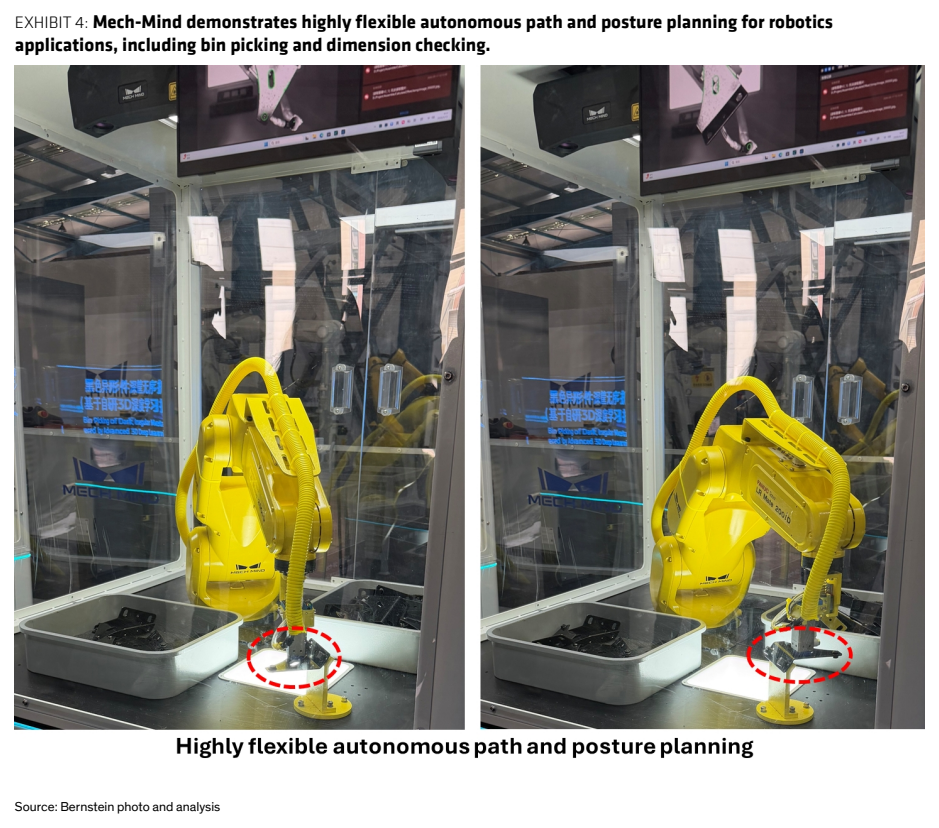
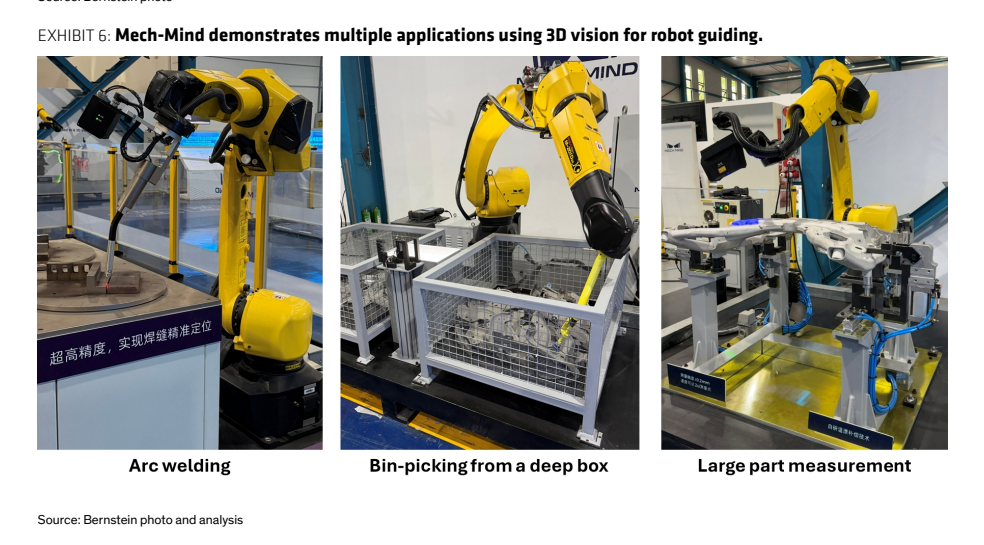
图7. 料箱拣选应用的路径规划演示
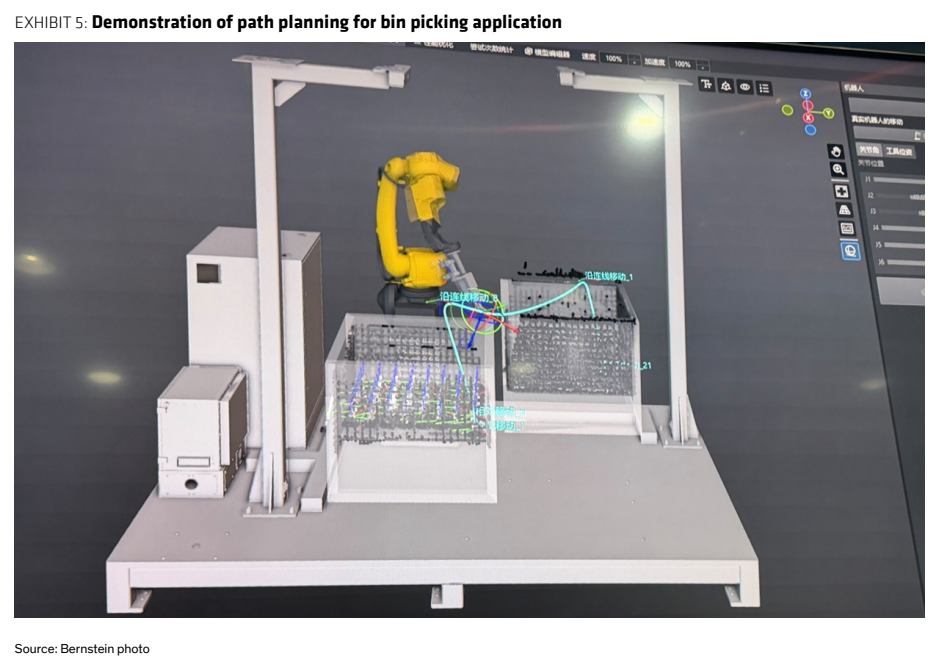
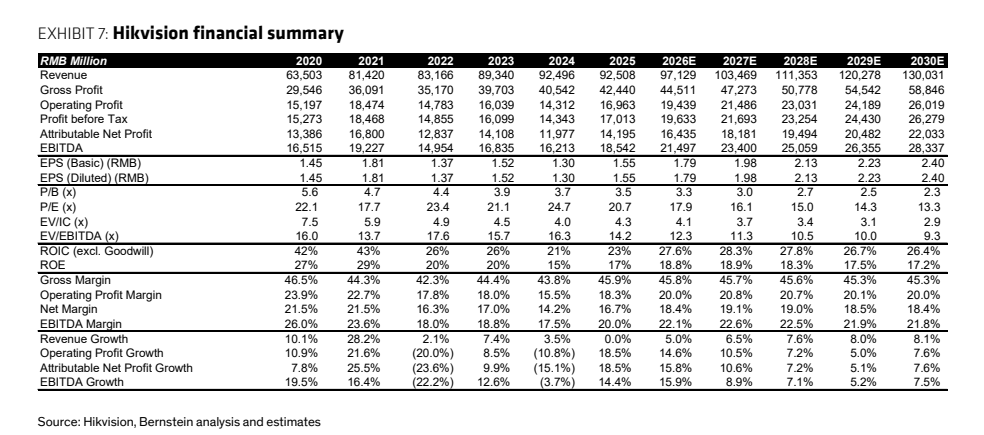
图8. 梅卡曼德展示使用3D视觉引导机器人的多种应用
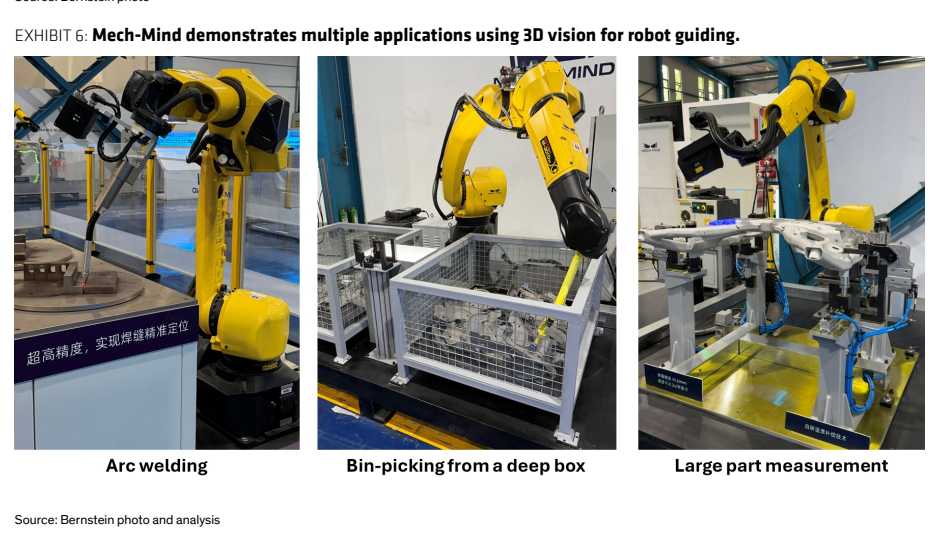
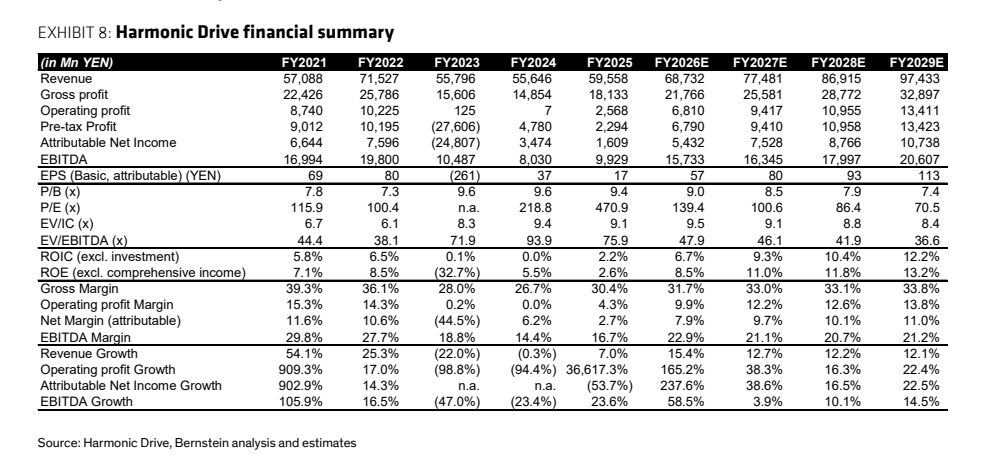
图9. 海康威视财务摘要
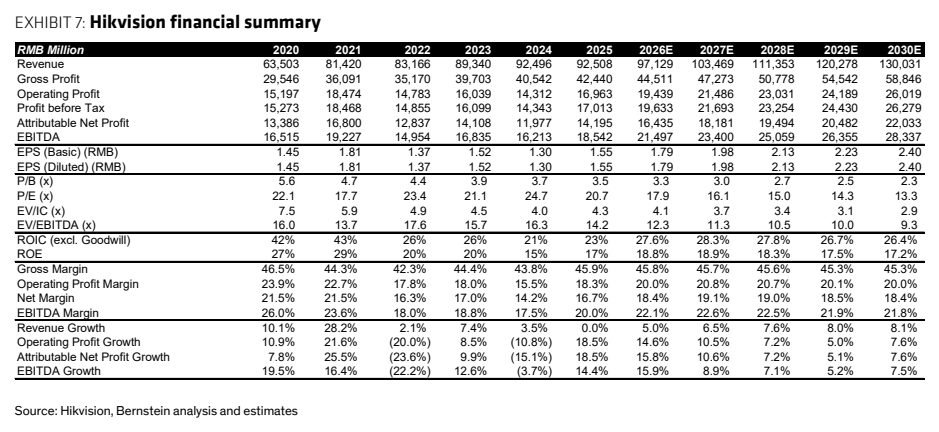
图10. 哈默纳科财务摘要
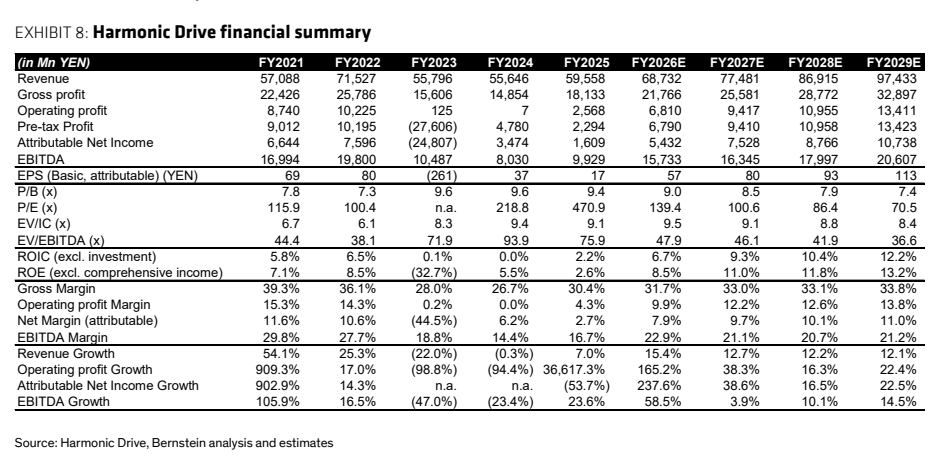
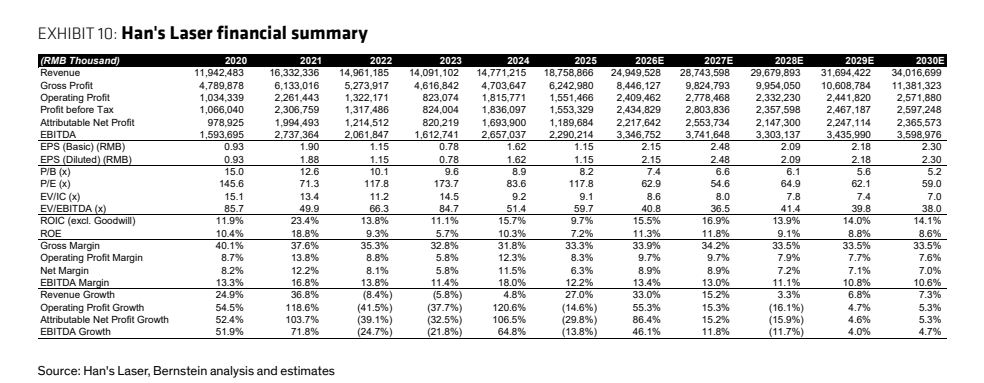
图11. SMC财务摘要
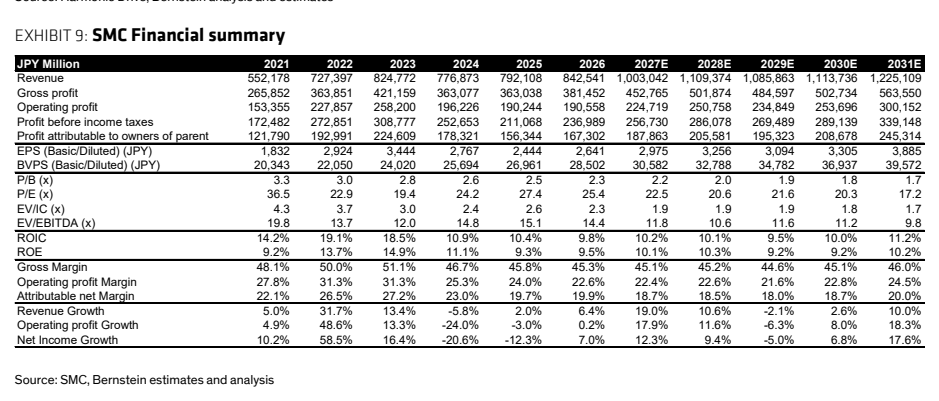
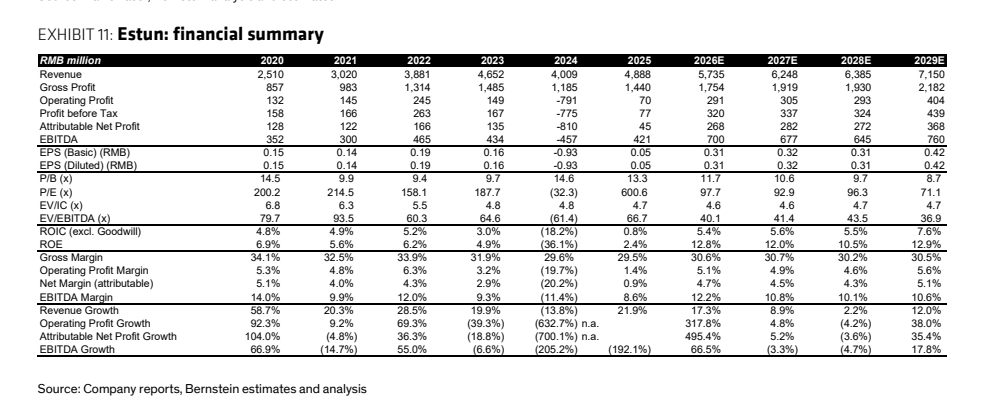
图12. 大族激光财务摘要