瑞银 新兴市场与亚太股票策略:26年第二季度总结:新兴市场盈利保持韧性,但分化依然严重
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
新兴市场企业在2026年第二季度交出了强劲的业绩答卷,指数加权每股收益(EPS)实现+14%的超预期表现,创下十多年来最大超预期幅度,约55%的企业业绩超越卖方一致预期。 营业收入同比稳健增长约26%,营业利润同比增速加速至88%,明显优于美国的46%。 尽管整体表现亮眼,但盈利增长高度集中在北亚以及半导体、硬件设备和金属采矿等板块,三者贡献了指数级盈利增长的逾60%。 与此同时,新兴市场企业的资产负债表与盈利质量持续改善,净负债权益比降至0.08倍,远低于美国的0.47倍,税前ROIC升至42%,ROE达约27%。 在国家配置上,瑞银建议保持精选策略,维持对韩国、中国和巴西的超配评级,并低配印度和墨西哥。
主要观点
- 新兴市场2026年第二季度指数加权EPS超预期达+14%,约55%的企业超越一致预期。
- 二季度营业收入同比增长约26%,营业利润同比增速加速至88%,远高于美国的46%。
- 非科技板块EPS同比增长28%,营业利润率突破此前周期峰值,科技业ROIC约为市场其他板块的2.5-3倍。
- 半导体、科技硬件设备和金属采矿三大板块贡献了超过60%的指数级盈利增长,行业集中度极高。
- 新兴市场ROE升至约27%,税前ROIC升至42%,净负债权益比降至0.08倍(美国为0.47倍)。
- 韩国与中国为最高确信度的超配市场,巴西亦被列为青睐市场;印度与墨西哥维持低配。
- 过去三个月中,2026年预期本币EPS上调8%,韩国与台湾上调幅度最大,南非、印尼、沙特和印度遭遇下调。
- 2027年预期本币EPS在过去三个月上调逾7%,房地产、科技(硬件与半导体)和资本品上调最多,REITs遭遇大幅下调。
论述逻辑
- 二季度新兴市场营收同比增长约26%、营业利润同比增长88%且55%公司超预期 -> 盈利增长过度集中于北亚(韩台)及科技、采矿板块(贡献超60%) -> 资产负债表极低杠杆(净负债权益比0.08x)与高资本回报率(ROIC 42%)提供抗风险支撑 -> 维持对新兴市场整体建设性看法,但在市场间采取精选策略,超配韩国、中国与巴西,低配估值偏高或增长放缓的印度与墨西哥。
关键展望
- 步入2027年,盈利预测上修、健康的资产负债表与改善的资本效率将继续为新兴市场股票的相对表现提供支撑。
- 新兴市场2027年预期本币EPS已获上调超7%,季度内2027年EPS预测上修10%。
- 潜在风险包括新兴市场货币波动、监管与社会政治风险、资本成本与经济增长前景骤变,以及其他新兴市场事态引发的传染效应。
推荐标的
- LG Innotek (011070.KS):评级买入,目标价 Won1,100,000.00,现价 Won507,000.00 / Won532,000,上行空间 117%。
- 吉利汽车 (Geely Automobile):评级买入,目标价 28.00 港元,现价 16.00 港元,预期上行空间 75%。
- 中芯国际 (SMIC):评级买入,目标价 102.40 港元,现价 62.40 港元,预期上行空间 64%。
- 美利达 (Merida Industry, 9914.TW):评级买入,目标价 NT$112.00,现价 NT$67.60,预期上行空间 66%。
- 金蝶国际 (Kingdee International Software Group, 0268.HK):评级买入,目标价 11.00 港元,现价 7.27 港元 / HK$7.56,预期上行空间 51%。
- 中国再保险 (China Reinsurance Group Corporation):评级买入,目标价 1.75 港元,现价 1.21 港元,预期上行空间 45%。
- 爱德万测试 (Advantest):评级买入,目标价 43,600.00 日元,现价 30,240.00 日元,预期上行空间 44%。
- 科伦药业 (Kelun Pharmaceutical, 002422.SZ):评级买入,目标价 57.00 人民币,现价 40.02 人民币 / Rmb39.77,预期上行空间 42%。
- ICICI普信人寿 (ICICI Prudential Life Insurance, ICIR.BO):评级买入,目标价 Rs675.00,现价 Rs471.15 / Rs493.80,预期上行空间 43%。
- 罗姆半导体 (Rohm, 6963.T):评级买入,目标价 ¥8,300.00,现价 ¥4,472.00 / ¥4,648,预期上行空间 86%。
关键图表
图1. 按指数权重计算,新兴市场公司盈利超出市场一致预期14%
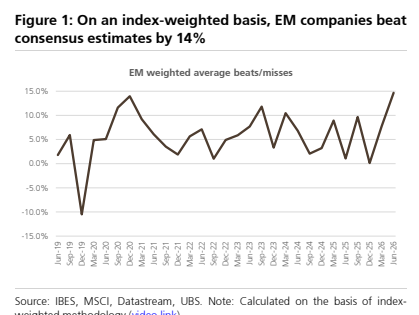
图2. 新兴市场卖方每股收益一致预期超预期与未达预期对比
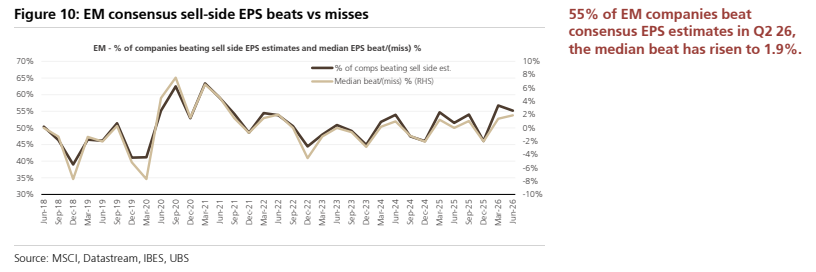
图3. 2026年变动情况
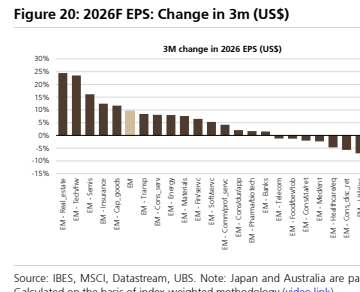
图4. 26年第二季度各货币兑美元变动(环比)
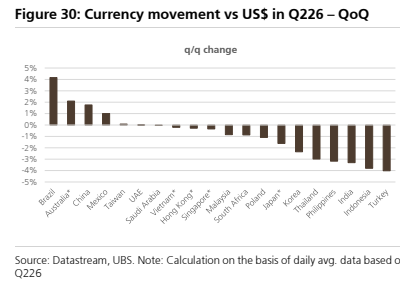
图5. 越南、韩国、南非和香港营业利润大幅增长,而菲律宾、阿联酋和新加坡增速处于低位
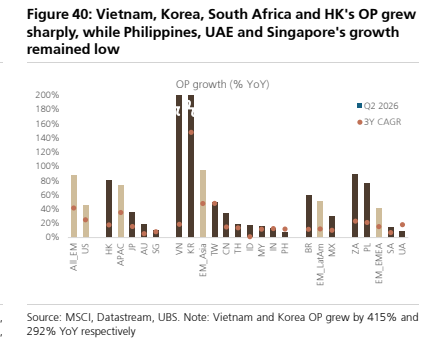
图6. 韩国、南非和中国台湾净利润率有所扩张
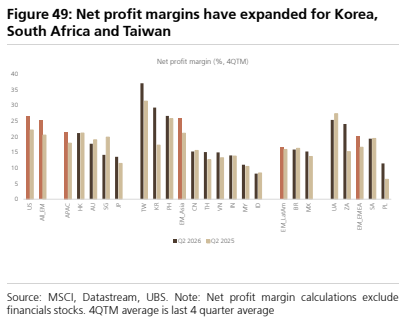
图7. 半导体、媒体和金属板块净资产收益率显著改善,而建材、化工和互联网板块出现下滑
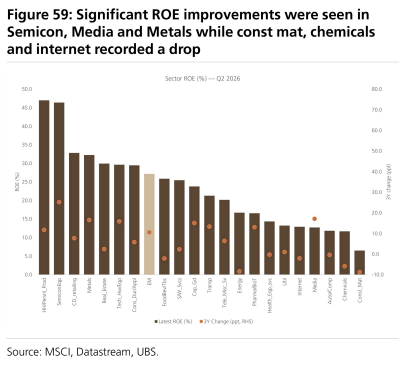
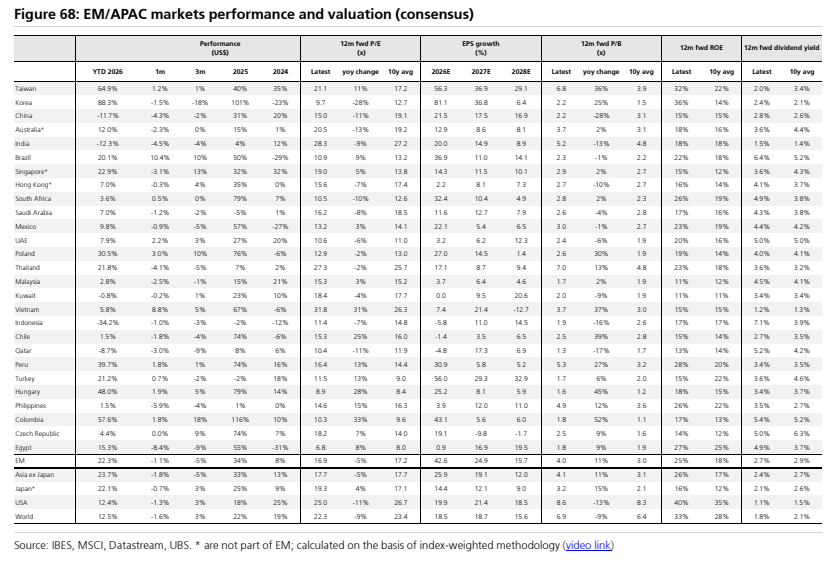
图8. 新兴市场/亚太市场表现与估值(市场一致预期)