高盛 美国确信买入名单 导演剪辑版10月2026 更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年10月1日发布美国确信买入名单“导演剪辑版”10月更新,对这份由投研委员会遴选的23只基本面买入评级美股名单进行五进五出换仓:新增AMZN、BURL、HII、JCI、OXY,剔除APD、COP、GLNG、LOAR、TSN(均于10/1移出)。 名单内12个月目标价隐含上涨空间从EL的21%到NXT的81%不等,其中AMZN目标价$375(51%空间),核心逻辑是AI算力需求、电商利润率扩张与早期广告平台三大增长驱动;HII目标价$439(64%空间),造船收入已连续四个季度增长15-20%;JCI目标价$191(28%空间),AI数据中心冷却业务有机订单连续3个季度增长超30%,总在手订单创纪录达$21bn(F3Q26有机增长32%);OXY目标价$69(25%空间),先进开采技术或新增2 BBOE储量,成本控制在2030年前最多释放$4bn增量现金流。 9月名单内CLS以+20.7%领涨(3Q业绩预计10月晚些时候发布)、DASH以-20.8%垫底,同期标普500为-0.3%;名单自成立以来相对标普500、等权指数和高盛美洲覆盖的命中率分别为42%、47%和50%。 报告同时讨论中期选举——预测市场显示民主党赢得参议院多数(需净增4席)概率超过60%、净增至少3席拿下众议院多数概率超过90%——并认为标普500市盈率今年已压缩3个turns,股票泡沫担忧过度,关键变量是企业盈利。
主要观点
- 10月更新进行五进五出换仓:新增AMZN、BURL、HII、JCI、OXY,同时剔除APD、COP、GLNG、LOAR、TSN,五只剔除标的均于10/1移出名单
- AMZN:Sheridan认为公司能在多年期内实现营收复合增长与经营利润率扩张的结合,同时持续投入长期增长项目;三大增长驱动为AI对算力的需求、经营杠杆叠加成本优化提升电商盈利、仍处早期但持续增长的广告平台
- BURL:3%+同店销售增长叠加强劲新店扩张,支撑到2028年10%+的收入增速轨迹;公司正朝长期约10%经营利润率目标推进,依托供应链效率、占用成本节省等自助措施
- BURL扩张细节:管理层预计每年至少110家净新店、2028年底达到或超过1,500家门店;2Q剔除关税退款后,经营利润率在仅2%comp下仍扩张约100bps;暖冬与油价担忧造成的回调被视为有吸引力的入场点
- HII时隔数月重回名单(3月曾移出):作为纯美国海军造船厂,受益于五角大楼和美国政府对国内造船基地的持续重视;造船收入连续四个季度增长15-20%并转化为更高利润率;Poponak预计中期高个位数(HSD%)造船增长、数个点的利润率扩张和更好的自由现金流
- JCI:Ritchie认为公司处于收入与利润双转型的早期,调整后经营利润率改善将超过500bps、2028年前EPS翻倍以上;AI驱动的数据中心冷却业务有机订单连续3个季度增长超30%,总在手订单创纪录达$21bn(F3Q26有机增长32%)
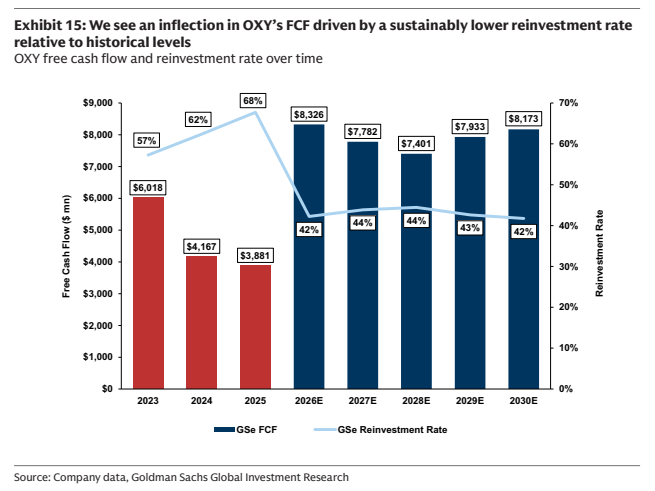
- OXY:新管理层(3月上任)聚焦资本效率与去杠杆,先进开采技术有望为储量新增2 BBOE(十亿桶油当量),成本控制在2030年前最多释放$4bn增量现金流,超额现金将以提高分红或机会性回购形式返还股东
- 市场评论之中期选举:预测市场隐含民主党赢得参议院多数(需净增4席)概率超过60%、净增至少3席拿下众议院多数概率超过90%;今年汽油价格与民主党通用选票支持率同步波动
- 市场评论之股债之争:大财政赤字与AI基建下私人及公共部门资本需求都在上升;标普500市盈率今年实际已压缩3个turns,股票泡沫担忧过度,关键观察点是企业盈利
- 9月名单表现:CLS以+20.7%领涨(投资者提前布局Mike Ng预期的3Q业绩与分析师日),AMAT +11.6%、DAL +7.0%;DASH以-20.8%垫底(TPG -18.5%);同期标普500 -0.3%、等权指数-4.8%、高盛美洲覆盖-5.9%
- 名单命中率:9月相对标普500仅17%,但过去12个月(TTM)为34%、成立以来(LTD)为42%;相对标普500等权LTD为47%,相对高盛美洲覆盖LTD为50%
- 自9月1日以来的名单内调整:CLS的FY2 EPS下调7%、目标价下调5%;WFC的FY2 EPS持平、目标价上调5%
论述逻辑
- 月度更新机制(投研委员会从美洲研究部自下而上遴选20-25只最具差异化的买入观点)→ 本月复审后五进五出:加入AMZN(AI算力+电商利润率+广告三引擎)、BURL(3%+同店与每年110家以上新店支撑10%+收入轨迹并迈向约10%经营利润率目标)、HII(纯海军造船厂、造船收入连续四季度+15-20%、利润率与FCF拐点)、JCI(Danaher式经营系统转型+AI数据中心冷却订单超30%增长;其中“$21bn创纪录在手订单”无法从文本确认,文本可确认的是JCI在手订单加速仍处早期、长期周期价值链的DC订单已排至2030+)、OXY(2 BBOE储量增量+2030年前最多$4bn现金流改善、去杠杆与股东回报)→ 剔除APD、COP、GLNG、LOAR、TSN → 以9月表现(CLS +20.7%领涨、DASH -20.8%垫底)和命中率统计(LTD相对标普500为42%)复核名单有效性 → 叠加市场评论(中期选举概率、股债资本争夺、标普500市盈率压缩3个turns)→ 结论:名单继续聚焦自下而上的差异化买入标的并每月刷新,名单成分变动不等同于评级变化
关键展望
- HII催化剂:3Q26业绩预计10/31发布,Poponak预计潜艇合同条款改善将推动利润率提升,并预计中期指引将被证明偏保守;报告图表显示造船收入+8.5% CAGR、调整后EBIT利润率+360bps扩张
- JCI:FY27有机收入增长可加速至LDD-MT%区间,显著跑赢管理层长期HSD%框架与当前一致预期;图表标题确认过去3个季度有机订单增长超30%并推动收入增长加速
- OXY催化剂:$4bn现金流改善计划的执行进展、向<$10 bn本金债务目标的去杠杆进展、资本回报与分红增长前景、2027年资本开支指引(相对此前提到的~$5.9 bn起点)、季度石油产量与自由现金流兑现
- OXY估值与风险:12个月目标价$69,采用基本面(85%权重,$67/股,基于11.0%目标自由现金流收益率、$80/$75每桶Brent与$3.50/$3.50每MMBtu Henry Hub)+并购(15%权重,$78/股)估值;风险为大宗商品价格、股东回报优先级和现金流改善执行
- BURL中期验证点:每年至少110家净新店的开店计划,到2028年底门店达到或超过1,500家
- CLS:投资者正布局Mike Ng预期的10月晚些时候具有建设性的3Q业绩及历来为下阶段定调的分析师日
- 中期选举为宏观政策变量:预测市场隐含民主党夺得参议院多数概率超过60%、夺得众议院多数(至少净增3席)概率超过90%;汽油价格与民主党选情今年同向波动
推荐标的
- AMZN Amazon.com(10/1新增):现价$249,12个月目标价$375,隐含51%上涨空间,市值$2,687.4bn,Street买入占比95%
- BURL Burlington Stores(10/1新增):现价$267,目标价$382,隐含43%上涨空间;逻辑为经过验证的零售模式叠加收入与利润率自助措施
- HII Huntington Ingalls(10/1新增):现价$267,目标价$439,隐含64%上涨空间;逻辑为五角大楼海军优先级的纯度标的,增长与利润率正在拐点
- JCI Johnson Controls(10/1新增):现价$149,目标价$191,隐含28%上涨空间;逻辑为处于转型早段的HVAC OEM,增长正在加速
- OXY Occidental Petroleum(10/1新增):现价$55,目标价$69,隐含25%上涨空间;逻辑为管理层驱动转向自由现金流收获的公司
- EL Estee Lauder:现价$93,目标价$112,隐含21%上涨空间
- ORLY O'Reilly Automotive:现价$85,目标价$113,隐含32%上涨空间
- VIK Viking Holdings:现价$78,目标价$117,隐含49%上涨空间
- CFG Citizens Financial Group:现价$64,目标价$84,隐含32%上涨空间
- TPG Inc:现价$44,目标价$68,隐含54%上涨空间
- WFC Wells Fargo:现价$80,目标价$107,隐含34%上涨空间;自9月1日以来目标价上调5%
- UNH UnitedHealth Group:现价$367,目标价$490,隐含33%上涨空间
- VRTX Vertex Pharmaceuticals:现价$523,目标价$653,隐含25%上涨空间
- CSL Carlisle:现价$322,目标价$475,隐含47%上涨空间
- CWST Casella Waste Systems:现价$80,目标价$120,隐含49%上涨空间
- DAL Delta Air Lines:现价$83,目标价$116,隐含39%上涨空间
- UPS United Parcel Service:现价$93,目标价$132,隐含41%上涨空间
- NXT Nextpower:现价$78,目标价$141,隐含81%上涨空间;因可比性原因,本期不提供NXT的GS vs一致预期对比
- AMAT Applied Materials:现价$511,目标价$670,隐含31%上涨空间
- CLS Celestica:现价$361,目标价$480,隐含33%上涨空间;自9月1日以来FY2 EPS下调7%、目标价下调5%,9月上涨20.7%
- DASH DoorDash:现价$184,目标价$275,隐含50%上涨空间;9月为名单内表现最弱(-20.8%)
- MSFT Microsoft:现价$513,目标价$640,隐含25%上涨空间
- XYZ Block:现价$74,目标价$107,隐含46%上涨空间
- 本月移出名单:APD(上榜365天,LTD相对标普500回报-11.0%)、COP(213天,-0.1%)、GLNG(241天,+7.7%)、LOAR(213天,-25.1%)、TSN(122天,-17.0%),均于10/1移出
关键图表
图1. 确信买入名单——导演剪辑版10月更新
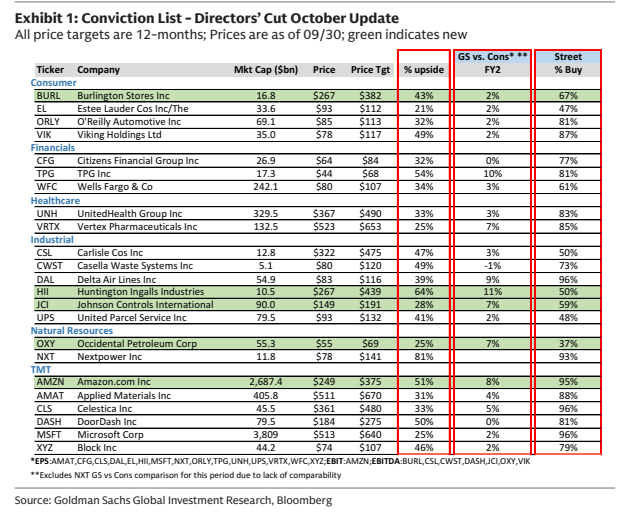
图2. 2026年9月1日以来确信买入名单的变动

图3. 确信买入名单包含在多项指标上具有吸引力的股票
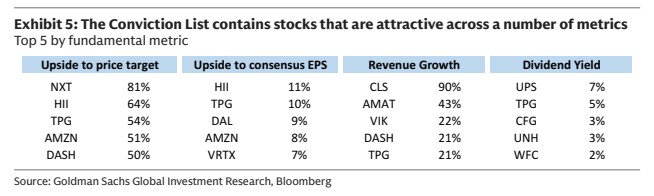
图4. 数据一览
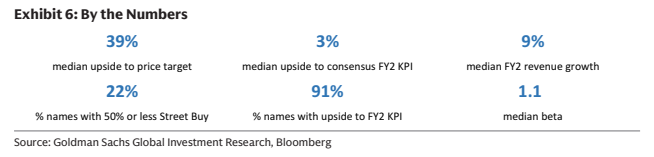
图5. 企业对AI工作负载的需求不断增长
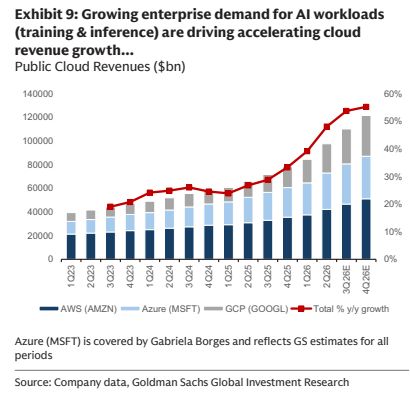
图6. BURL目前相对历史水平及同业存在折价
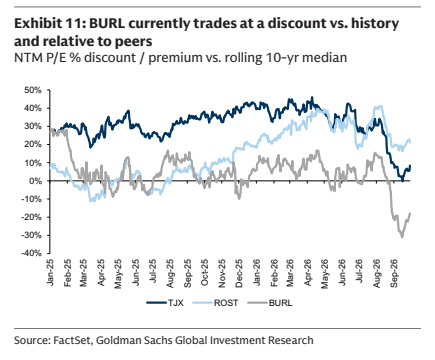
图7. 造船业务收入与内生增长(同比)

图8. 造船业务调整后EBIT利润率

图9. 再投资率持续低于历史水平,我们认为OXY自由现金流将迎来拐点