摩根大通 Phancy – H:异构计算契合不断上升的智能需求;首次覆盖给予增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖 Phancy (6682.HK),给予“增持”评级,目标价 HK$50.00。 公司已从企业 AI 软件部署转型为涵盖异构计算优化和 Token 生产的 AI 基础设施公司。 摩根大通预计 2026-28 年收入复合增长率达 36%,2028 年调整后净利润将达 Rmb0.9bn,较市场共识高出 37%。 API 业务作为第二增长引擎,1H26 收入同比增长 861% 至 Rmb464mn,预计将成为 2026-28 年增长最快的业务。 公司核心竞争力在于通过资源调度、异构优化和模型感知服务,在碎片化的计算环境中提升资源利用率和 Token 产出效率。
主要观点
- Phancy 转型为 AI 基础设施公司,通过 AI 平台和 API 业务实现增长。
- 预计 2026-28 年收入复合增长率为 36%,2028 年调整后净利润预测比市场共识高 37%。
- API 业务增长强劲,1H26 收入同比增长 861% 至 Rmb464mn。
- 中国市场异构计算环境复杂,增加了对资源调度和优化服务的需求。
- API 业务毛利率预计将趋近 30%。
- AI 平台业务在 1H26 实现 30% 的同比增长。
论述逻辑
- 智能需求增长 -> 基础设施价值向效率转移 -> 异构计算优化成为核心需求 -> Phancy 通过 HAMi/RISE/ModelHub 捕获价值 -> API 业务将计算能力转化为 Token 经济 -> 规模效应与运营杠杆驱动盈利超预期。
关键展望
- 预计 2026-28 年 API 业务将保持最快增速,收入分别达到 Rmb1507mn、Rmb3013mn 和 Rmb5424mn。
- 未来验证点包括 API 增长、毛利率改善、软件复用率及现金回报。
推荐标的
- Phancy (6682.HK):首次覆盖给予“增持”评级,目标价 HK$50.00。
关键图表
图1. Phancy在中国人工智能价值链中的定位
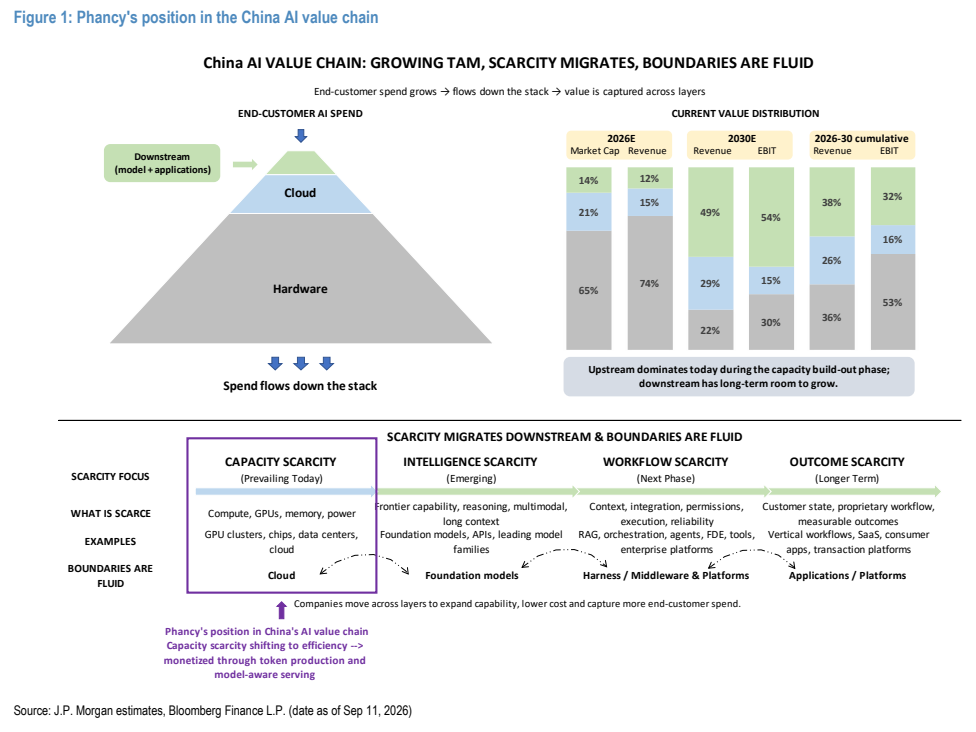
图2. Phancy的集成系统
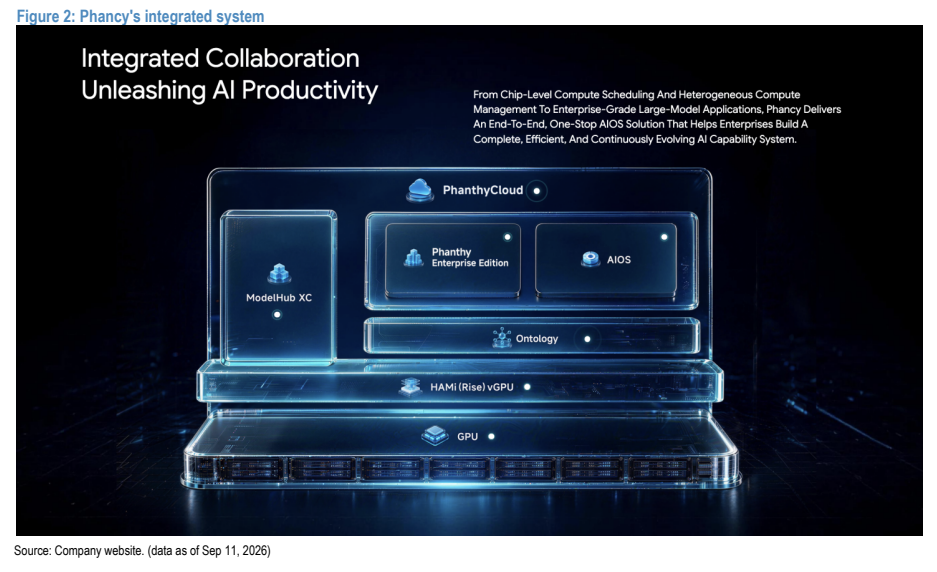
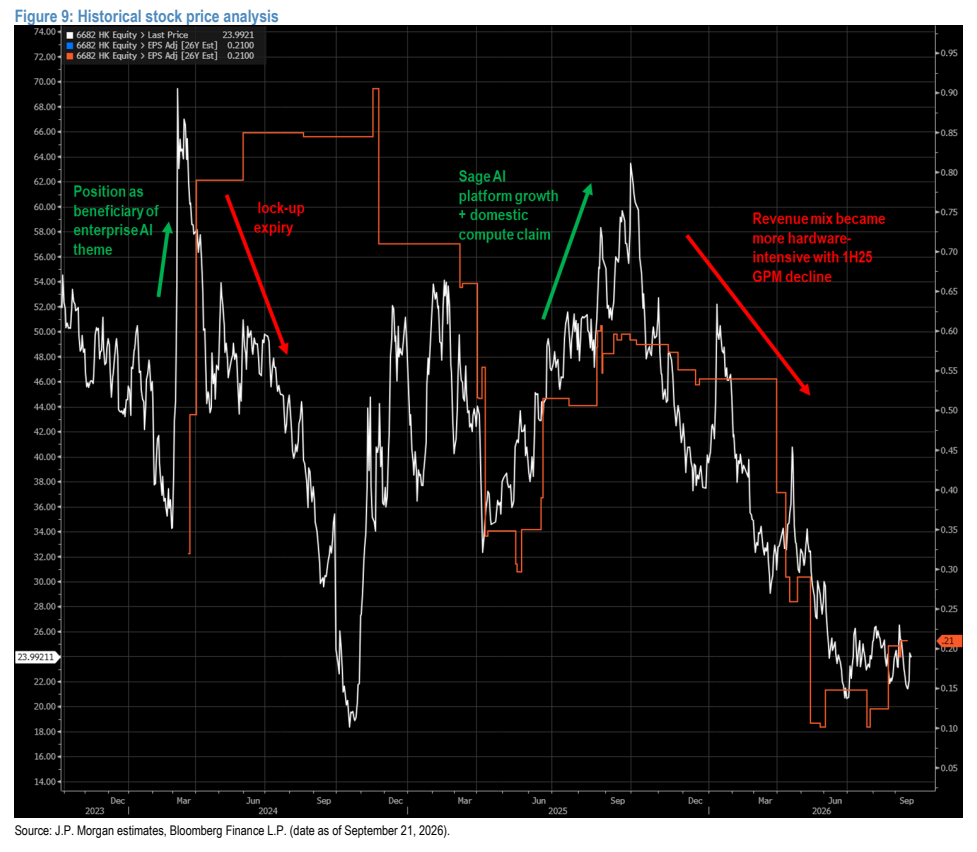
图3. 历史股价分析