A股市场 公募《运作办法》新规全景解读与行业影响三条主线与十大要点(替换)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年10月9日,中国证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》及配套规则公开征求意见,这是该办法施行十二年后的首次系统性修订。 新规设置1年过渡期,旨在规范投资运作、支持权益类基金发展并提高运作灵活性。 政策脉络概括为完善投资运作监管、支持权益类基金发展、优化投资运作指标和机制三条主线,共涉及十大要点,包括强化逆周期布局、风格白盒化、建仓期缩短至三个月、成立门槛分化及清盘机制优化等。
主要观点
- 强化逆周期产品布局,约束同质化申报
- 推动投资风格“白盒化”,要求投资方向可识别可量化
- 公募基金建仓期从六个月缩短至三个月
- 明确大型基金监管标准,强化负债端管理
- 重构基金分类体系,细分混合基金并新增衍生品等类别
- 权益类及FOF成立门槛降至五千万
- 非FOF公募基金持有ETF上限放宽至30%
- REITs投资按证券实施比例管理,不挤占持基额度
- 强化迷你基金监管,挂钩差异化成立门槛
- 持有人大会程序减负,实行简易程序
论述逻辑
- 报告通过对证监会《运作办法(征求意见稿)》的系统梳理,将修订内容归纳为“完善监管、支持权益、优化机制”三条主线。逻辑链条为:监管通过调整计量口径(基金总资产)、细分基金类别(混合基金三分区间)、降低权益类成立门槛(5000万)及放宽ETF投资比例(30%),旨在引导公募机构进行逆周期布局,提升权益类基金的配置效率与市场竞争力,同时通过清盘机制(进出同闸)和治理提效(免开大会)优化行业存量生态。
关键展望
- 新规设置1年过渡期,存量产品需在期限内完成合规性整改
- 公募机构可参考布局期货和衍生品基金、ETF-FOF、债券ETF、REITs主题产品等方向
- 固收类迷你基金出清或将提速
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: 公募基金《运作办法》新规三条主线、十大要点主线全景
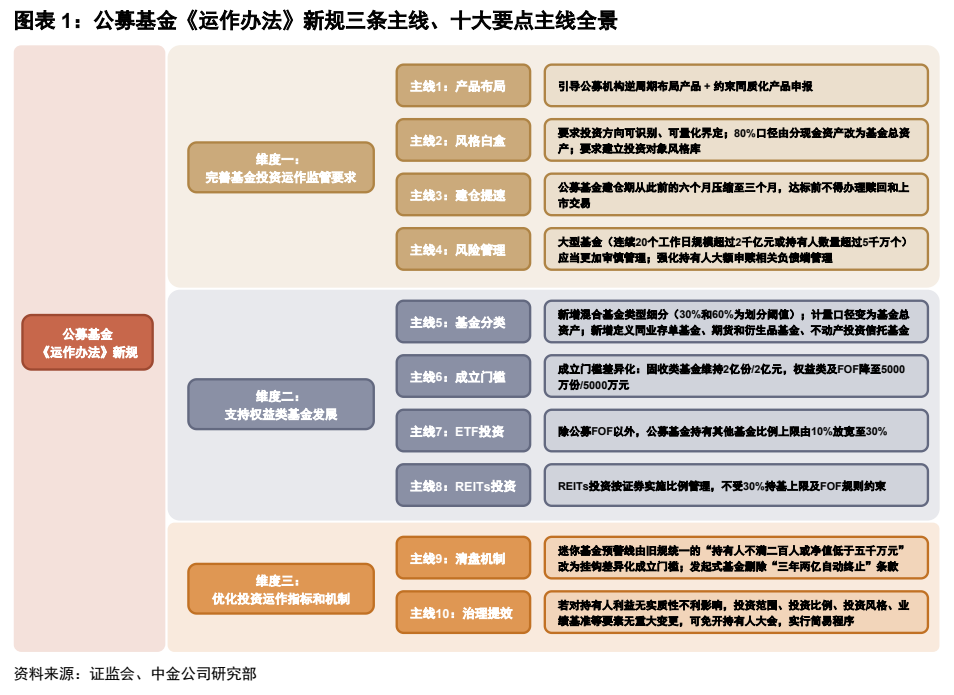
图2. 图表 2: 公募基金《运作办法》新规共涉及 9 大章节、66 个条目

图3. 图表 3: 公募机构可参考布局产品方向矩阵

图4. 图表 5: 若仅依据最新报告期数据,符合大型基金定义的公募产品明细

图5. 图表 6: 证监会口径下,公募基金分类体系框架(公募基金《运作办法》)

图6. 图表 7: 成立门槛、注册程序与迷你基金预警线新旧对比
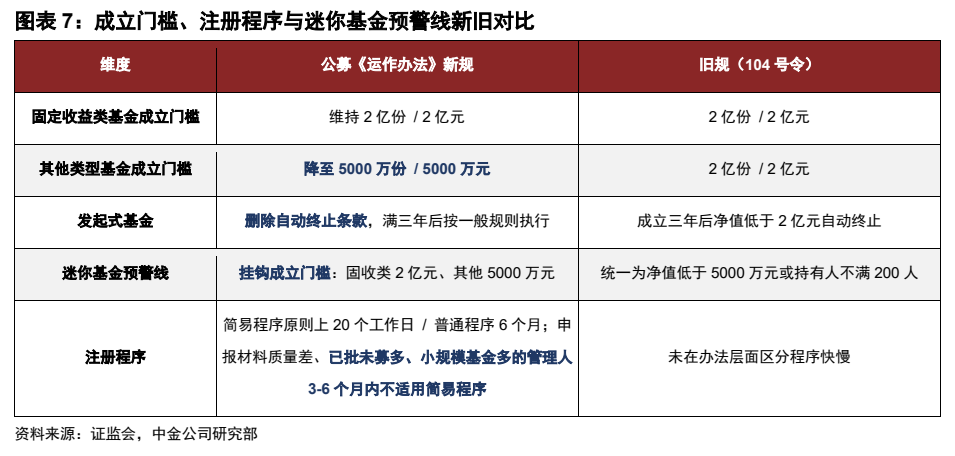
图7. 图表 8: 细分品类公募基金持有 ETF 比例统计(2026H1)

图8. 图表 9: 公募 REITs 资产类型分布(截至 2026

图9. 图表 10: 公募基金持有 REITs 情况统计
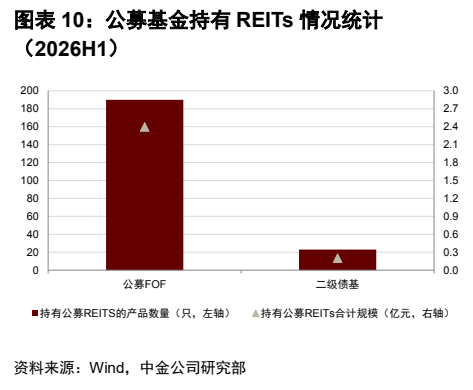
图10. 图表 13: 《证券投资基金信息披露内容与格式准则第 6 号〈基金合同的内容与格式〉》修订前后对照
