瑞银 量化专论:在我们的市场制度框架内分析对冲基金回报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告通过对冲基金数据验证了瑞银的“市场制度框架”(Regime Framework),该框架将宏观环境划分为通货再膨胀(Reflation)、通货紧缩(Deflation)、金发女孩(Goldilocks)和滞胀(Stagflation)。 研究发现,对冲基金在通货再膨胀环境下的表现最强,而在通货紧缩环境下表现最弱,聚合回报率分别约为+4%和-3%。 分析显示,对冲基金表现的结构性差异中,65%归因于共同的制度效应,26%源于策略与制度的交互作用,仅9%来自无条件的策略差异。 研究结论认为,该框架在识别宏观环境和解释投资组合行为方面具有价值,但在预测未来策略表现方面的能力有限。
主要观点
- 对冲基金在不同宏观制度下的表现存在显著差异,通货再膨胀期表现最强,通货紧缩期最弱。
- 聚合对冲基金在通货再膨胀环境下的估计回报率约为+4%,在通货紧缩环境下约为-3%。
- 对冲基金表现的结构性差异中,65%归因于共同的制度效应。
- 策略与制度的交互作用贡献了26%的结构性差异,无条件策略差异仅占9%。
- 市场中性股票策略在金发女孩环境下的估计回报率为+6.38%,在通货再膨胀环境下为+2.80%。
- 不良债务策略在通货紧缩环境下的估计回报率降至-7.82%。
- 该框架在 contemporaneous(同期)环境分类上表现稳健,但在预测未来策略表现上证据有限。
论述逻辑
- 宏观制度(增长与通胀) -> 影响因子回报(商品、股票、美元、久期、信用) -> 通过策略的因子暴露(Beta Channel) -> 传导至对冲基金策略回报 -> 形成不同制度下的差异化表现。
关键展望
- 该框架主要用于理解投资组合行为和风险,而非预测未来的策略赢家。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 两种最持久基准下的各策略估计收益
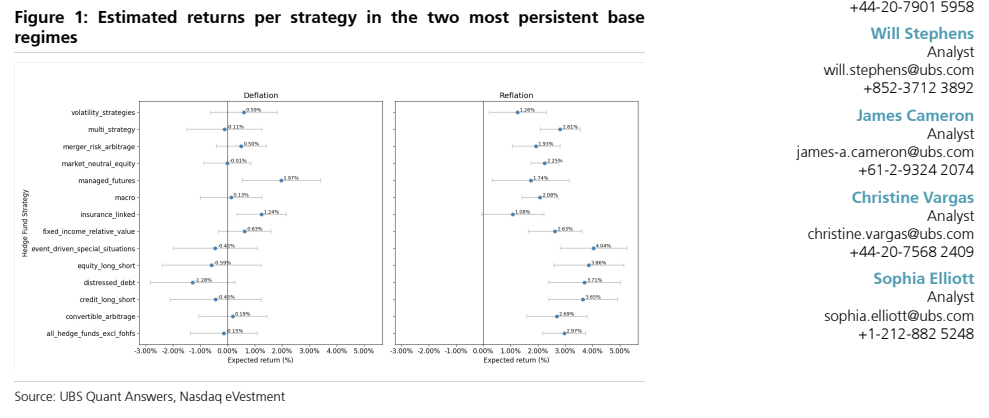
图2. 季度盛行环境下各策略的平均对冲基金收益
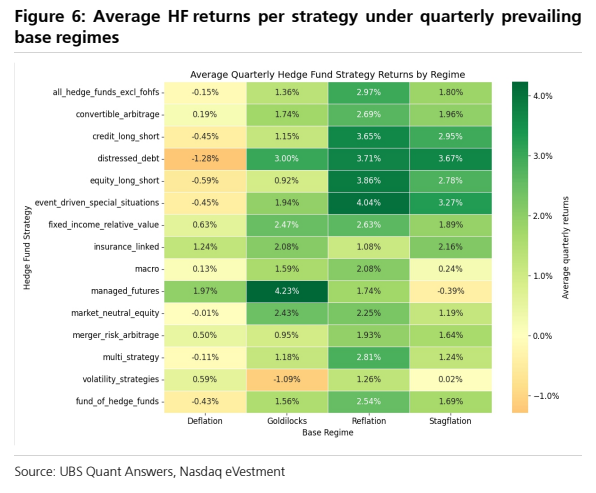
图3. 模型1B的置信区间估计收益
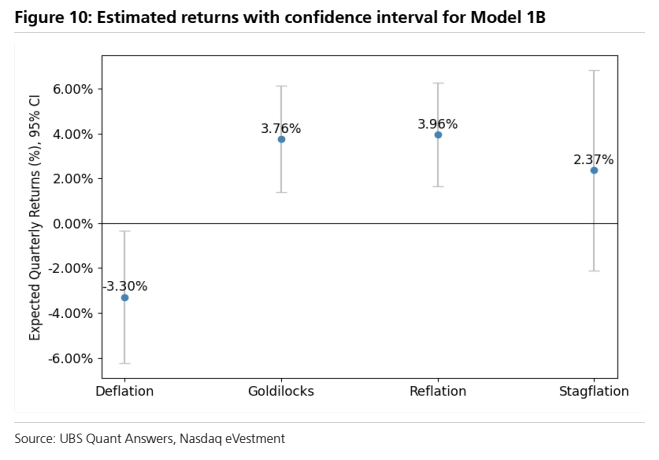
图4. 同期时点的综合规范
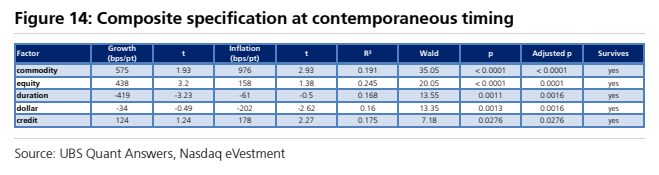
图5. 各策略的无条件因子贝塔(矩阵B)
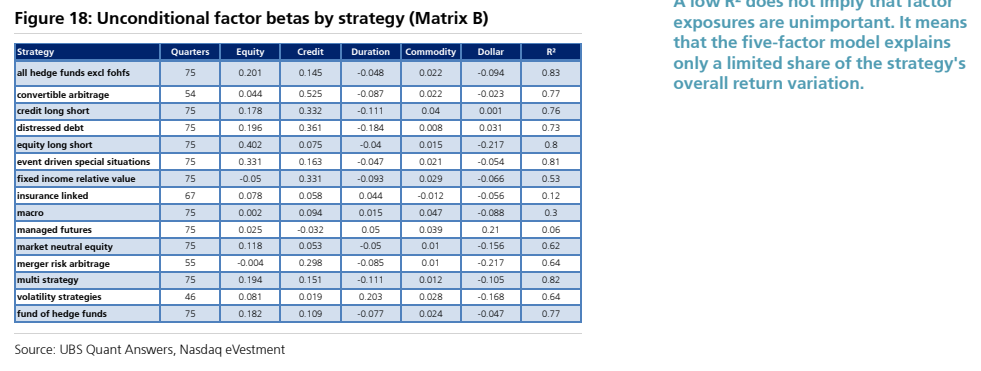
图6. 构成与轮动证据
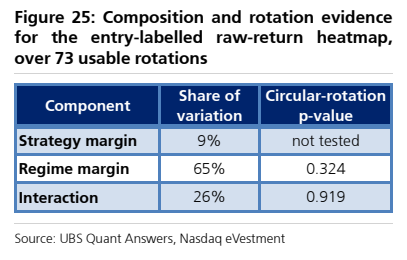
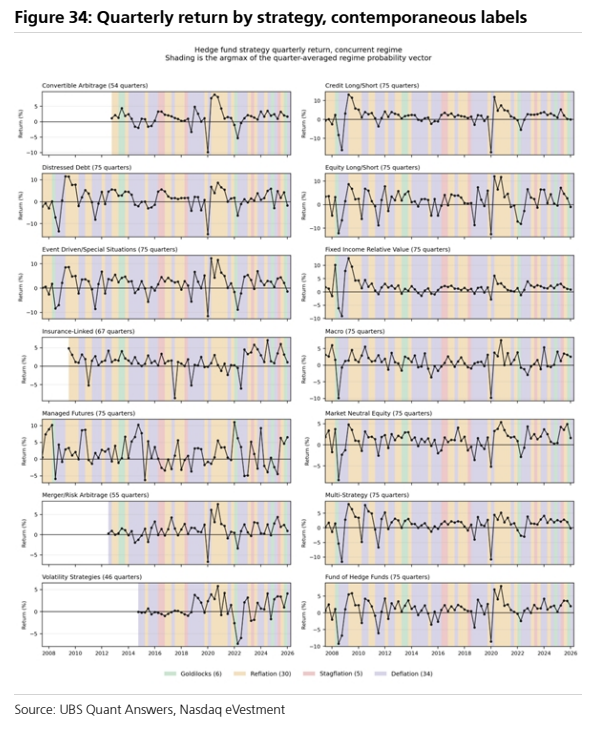
图7. 各策略的季度收益,同期标签