东方财富证券 建筑装饰行业周报:看好端侧推理发展,城市更新及管网需求有望筑底回升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方财富证券维持建筑装饰行业“强于大市”评级。 本周建筑装饰(SW)指数下跌 1.18%,跑输全部 A 股指数(下跌 0.61%),园林工程(+0.60%)、装修装饰(+0.19%)、化学工程(+0.01%)相对抗跌,关注个股中聚光科技(+13.71%)、高争民爆(+12.47%)、山东路桥(+11.88%)领涨。 资金面看,截至 9 月 24 日专项债累计净融资 25,282 亿元、累计新发行 32,478 亿元,全年发行进度 74%,同比放缓 8pct,2026 年特别国债累计发行 3,520 亿元。 核心观点是看好算力行业端侧发展提速:平头哥发布真武 V900 芯片(2027 年第一季度量产,单芯片算力为真武 M890 的三倍)、海光信息发布 1000 系列嵌入式工控 CPU、xAI 发布 Grok 4.7,报告判断算力正从云端向边缘端侧下沉。 内需方面,住建部明确“十五五”将建设改造城市地下管网约 77 万公里,5 年计划新开工改造 11.5 万个城镇老旧小区,2026 年政府工作报告安排新增专项债 4.4 万亿元(预计约 30% 投向城市基础设施),中央安排 970 亿元支持城市更新,预计 2026H2 专项债发行加速带动实物工作量修复。 报告推荐建筑央国企、国际工程、重点工程高景气环节及 AI 算力新经济方向的多只标的。
主要观点
- 本周建筑装饰(SW)指数下跌 1.18%,全部 A 股指数下跌 0.61%,板块未取得超额收益;园林工程(+0.60%)、装修装饰(+0.19%)、化学工程(+0.01%)表现较优
- 关注个股中聚光科技(+13.71%)、高争民爆(+12.47%)、山东路桥(+11.88%)本周表现较优;跌幅居前为地铁设计(-14.97%)、ST 富煌(-9.35%)
- 截至 9 月 24 日,专项债累计净融资 25,282 亿元、累计新发行 32,478 亿元,已完成全年发行进度 74%,同比 25 年放缓 8pct,同比近三年平均进度放缓 8pct
- 截至 9 月 24 日,城投债累计净融资 612 亿元,2026 年特别国债累计发行 3,520 亿元,特别国债资金逐步投放
- 平头哥发布新一代训推一体 AI 芯片真武 V900,2027 年第一季度量产售卖,单芯片算力性能达到真武 M890 的三倍,可满足万亿级参数大模型训练推理需求
- 9 月 22 日海光信息发布 1000 系列 CPU,为海光首款嵌入式工控芯片,面向工业自动化、网络边缘、能源公用、交通运输、工业机器人等场景
- 9 月 21 日 xAI 发布 Grok 4.7,采用比 4.6 更大的基础模型,提升自我验证和长上下文管理能力;报告认为算力正从云端向边缘、端侧下沉,端侧推理发展预计进一步提速
- “十五五”时期将建设改造城市地下管网约 77 万公里,其中燃气约 20 万公里、排水约 17.5 万公里、供水约 17.5 万公里、污水约 10 万公里、供热约 12 万公里
- “十五五”5 年计划新开工改造 11.5 万个城镇老旧小区,更新和加装住宅电梯 57.5 万台,推动 1500 个老旧街区厂区改造提升
- 2026 年新增地方政府专项债 4.4 万亿元,预计约 30% 投向城市基础设施领域;中央安排 970 亿元支持城市更新项目建设;预计 2026H2 专项债发行加速,城市更新需求筑底回升
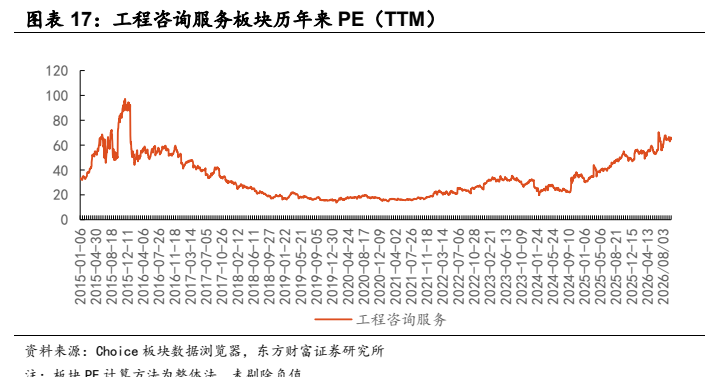
- 截至 2026 年 9 月 24 日,各子板块 PE(TTM)分别为:房屋建设 8.92x、装修装饰 -30.55x、基础市政工程建设 8.70x、园林工程 -4.63x、钢结构 72.18x、化学工程 9.90x、国际工程 13.03x、其他专业工程 140.10x、工程咨询服务 64.62x
- 公司动态:东南网架拟投资约 30 亿元建设上海松江冰雪运动综合体(预计 2027 年 6 月开工、2029 年 12 月竣工);江河集团中标迪拜 W Residences 幕墙工程 1.74 亿阿联酋迪拉姆(折合人民币 3.18 亿元,约占 25 年营收 1.46%);山东路桥控股股东拟 6 个月内增持不低于 4.5 亿元、不超过 9 亿元
- 风险提示包括:政策执行及落地力度不及预期、回款不及预期、转型不及预期
论述逻辑
- 算力事件链:平头哥真武 V900、海光 1000 系列 CPU、xAI Grok 4.7 等新芯片与新模型密集发布 → 算力从云端向边缘、端侧下沉 → 端侧推理发展提速,AI 有望落地工厂、能源场点、轨道交通、医疗设备等场景 → 能够全栈模式发展端侧业务的企业(罗曼股份、宏润建设、浦东建设、柏诚股份、亚翔集成、圣晖集成)有望重点受益
- 内需政策链:住建部明确“十五五”管网 77 万公里、老旧小区 11.5 万个等需求 → 2026 年专项债 4.4 万亿元中约 30% 投向城市基础设施、中央 970 亿元支持城市更新 → 尽管当前发行进度 74% 同比放缓 8pct,但预计 2026H2 专项债加速发行、内需政策加码 → 实物工作量修复、城市更新需求筑底回升 → 布局建筑央国企、国际工程、地方国企及重点工程高景气环节
- 全年判断链:专项债等资金 2026H2 有望加速发行 + 内需政策有进一步加码空间 + 重点工程支撑需求 + 海外需求在中东冲突缓解后有望释放 → 高股息(特别是中报业绩增长的)标的及估值低位优质建筑央国企避险价值凸显
关键展望
- 真武 V900 芯片将于 2027 年第一季度量产售卖,为端侧推理发展的重要验证节点
- 预计 2026H2 专项债发行将加速,带动城市更新整体需求筑底回升;展望全年,2026H2 专项债等资金有望加速发行,内需政策有进一步加码空间,重点工程支撑需求,带动整体实物工作量修复
- “十五五”期间 AI、半导体、机器人、低空商航等产业链景气度预计仍将保持上升趋势,板块内 2026 年新质生产力业务有望实现增长的标的仍具有优秀的赔率及弹性
- 风险方面,报告提示政策执行及落地力度不及预期、回款不及预期、转型不及预期三类风险
推荐标的
- 端侧推理/AI 算力主线:推荐罗曼股份(AIDC 服务器集群订单充沛、推出端侧推理专用芯片、与百代存储战略合作);推荐宏润建设(超高功率圆柱电池及低空经济电芯示范项目产能建设,建筑主业有望修复);浦东建设、柏诚股份、亚翔集成、圣晖集成有望产业受益
- 建筑央企主线:推荐中国中铁、中国铁建、中国化学、中国能建、中国电建、中国交建、中国建筑、中国中冶(估值低位、承建新基建主力军并拓展第二曲线,有望率先受益于“十五五”重点项目实施)
- 国际工程及高股息出海主线:推荐中材国际、中钢国际、北方国际、中工国际四大国际工程企业,以及高股息出海民企精工钢构、江河集团;海外需求在中东冲突缓解后有望释放
- 内需修复主线:推荐地方国企四川路桥、安徽建工,建议关注隧道股份;推荐钢结构规模化加工头部企业鸿路钢构(受益学校、医院等民生类基建需求修复)
- 重点工程高景气环节:推荐掘进、民爆、岩土工程标的——高争民爆、铁建重工、中铁工业、易普力,建议关注西藏天路、五新智能
- 新质生产力方向:推荐罗曼股份、宏润建设、青鸟智控,同时推荐志特新材、浦东建设、鸿路钢构(布局商业航天、具身智能、AI 算力方向)
关键图表
图1. 图表 1: 各年度专项债净融资额(亿元)
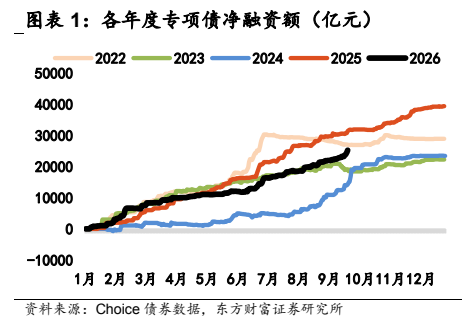
图2. 图表 3: 近年来专项债发行进度(截至 2026 年 9 月 24 日)
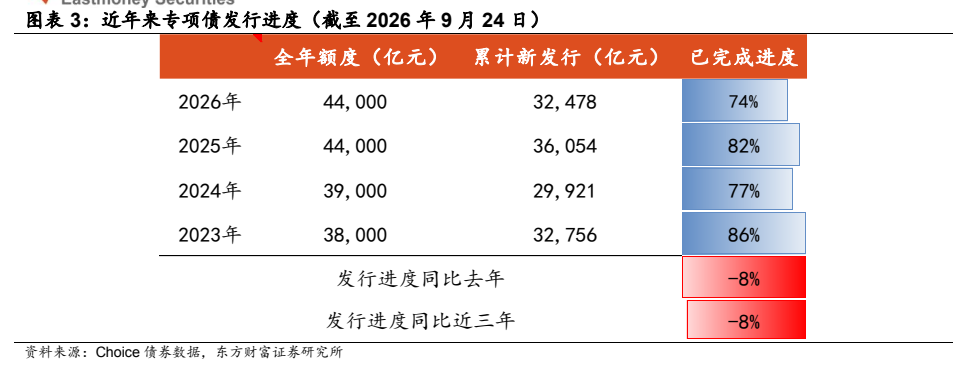
图3. 图表 6: 建筑板块年初至今涨幅(截至 2026 年 9
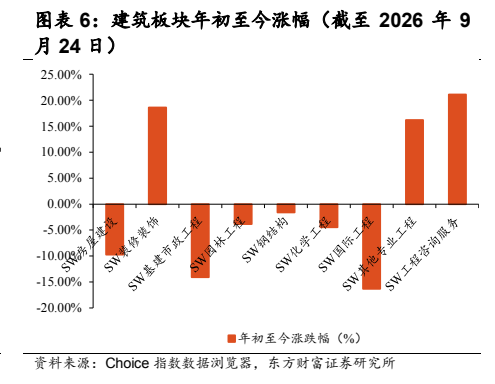
图4. 图表 8: 本期重点公司经营动态
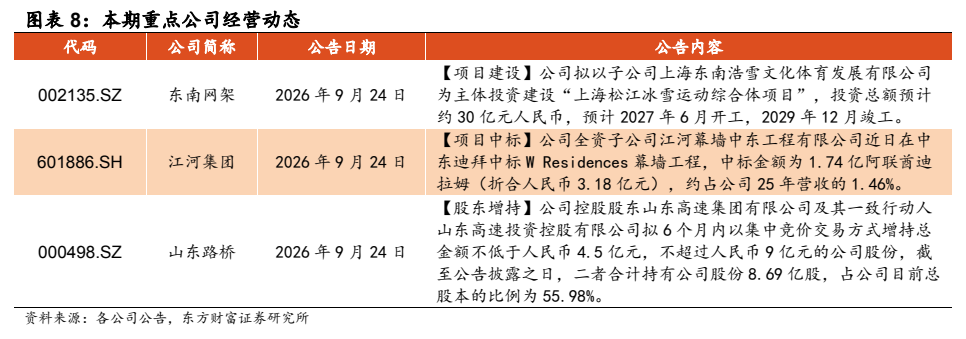
图5. 图表 10: 装修装饰板块历年来 PE(TTM)
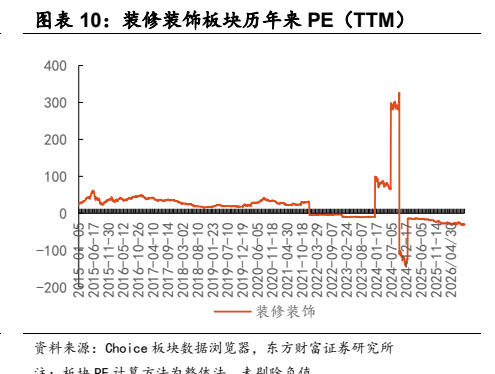
图6. 图表 12: 园林工程板块历年来 PE(TTM)
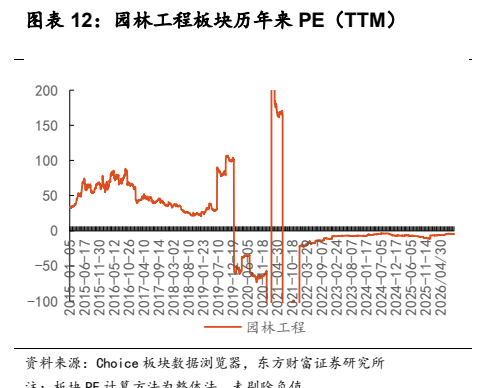
图7. 图表 15: 国际工程板块历年来 PE(TTM)
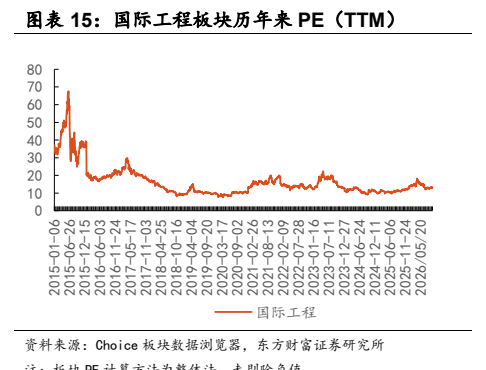
图8. 图表 17: 工程咨询服务板块历年来 PE(TTM)