高盛:—腾讯控股(0700.HK):2026年二季度业绩回顾
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
腾讯 2026 年二季度业绩大体符合预期,核心业务保持韧性且核心 EBIT 同比增长 19%。 公司在 AI 算力方面的资本开支强度及租赁预付款高于预期,并将算力优先分配给自身模型训练与应用而非对外出租。 高盛将腾讯 2026 年资本开支预测从 Rmb151bn 上调至 Rmb210bn,并预计 2027 年和 2028 年分别为 Rmb245bn 和 Rmb247bn。 受新 AI 产品投资扩大导致短期每股收益承压影响,高盛将 2026-27 年净利润预测下调 -1% 至 -4%,并将国际游戏业务估值乘数从 24X 下调至 20X,进而将基于分部加总(SOTP)的 12 个月目标价从 HK$700.00 下调至 HK$670.00。 鉴于年初至今股价已回撤 26% 充分反映了短期盈利下修担忧,且公司兼具深厚护城河与 AI 基础设施兜底能力,高盛重申买入评级,预期上涨空间为 45.1%。
主要观点
- 二季度核心业务增长稳健,核心 EBIT 同比增长 19%,展现出核心业务的经营韧性。
- AI 算力资本开支与预付款显著提升,2026 年二季度自由现金流录得 Rmb-13.8bn,若剔除算力采购预付款后调整后 FCF 为 Rmb37.6bn。
- 高盛大幅上调 2026-2028 年资本开支预测,分别上调至 Rmb210bn、Rmb245bn 和 Rmb247bn,此前预期为 Rmb151bn、Rmb165bn 和 Rmb174bn。
- 新 AI 产品投资在 2026 年二季度扩大至 Rmb10.5bn(一季度为 Rmb8.8bn),并预计在三季度和全年进一步扩张至 Rmb14bn 和 Rmb16bn。
- 算力优先用于自身 Hy 系列模型及 WorkBuddy、CodeBuddy、元宝和微信小微,若内部应用放缓,AI 基础设施可通过腾讯云对外出租形成下行保护。
- 模型战略方面,Hy3 在现实与智能体能力上实现高成本效益,更大参数规模的 Hy4 预计于 2026 年晚些时候推出,逐步迈向行业顶尖水平。
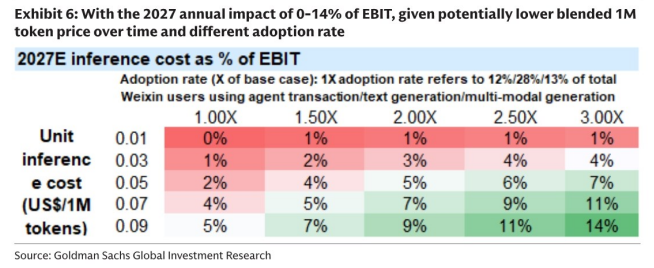
- 微信智能体小微代表生态向 AI-first 演进的长期机遇,敏感度分析显示其推理成本在 2026 年四季度预计占 EBIT 的 0-5%,2027 年全年预计占 EBIT 的 0-14%。
- 由于高额 AI 投资带来折旧与推理成本压力,高盛预计 2026 年三季度和四季度每股收益增速将放缓至 4% 和 0%。
- 下半年国内游戏增长预计保持稳健并抵消海外游戏疲软,同时将下半年广告业务增速预期上调至 18%(此前为 17%)。
- 基于分部加总估值,将国际游戏业务估值乘数由 24X 下调至 20X 以反映增速放缓,12 个月目标价微调至 HK$670.00,维持买入评级。
论述逻辑
- 二季度核心业务稳健且核心 EBIT 同比增长 19% -> 但 AI 基础设施资本开支激增导致季度 FCF 降至 Rmb-13.8bn -> 公司优先内配算力推进 Hy 系列及小微等产品使得短期折旧与研发支出上升 -> 预测 2026 年三/四季度 EPS 增速降至 4%/0% 并微调净利润预测 -> 鉴于年初至今股价已回撤 26% 估值降至 13X 26E P/E 且资产具备出租兜底能力 -> 维持买入评级并基于 SOTP 给予 HK$670.00 目标价。
关键展望
- 下一代 Hy4 模型预计将于 2026 年晚些时候推出,旨在处理更复杂、更高价值的工作流并冲击 SOTA 性能。
- 未来 6-12 个月股价催化剂包括:下一代 Hy 模型发布、WorkBuddy 用户留存与付费转化率指标、微信小微的普及推广,以及重申腾讯云作为中国前三大云厂商的战略定位。
- 主要下行风险包括:AI 举措进展不及预期、AI 相关投资超出预期、效果广告行业竞争加剧、游戏上线或版号审批意外延迟、金融科技与云业务增速放缓以及再投资风险。
推荐标的
- 腾讯控股(0700.HK):维持买入(Buy)评级,当前股价 HK$461.60,12 个月目标价为 HK$670.00,预期上涨空间为 45.1%。
关键图表
图1. 资本支出及算力采购预付款关键数据,及其对经营现金流/自由现金流(OCF/FCF)的影响

图2. 腾讯:调整摘要(新增 新增 新增)

图3. 腾讯财务摘要

图4. 我们基于SOTP的腾讯12个月目标价为每股670港元(此前:700港元),其中将国际游戏业务的市盈率由24倍下调至20倍,以反映增速放缓
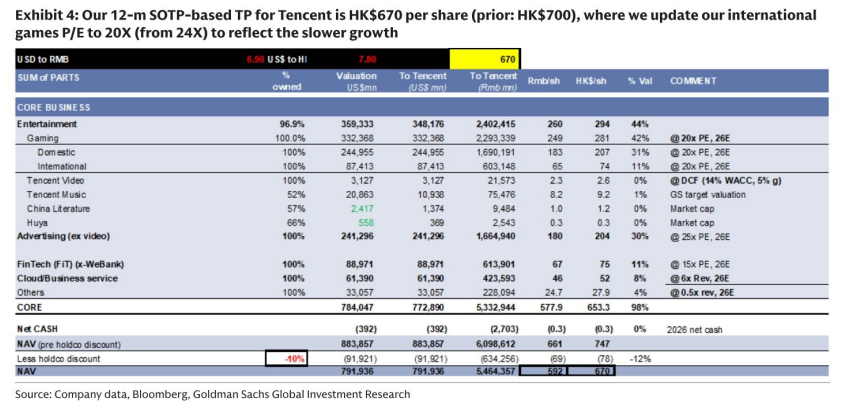
图5. 我们的基准情形显示,小微推理成本在2026年四季度可能占EBIT的0-5%

图6. 考虑到混合每百万token价格随时间可能下降及不同的采用率,2027年全年影响为EBIT的0-14%