伯恩斯坦 美洲能源与转型:美洲电力与能源转型:亲爱的PJM,不是你……哦等等,还真是你!
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦指出,PJM发电供应吃紧,其可靠性后备采购(RBP)在连续两次基础容量拍卖未达备用目标、2028/29拍卖留下6.8 GW缺口后,被FERC于9月29日仅部分批准,PJM随即于9月30日推迟拍卖且未定新日期,核心症结是成本分摊未解决——按$555/MW-day上限折合约$203,000/MW-年,6.8 GW缺口约15亿美元/年、15年期合计超200亿美元,而预测负荷不落地时谁来买单没有答案。 ERCOT路径不同:成本规则先行的2025年参议院第6号法案已定下75MW及以上门槛、研究前$50,000/MW加$100,000研究费,PUCT已于9月通过大负荷并网规则,剩余不确定性集中在12月10日的审计报告。 报告认为两个市场都在把投机性负荷的风险从普通纳税人转移给数据中心,赢家是提供可靠、可签约、有信用负荷的现有发电商和服务它们的公用事业;PJM新建机组短期受损、存量商用机组结构性受益。 消息公布后CEG跌4%、VST跌约3%并于9月30日接近52周低点,但报告判断抛售主要是时间点担忧而非供需基本面恶化。 维持CEG、VST、NEE跑赢大市评级,目标价分别为296美元、181美元和108美元。 关键验证点:12月9日PJM拍卖(对照$337.83上限)、12月10日ERCOT审计、2027年2月28日RBP重启。
主要观点
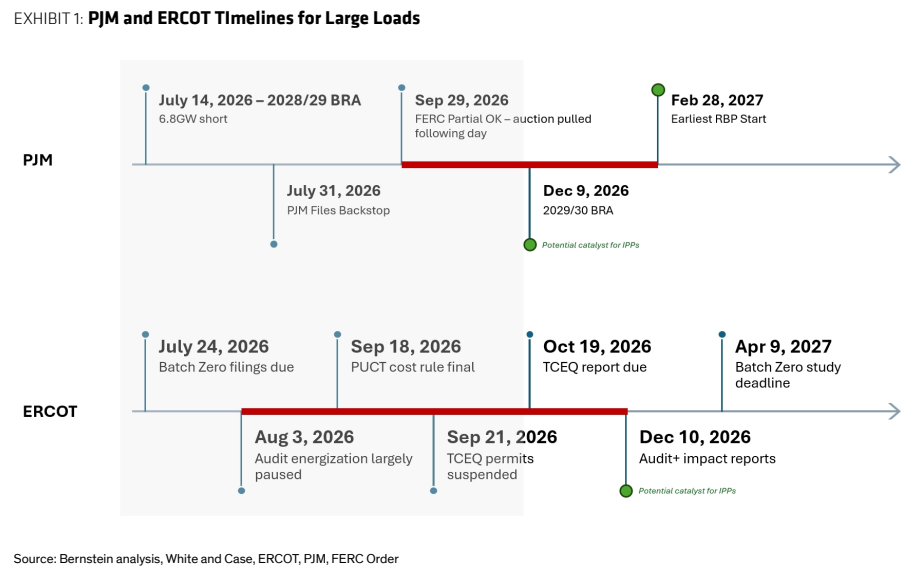
- PJM后备采购(RBP)原定9月30日至10月21日收标、10月22日至12月2日遴选并在12月初2029/30拍卖前公布结果,但FERC于9月29日仅部分批准,PJM于9月30日推迟拍卖且未给出新日期。
- FERC批准了采购流程、按交付期加权的$555/MW-day容量上限和供应商抵押品要求,但成本分摊是核心担忧:输配电等直接成本容易分摊给大负荷,系统升级等间接成本则不然。
- PJM连续两次基础容量拍卖未达备用目标,2028/29拍卖留下6.8 GW缺口;按$555×365≈$203,000/MW-年计约15亿美元/年,15年期合计超200亿美元,而分摊基于不确定性不小的负荷预测。
- FERC主席Laura Swett表示委员会不会被迫接受对消费者有数十亿美元影响的、有严重缺陷的最后一刻采购机制;FERC还指出州在管理数据中心负荷方面有关键作用、仅靠市场设计解决不了问题。
- ERCOT成本规则2025年由参议院第6号法案先行确立:单一站点75MW及以上(含跨过75MW门槛的扩建)须在研究前缴纳$50,000/MW申请峰值需求加$100,000研究费,数据中心在公用事业层面预付款项。
- 两市场对比:PJM核心问题是容量不足、成本分摊未决,规则由FERC制定,负荷风险由谁承担仍未解决;ERCOT核心是规划数字中负荷过大、负荷可信度未决,规则由PUCT和州制定,风险已由大负荷客户通过抵押品和最低账单承担;下一个催化分别是12月的2029/2030拍卖与12月10日审计报告。
- 对覆盖标的的影响:PJM新建发电短期负面——15年期最高$555/MW-day的合约本是可融资产品,现在没有日期,收入可见性推后;PJM存量商用机组结构性正面——后备采购被需要但延迟使市场保持紧张,关注12月拍卖。
- PJM数据中心区域公用事业(不在覆盖范围)偏正面:FERC反对把预测风险压给零售客户、反对过高的LSE抵押品,已具备大负荷电价、最低账单和客户担保机制的公用事业处境最好。
- 数据中心开发者面临投机性申请成本在各处上升,报告预计更多双边供应协议、更多表后方案和更大保证金;德州规则对共址发电不给抵押品抵扣,表后不能绕开缴纳担保。
- IPP能否获得喘息:12月之前不会;12月9-10日当周是第一个真正机会,2月28日是第二个;昨日消息后CEG跌4%、VST跌约3%并于9月30日接近52周低点。
- 报告认为抛售主要由时间点担忧而非供需基本面恶化驱动:短缺没有改变,延迟可能把更多需求推向与现有电厂的双边合同,12月9-10日是下一催化剂的布局点。
- 评级结论:CEG、VST、NEE均维持Outperform,目标价分别为$296、$181、$108;三只股票9月30日收盘价分别为$254.02、$138.35、$75.74,2027E P/E分别为20.1、12.1、16.9。
论述逻辑
- PJM连续两次基础容量拍卖未达备用目标、2028/29留下6.8 GW缺口 → PJM推出RBP后备采购补缺(原定9月30日至10月21日收标)→ FERC 9月29日仅部分批准,认可流程与$555/MW-day上限,但卡在成本分摊、输电业主退出、LSE抵押品等条款 → PJM 9月30日推迟拍卖且无新日期,15年期逾200亿美元的成本由谁承担悬而未决 → ERCOT因2025年参议院第6号法案先定规则(75MW门槛、$50,000/MW+$100,000费用、抵押品与最低账单),PUCT 9月通过并网规则,剩余不确定性集中在12月10日审计和通电恢复时点 → 两市场共同方向是让数据中心证明负荷非投机性并为之付费,风险从普通纳税人移向数据中心本身 → 结论:存量可靠发电商与服务它们的公用事业是赢家,PJM新建机组短期承压、存量商用机组结构性受益 → 因此维持CEG/VST/NEE跑赢大市,短期股价下跌被解读为时间点担忧而非供需论恶化。
关键展望
- PJM 2029/30后备可靠性拍卖:12月9日;鉴于市场持续紧张,出清价接近上限不会令报告意外,这将证明存量机组的价值。
- 关注12月9日BRA出清价相对$337.83上限的表现,以及RBP是否于2027年2月28日重启——重启将恢复15年合约路径,对新建机组更重要。
- ERCOT 12月10日审计报告:干净的审计、解除通电暂停可恢复市场对德州负荷增长前景的信心,关注多少GW通过验证。
- 关注ERCOT何时解除通电暂停,以及TCEQ许可是否在10月19日后恢复。
- 关注PJM纠正性申报中的目标方法、预测年份、分摊公式和LSE抵押品条款,以及FERC把球交给州后,PJM各州在大负荷电价上的任何行动。
- 双边合同也是验证路径:数据中心更有理由直接与现有核电和气电签约。
推荐标的
- CEG(Constellation Energy):评级Outperform,目标价$296,现价$254.02(2027E P/E 20.1);SOTP估值对2027-28E核电EBITDA $5.7B给14倍、集团其余业务EBITDA $3.5B给10倍;下行风险包括税收抵免退坡后无法以有吸引力条款签约开放容量、新增核电延迟、RBP后PJM容量价格明显回落。
- VST(Vistra Corporation):评级Outperform,目标价$181,现价$138.35(2027E P/E 12.1);估值对2027-28E预估调整后EBITDA $8.9B给8.9倍;下行风险包括ERCOT和PJM数据中心电力需求增长低于预期、高天然气价格侵蚀利润率、不利的套保结果。
- NEE(NextEra Energy):评级Outperform,目标价$108,现价$75.74(2027E P/E 16.9);估值为FPL监管盈利DCF(2%增长率、6%折现率)与NEER 2027-28 EBITDA $12.1B的14倍EV/EBITDA相结合;下行风险包括FPL回报低于指引中点、整体电力需求增长走弱拖累NEER发电量、关税敞口高于预期带来的供应链风险。
关键图表
图1. PJM与ERCOT大型负荷时间表