摩根大通 新银行产品期刊:银行牌照、AI助手、平台合作
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通本期新银行产品期刊围绕银行牌照、AI 助手与平台合作三条主线,重点覆盖 AFRM、CHYM、KLAR、PYPL、XYZ(截至 2026 年 9 月 29 日收盘:Affirm $69.30/OW、Block $74.05/OW、Chime $26.52/OW、Klarna $12.36/N、PayPal $53.89/N),总体判断是头部金融科技公司正借银行牌照更深入银行业务,同时以合作扩大分销、叠加 AI 主导的商务来拓宽产品触达并改善单位经济。 银行牌照买与建方面,Chime 拟以 $590M 现金收购长期合作方 Stride Bank,管理层指引约 $100M 年度净协同并预计 1H27 交割即增厚 EPS 与调整后 EBITDA,收购路径审批预计快于自建(<12 个月 vs 约 12 至 18 个月);Affirm 给出自建路径,估计成本 $370M、预计第二年净利转正;Block 本月申请无保险全国信托银行牌照支持比特币与稳定币托管,Revolut 在申请约六个月后获 OCC 有条件批准、计划 2027 年推出。 AI 方面,PayPal 与 META(OW 评级)合作接入 Muse AI 助手,报告视为战略性利好但不预期对近期盈利产生实质影响,因 Muse 采用仍早期(截至 9/27 下载近 5M 次,Sensor Tower)、推出预计需数月;年度在线结账调查显示 30% 受访者至少某种程度上接受代理代为交易,其中约 50% 偏好数字钱包出资,PayPal 以 32% 居首。 其他公告包括 Nubank(OW 评级)进军美国并据报探索与英国数字银行 Monzo 的潜在并购、Cash App 与 Workday 合作扩大直接存款、Amazon 与 Affirm 面向英国用户推出新分期选项。 运营数据方面,Sensor Tower 至 9/28/26 显示 3Q26 多数 App 的 MAU 环比减速,唯 Cash App 加速 2ppts 至同比 +5%;3Q26 迄今新银行下载中位数同比下降 2%,8 月全球中位数下载同比 -1%(Dave +41% 领跑),Google Play 财务榜上 Kalshi 取代 Cash App 登顶。 促销方面,Nubank 将以 4.50% premium APY(上限 $10k、基础 APY 3.50%)居跟踪新银行之首,Bread Financial、SoFi、Happen Bank、Cash App、Marcus、American Express、Capital One 上调 APY 5-25bps。
主要观点
- 本期刊覆盖 AFRM、CHYM、KLAR、PYPL、XYZ 五个标的,梳理五大产品/合作动态:银行牌照(Chime 收购 Stride、Block 的 Builders Bank & Trust、Revolut 获 OCC 有条件批准)、PayPal 与 Meta Muse AI 助手合作、Cash App 与 Workday 合作扩大直接存款、Amazon 与 Affirm 面向英国用户推出新分期选项、Block 通过 Nova Credit 的 Cash Flow Intelligence 平台分发 Cash App Score。
- 总体判断:头部金融科技公司正通过银行牌照更深入银行业务,同时通过合作扩大分销并叠加 AI 主导的商务,以拓宽产品触达并改善单位经济。
- 银行牌照买 vs 建:Chime 签署最终协议以 $590M 现金收购长期合作方 Stride Bank,管理层指引约 $100M 年度净协同、目标 1H27 交割即增厚 EPS 与调整后 EBITDA,收购路径审批预计 <12 个月、快于自建牌照的约 12 至 18 个月;Affirm 自建路径估计成本 $370M(含增量费用与初始资本),预计第二年净利转正。
- Block 本月申请无保险全国信托银行牌照以支持比特币与稳定币托管;Revolut 在申请美国国民银行牌照约六个月后获 OCC 有条件批准,计划 2027 年推出。
- PayPal 与 META(OW 评级,Anmuth)合作,使 PayPal 用户可通过 Meta 的 Muse 个人 AI 助手在全球 PayPal 商户处购物结账;报告视为战略性利好但近期财务影响温和,Muse 采用仍早期(截至 9/27 下载近 5M 次,Sensor Tower),且鉴于大型企业偏重商户基础的整合复杂性(尤其欺诈与风控),推出预计还需数月。
- 摩根大通年度在线结账调查显示 30% 受访者至少某种程度上接受 AI 代理代为交易,其中约 50% 偏好数字钱包出资,PayPal 以 32% 居首,强化其在代理主导商务模式中的信任优势。
- 其他公告:Nubank(OW 评级,Fernandes)进军美国并据报探索与英国数字银行 Monzo 的潜在并购;Fanatics 指定 Afterpay 为首选 BNPL;Affirm 与 Crate & Barrel 合作并上线基于 transformer 的实时授信机器学习模型;Cash App 试点面向个体经营者的 P2P 支付;Klarna 与 Alza.at、HubSpot、StockX 合作并为 Apple 的 iPhone、Watch、iPad 和 Mac 提供融资。
- 值得关注的研究:首次覆盖 DAVE 并给予 Overweight 评级、看好相对'27 年一致预期的上行空间;小额美元贷款调查增强了对现金预支产品长期需求前景的信心;另 hosted Block 基础业务负责人 Amrita Ahuja 与 IR 主管 Matt Ross。
- 促销与 APY:本月促销较上月无重大变化,Chime 延续 Chime Deals、$350 奖金与好友推荐,PayPal 以首笔消费后 $50 奖金及 Venmo 信用卡推荐 $50 奖励推广获卡;Nubank 将以 4.50% premium APY(上限 $10k、基础 APY 3.50%、$0 月费)居跟踪新银行之首,Revolut Metal 高息储蓄账户(截至 2026 年 9 月 1 日)$10k 以内 4.0% APY、以上 3.10%、月费 $16.99,Bread Financial、SoFi、Happen Bank、Cash App、Marcus by Goldman Sachs、American Express、Capital One 上调 APY 5-25bps。
- 3Q26 MAU 与下载走软:Sensor Tower 至 9/28/26 数据显示 3Q26 多数 App 的 MAU 环比减速,唯 Cash App 加速 2ppts 至同比 +5%;9 月 PayPal、Dave、Venmo、Klarna、Affirm 的 MAU 温和加速,Cash App 环比持平、Chime 温和减速;3Q26 迄今(至 8/31)新银行下载中位数同比下降 2%(环比减速 1ppt),其中 Dave 与 Chime 温和加速、PayPal 与 Venmo 温和减速、Cash App 持平、Affirm 下载环比减速而 Klarna 加速(但仍同比负增长)。
- 8 月全球数据:精选新银行 8 月中位数全球下载同比下降 1%(较 7 月加速 4ppts),Dave 以同比 +41% 领跑(较 7 月加速 23ppts),PayPal 同比 -2%、Cash App 同比 +2%、Venmo 同比 -1%、Chime 同比 -1%;中位数 MAU 8 月同比下降 2%,Chime +5%(环比减速 9%)、Cash App +5%(持平)、Venmo -2%、PayPal -6%、Dave -14%;9 月(至 9/28/26)Chime 环比减速 4ppts 至同比 +1%。
- BNPL:8 月 Klarna 下载同比 -8%(环比加速约 18ppts)、Affirm 同比 -8%(环比加速 2ppts);MAU 方面 8 月 Klarna 同比 -6%、Affirm +7%,9 月(至 9/28/26)Klarna -5%、Affirm +9%,3Q26 两者 MAU 均环比减速;报告提示 Sensor Tower 数据历史上高估 Klarna 与 Affirm 的增长。应用排名方面,PayPal、Cash App、Venmo 保持 iOS 财务类前十,Chime 与 Klarna 保持前 15 且月内改善,Dave 波动但居二十名中段;Google Play 上 Kalshi 取代 Cash App 登顶第一。
论述逻辑
- 9 月密集公告(Chime 收购 Stride、Block 信托牌照申请、Revolut 获 OCC 有条件批准、PayPal×Meta Muse、Cash App×Workday、Amazon×Affirm 英国分期、Block×Nova Credit)→ 报告归纳出行业趋势:金融科技公司以买或建两条路径获取银行牌照,换取更快产品执行、更直接的监管对接与结构性更优的单位经济(Chime $590M 收购+约 $100M 年净协同+1H27 交割 vs Affirm 自建 $370M 成本+第二年净利转正)→ 分销端以平台合作放大触达(Workday 直接存款、Amazon 英国分期、Klarna×Apple),商务端叠加 AI(PayPal 接入 Muse),调查数据(30% 接受代理交易、其中约 50% 偏好数字钱包、PayPal 32% 居首)支撑 PayPal 在代理商务中的信任优势 → 但 Sensor Tower 运营数据同期显示 3Q26 MAU 多数环比减速、下载中位数同比 -2%,唯 Cash App 加速至 +5%,且 Kalshi 在 Google Play 取代 Cash App 登顶 → 结论:行业沿牌照深化+合作扩分销+AI 叠加三条线推进,而月度用户与下载动能整体偏软,后续验证点落在 Chime 1H27 交割、Revolut 2027 推出与 Muse 数月内的 rollout 节奏。
关键展望
- Chime 收购 Stride Bank 目标 1H27 交割,交割即实现 EPS 与调整后 EBITDA 增厚;Chime 认为收购路径获批更快,1H27 交割意味着 <12 个月获批,而自建牌照约需 12 至 18 个月。
- Revolut 获 OCC 有条件批准后计划 2027 年推出。
- Affirm 自建银行预计第二年净利转正。
- PayPal×Muse 推出预计还需数月,报告不预期对近期盈利预期产生实质影响;报告预计 PayPal 最终将与 Stripe Link、Shop Pay、Meta Pay 并列出现在 Muse 结账流程中。
- DAVE 获首次覆盖 OW 评级,报告看好其相对'27 年一致预期的上行空间。
- 小额美元贷款调查令报告对现金预支产品的长期需求前景更有信心。
推荐标的
- Affirm (AFRM):OW,股价 $69.30(截至 2026 年 9 月 29 日收盘);本月动态包括与 Amazon 合作面向英国用户推出新分期选项、与 Crate & Barrel 合作、上线 transformer 实时授信模型、自建银行牌照估计成本 $370M。
- Block Inc (XYZ):OW,股价 $74.05(截至 2026 年 9 月 29 日收盘);申请无保险全国信托银行支持比特币与稳定币托管,并将通过 Nova Credit 的 Cash Flow Intelligence 平台分发 Cash App Score。
- Chime (CHYM):OW,股价 $26.52(截至 2026 年 9 月 29 日收盘);以 $590M 现金收购 Stride Bank,指引约 $100M 年度净协同,目标 1H27 交割。
- Klarna (KLAR):N(中性),股价 $12.36(截至 2026 年 9 月 29 日收盘);8 月下载同比 -8%、9 月 MAU 同比 -5%,与 Alza.at、HubSpot、StockX 合作并为 Apple 设备提供融资。
- PayPal (PYPL):N(中性),股价 $53.89(截至 2026 年 9 月 29 日收盘);与 Meta Muse 合作战略性利好但近期财务影响温和;调查中数字钱包出资偏好领先(32%)。
- DAVE:首次覆盖给予 Overweight 评级,看好相对'27 年一致预期的上行空间;本报告未列示 DAVE 的价格与目标价。
- 其他提及:Nubank(OW 评级,Fernandes)进军美国并据报探索与 Monzo 潜在并购;META(OW 评级,Anmuth)与 PayPal 达成 Muse 合作。
关键图表
图1. Muse 支付方式选择
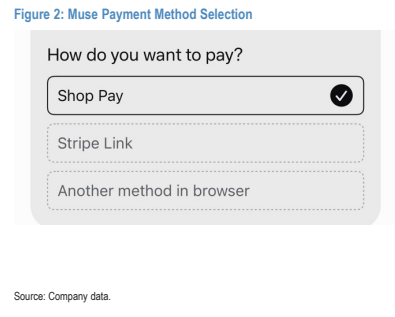
图2. Muse Shop Pay 集成
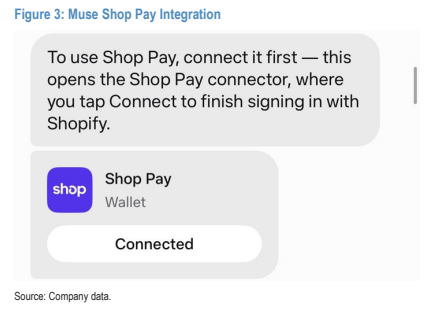
图3. 新银行全球下载量同比增速(2023年1月-2026年8月)

图4. 新银行全球月活跃用户(MAU)同比增速(2023年1月-2026年9月*)
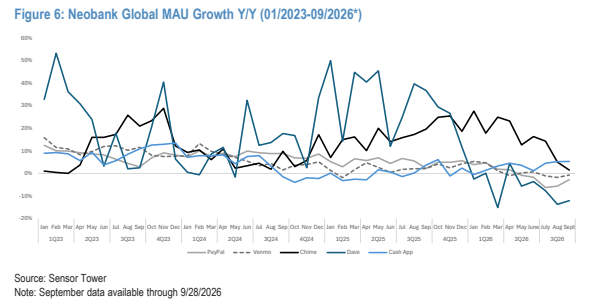
图5. BNPL 全球下载量同比增速(2023年1月-2026年8月)

图6. BNPL 全球月活跃用户(MAU)同比增速(2023年1月-2026年9月*)
