野村 第一洞察:菲律宾:总体CPI 和核心通胀飙升9月
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
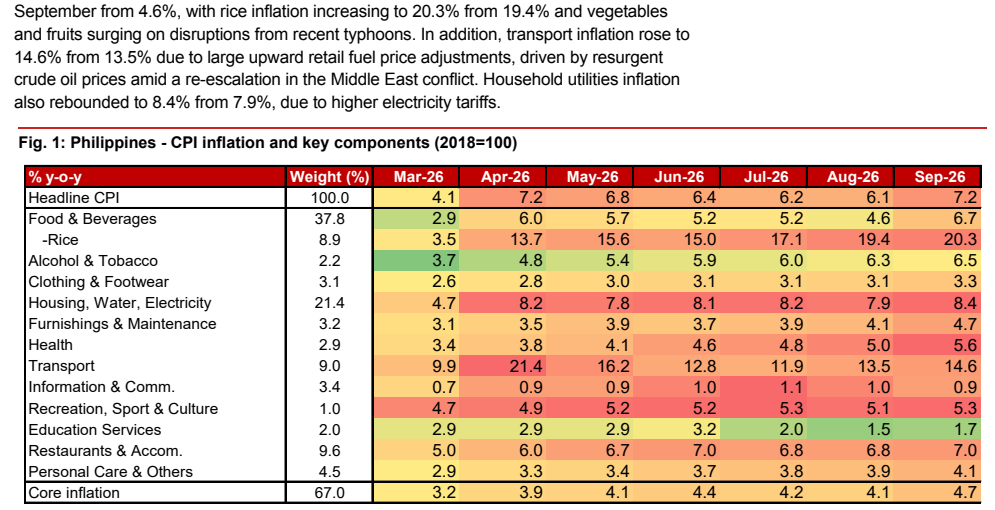
野村东盟经济团队(Euben Paracuelles、Nabila Amani)点评菲律宾9月通胀数据:总体CPI同比从8月的6.1%跳升至7.2%,远高于市场共识的5.8%,但接近野村预测的7.1%,为伊朗战争爆发以来第二高读数,年初至今均值升至5.4%,进一步高于菲律宾央行(BSP)2-4%的目标;经季节调整后环比由0.5%加速至1.1%,动能增强。 上涨广普但由食品与燃料主导:食品通胀从4.6%升至6.7%,其中大米升至20.3%、果蔬因近期台风扰动大涨;运输通胀从13.5%升至14.6%,缘于中东冲突再升级推升原油后的大幅零售燃油调价;家庭公用事业因电价上调从7.9%回升至8.4%。 剔除食品与能源的核心通胀从4.1%升至4.7%,创2023年末以来最高,年初至今均值3.8%,支持野村关于能源价格冲击二轮效应持续且显著的判断,娱乐、餐饮住宿、个人护理等对高投入成本敏感的自由支出项目仍在上调,环比从0.2%升至0.6%。 野村维持2026年总体CPI均值5.8%(2025年为1.7%)、Q4在7%左右的预测,并维持核心通胀均值4.0%(2025年为2.4%)、Q4读数粘性的预测;对BSP政策决策更重要的2027年,总体通胀预测维持3.4%,仍高于BSP 2-4%目标的中点。
主要观点
- 菲律宾9月总体CPI同比从8月的6.1%跳升至7.2%,远高于共识预期5.8%,但接近野村预测的7.1%。
- 9月读数是伊朗战争爆发以来第二高,年初至今均值达5.4%,进一步高于BSP的2-4%通胀目标。
- 经季节调整的环比动能增强,CPI从上月的0.5%加速至1.1%,且上月已显粘性。
- 通胀上行是广普的,但由食品和燃料价格的强力组合主导:食品通胀从4.6%升至6.7%,大米通胀从19.4%升至20.3%,果蔬因近期台风扰动大涨。
- 运输通胀从13.5%升至14.6%,源于中东冲突再升级、原油价格回升推动的大幅零售燃油价格上调。
- 家庭公用事业通胀因电价上调从7.9%回升至8.4%。
- 剔除食品与能源后,核心通胀从8月的4.1%升至4.7%,创2023年末以来最高,年初至今均值3.8%,支持野村关于能源价格冲击二轮效应持续且显著、且可能正被食品涨价加剧的判断。
- 娱乐服务、餐饮住宿、个人护理等核心篮子项目均走高,印证对高投入成本敏感的自由支出项目仍在向上调整;核心环比大幅从0.2%升至0.6%。
- 野村维持2026年总体CPI均值5.8%的预测,较2025年的1.7%大幅上升,并预计全年剩余时间读数仍高、Q4在7%左右。
- 核心通胀今年均值预测维持4.0%,较2025年的2.4%上升,隐含Q4读数粘性,反映食品与燃料价格组合的更多传导效应。
- 对BSP政策决策更重要的2027年,野村维持总体通胀3.4%的预测,仍高于BSP 2-4%目标的中点。
论述逻辑
- 9月CPI数据公布 → 总体同比7.2%(8月6.1%),远超共识5.8%、接近野村预测7.1%,环比经季调从0.5%加速至1.1%,且为伊朗开战以来第二高、年初至今均值5.4%已高于BSP目标 → 分项看上涨广普但由食品+燃料驱动:大米20.3%及台风扰动的果蔬推高食品通胀至6.7%,中东冲突再升级→原油回升→零售燃油大幅调价推升运输通胀至14.6%,电价上调推升家庭公用事业至8.4% → 剔除食品能源后核心通胀升至4.7%(2023年末以来最高),娱乐、餐饮住宿、个人护理等高投入成本敏感的自由支出项目继续上调,核心环比从0.2%升至0.6% → 印证能源价格冲击存在持续且显著的二轮效应、且可能正被食品涨价加剧 → 由此维持2026年总体均值5.8%、Q4约7%,核心均值4.0%、Q4粘性的预测 → 对BSP政策更关键的2027年总体通胀预测3.4%,仍高于2-4%目标中点,隐含通胀尚未回归目标区间。
关键展望
- 野村预计2026年剩余时间CPI读数仍高,Q4在7%左右,部分反映其油价假设,以及近期天气对农业产出扰动带来的食品通胀滞后影响。
- 核心通胀2026年均值预测4.0%(2025年为2.4%),隐含Q4读数粘性,反映高食品与燃料价格组合的进一步传导。
- 对BSP政策决策更重要的2027年,野村维持总体通胀3.4%的预测,仍高于BSP 2-4%目标中点。
推荐标的
- 本报告为宏观经济数据点评,报告未明确给出推荐标的,未涉及公司评级或目标价。
关键图表
图1. 菲律宾——CPI通胀及主要分项(2018=100),同比%