摩根大通 CD播放器:信用衍生品市场的市场主题与相对价值交易策略
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通全球信用衍生品与指数研究9月30日CD Player周报聚焦分级产品相对价值,含两大市场主题与两大交易建议。 主题一:AI相关发行人债券-CDS基差过去一年因CDS跑输而走高,发行人层面分化为供应商与客户,供应商基差跑输、客户与大盘CDS一致;市场已消化$500bn AI债务且未来五年预期$4tn(AI Capex 2.0),上半年科技CDS成交量增长超200%,10y债券篮子对5y CDS的基差由2025年10月的债券宽20bp翻转为当前CDS宽5bp,正基差交易具吸引力、AI-供应商基差尤其stretched。 主题二:CDX.HY S47分级随指数于9月28日开始交易、10月2日滚动为新on-the-run系列,S47指数较S46宽约13bp/低1cent;S47与S45相差13个名字,剔除3个违约名字并新增Asurion(4.7pts upfront)与Paramount(-6.2pts upfront),最宽10个名字平均upfront由S45的35.7pts(Dec 2030)升至S47的38.3pts(Dec 2031)。 交易一:iTraxx Main junior mezz 3-6%价差已达senior mezz 6-12%的1.63x、较COVID低点更压缩,equity base correlation约64%创历史新高,建议买保护€100mm 3-6%/卖保护€161mm 6-12%的delta中性均值回归组合,3个月时间价值约9c为正、十年罕见。 交易二:信用利差MTD走宽而股票隐含波动率横盘,建议卖30mn CDX.IG equity保护、买等名义S&P 500 ATM put至2027年1月到期,put成本$2.85低于tranche时间价值$3.1每$100名义、净正carry;IG equity预计在中等至大幅抛售中跑赢股票、衰退期表现相近。 报告为策略研究,未给出个股评级或目标价。
主要观点
- 近期信用开始与主权市场联动,为冲突开始以来首次;股票受AI相关名字提振、接近历史高位,而信用表现相反,期权市场skew处于冲突开始以来仅见的水平。
- AI相关发行人债券-CDS基差过去一年随CDS跑输而走高,主因快速扩张发行背景下的对冲需求压制CDS利差。
- 基差表现分化:供应商基差跑输、客户基差与大盘CDS一致;正基差交易当前具吸引力,AI-供应商基差尤其stretched。
- AI建设令市场消化$500bn债务并预期未来五年$4tn(AI Capex 2.0);DTCC数据显示hyperscaler与AI相关CDS为今年交易最活跃合约之列,上半年科技CDS成交量增长超200%。
- 基差一年内翻转:2025年10月10y债券篮子较5y CDS宽20bp,如今同一篮子变为5y CDS较10y债券宽5bp。
- CDX.HY S47分级随标的指数于9月28日开始交易,10月2日滚动为新on-the-run系列;S47指数较上一未分级on-the-run系列S46宽约13bp/低1cent。
- S47与S45成分相差13个名字,最大变化为移除3个违约名字并新增Asurion(4.7pts upfront)与Paramount(-6.2pts upfront,fallen angel),其余变化集中于偏紧名字进出指数。
- 两个指数最宽名字相同:S47最宽10个名字平均upfront 38.3pts(Dec 2031到期),对比S45的35.7pts(Dec 2030到期)。
- iTraxx Main滚动后3-6% junior mezz价差为6-12% senior mezz的1.63x,处十年极端低端、比COVID抛售期更压缩;equity base correlation约64%创历史新高,skew自3月在3-6%走陡而6-12%基本持平,扩大相对错位。
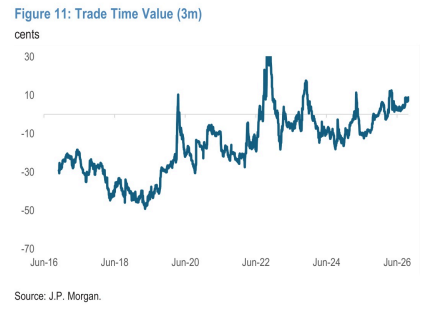
- 3年与10年回归显示junior mezz分别较历史线性关系紧约25bp与56bp;建议delta中性均值回归:买保护€100mm 3-6%(entry 178)/卖保护€161mm 6-12%(entry 103),3个月时间价值合计90,389欧元(约9c)为正,过去十年罕见。
- 美国信用利差MTD走宽而股票隐含波动率横盘、提供便宜对冲;建议卖30mn CDX.IG equity保护、买等名义S&P 500 at-the-money put至2027年1月到期。
- 该交易净正carry:S&P puts成本$2.85每$100名义,低于CDX.IG equity tranche $3.1每$100名义保护卖出的时间价值;IG equity预计在中等至大幅抛售中跑赢股票、衰退期表现相近,市场强上涨中亦受益。
论述逻辑
- AI建设浪潮带来快速扩张的发行与对冲需求 → CDS相对债券跑输,AI发行人bond-CDS基差走高且供应商/客户分化,科技CDS成交量增长超200% → 正基差交易具吸引力、AI-供应商基差尤其stretched(主题一)→ CDX.HY S47于9月28日开始交易、10月2日滚动 → 对比S45成分(剔除3个违约名字、新增Asurion/Paramount)与定价(指数较S46宽约13bp/低1cent,最宽10名字upfront 38.3pts vs 35.7pts)评估滚动影响(主题二)→ iTraxx Main滚动后压缩使3-6%对6-12%处于1.63x的十年极端低位、base correlation历史新高、skew分化扩大错位 → 布局delta中性均值回归组合且3个月时间价值约9c为正(交易一)→ 美国信用利差MTD走宽而股票隐含波动率横盘、SPX put便宜 → 以CDX.IG equity tranche多头融资SPX ATM put,兼顾信用复苏收益与大盘抛售对冲(交易二)。
关键展望
- CDX.HY tranches将于10月2日滚动为新on-the-run系列,市场参与者此前已可提前交易新分级合约(S47已随指数于9月28日开始交易)。
- iTraxx Main交易为均值回归布局:若base correlation与skew正常化则可受益,且3个月时间价值约9c为正。
- CDX.IG equity vs SPX put交易:IG equity预计在中等至大幅抛售中跑赢股票、衰退期表现相似;SPX put于2027年1月到期,当前水平可正时间价值建仓。
- 报告未提供明确的利差目标位、止盈止损或评级类展望;文中引用价格均为当前市场水平的估计。
推荐标的
- 交易一:买入iTraxx Main S46 5y 3-6%分级保护€100mm(entry 178,20-Dec-31到期)并卖出6-12%分级保护€161mm(entry 103),delta中性,3个月时间价值合计90,389欧元。
- 交易二:卖出30mn CDX.IG equity保护并买等名义S&P 500 ATM put(2027年1月到期),净正carry(put成本$2.85 vs tranche时间价值$3.1每$100名义)。
- 报告为信用衍生品策略研究,未给出个股评级或目标价;Table 11中出现的Asurion、Paramount、DISH DBS、Walgreens Boots Alliance等为CDX.HY指数成分变动信息,而非评级推荐。
关键图表
图1. 投资级CDS指数5年期利差
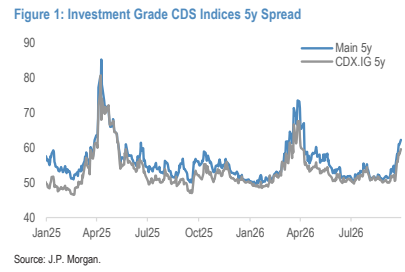
图2. 高收益CDS指数5年期利差
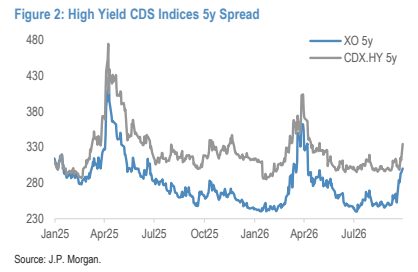
图3. AI相关发行人债券与CDS利差 利差(bp)。基于下表中的样本范围
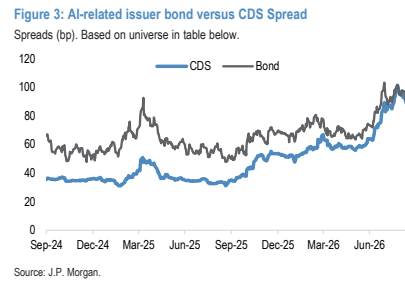
图4. 分行业债券-CDS基差 基差(bp)
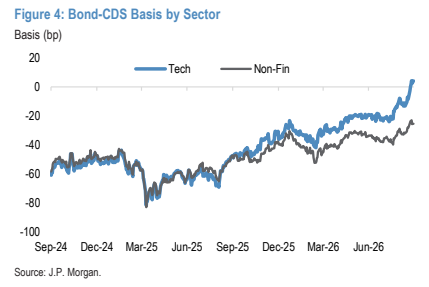
图5. 债券与CDS x:10年期CDS利差;y:10年期债券利差
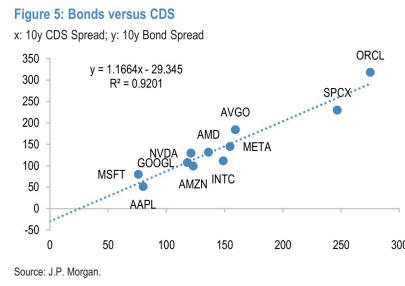
图6. 债券与CDS 残差 客户为蓝色,供应商为红色
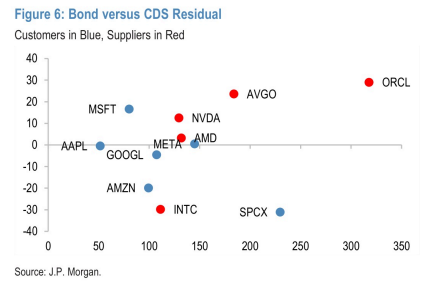
图7. 分类型债券-CDS基差 企业 客户 供应商 非金融
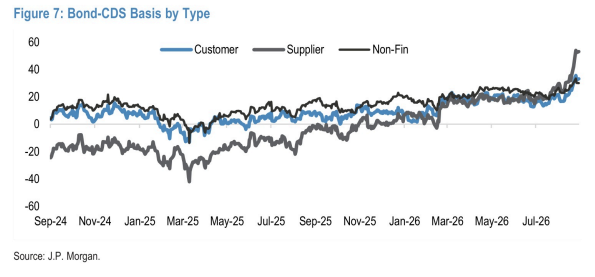
图8. 次级夹层与高级夹层利差
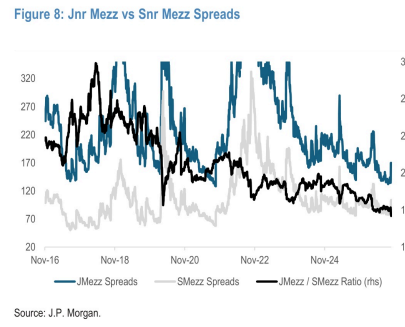
图9. 主要夹层分相比级的相关性与偏度
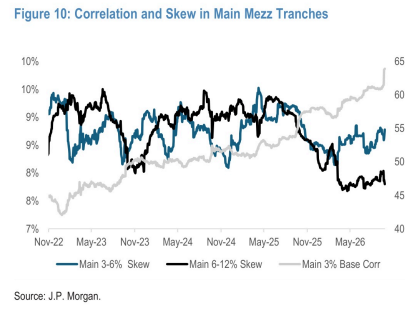
图10. 交易时间价值(3个月)