摩根士丹利:大摩 硬盘驱动器:东芝新闻后,我们的HDD渠道调研令我们更趋看多,而非转谨慎
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在对HDD行业进行周末调研后,重申对希捷(STX)和西部数据(WDC)的“增持”(Overweight)评级,并将希捷列为“首选股”。 报告指出,近期关于东芝产能扩张的新闻被市场误读,东芝的扩张计划符合行业供应增长预期,且面临技术和供应链瓶颈,不会改变行业供需平衡或定价动态。 相反,调研发现HDD需求在过去1-2个月内加速,且非合同现货价格已达到3-5美分/GB,显示出强劲的定价能力。 分析师认为,当前股价回调提供了极佳的买入机会,STX和WDC的估值仅为2028年牛市情景下EPS的5.8-6.8倍。
主要观点
- 东芝的产能扩张计划符合行业供应增长预期,且难以对市场产生重大影响。
- 东芝面临激进的时间表、落后的技术以及供应链协调挑战,难以实现30%的市场份额目标。
- 希捷和西部数据的生产计划及行业定价动态未因东芝新闻发生改变。
- HDD需求在过去1-2个月内加速,主要受AI工作负载和新客户群驱动。
- 非合同现货价格已达到3-5美分/GB,部分交易甚至高于此价格。
- 行业供应缺口持续扩大,预计在2027/2028日历年将达到400EB。
论述逻辑
- 东芝新闻被误读 -> 调研澄清东芝扩张无实质威胁 -> 行业供需基本面依然紧张 -> 需求加速且定价能力提升 -> 确认STX/WDC增长逻辑 -> 建议逢低买入。
关键展望
- 预计HDD行业供应缺口在2027/2028日历年扩大至400EB。
- 希捷(STX)2028年基准情景EPS估值为10倍,牛市情景为6.8倍。
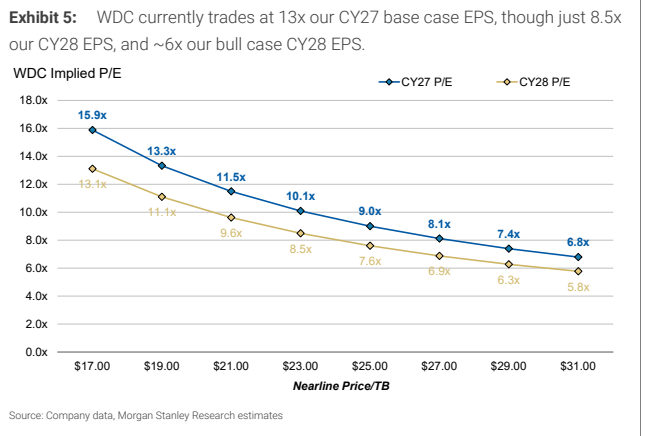
- 西部数据(WDC)2028年基准情景EPS估值为8.5倍,牛市情景为5.8倍。
推荐标的
- 希捷(STX.O):增持(Overweight),目标价1,187.00美元,首选股。
- 西部数据(WDC.O):增持(Overweight)。
关键图表
图2. 我们对STX的基准预测意味着CY27年近线盘价格/EB为19美元
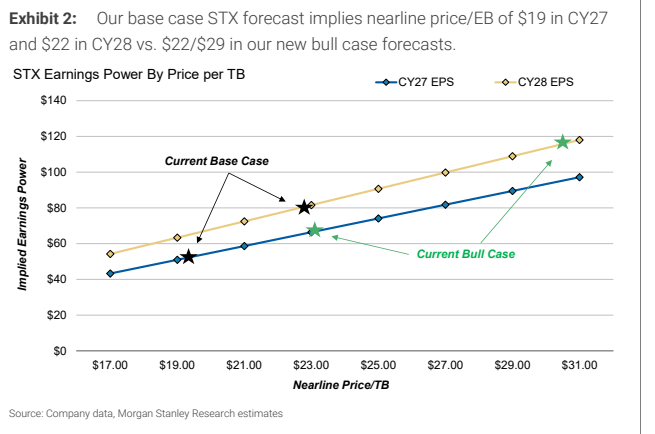
图3. STX目前交易价格为我们CY27基准EPS的16倍,尽管仅为10倍
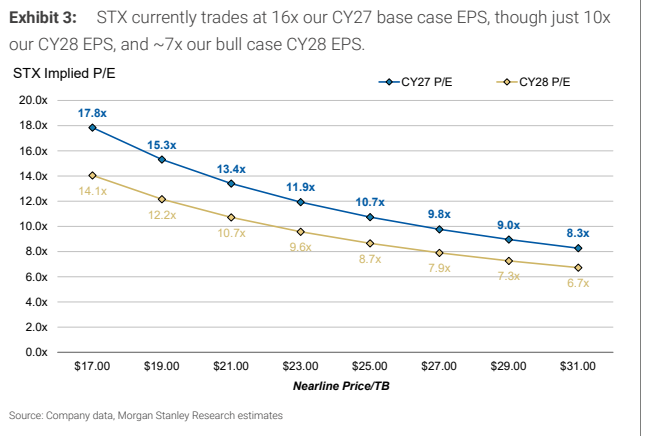
图4. 同样,我们对WDC的基准预测意味着近线盘价格/EB接近
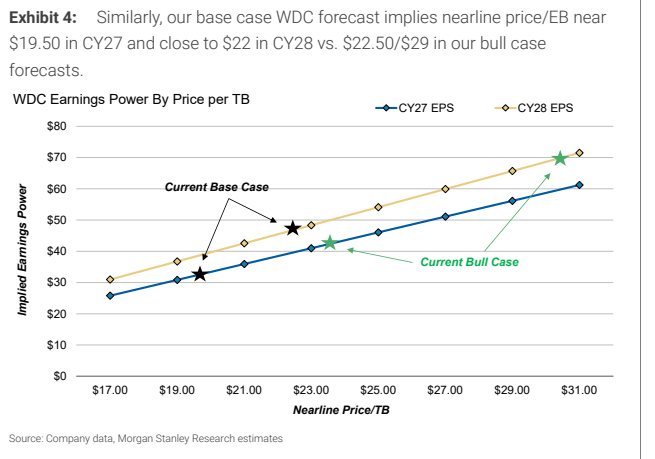
图5. WDC目前交易价格为我们CY27基准EPS的13倍,尽管仅为8.5倍