国泰海通证券 计算机行业周观点第60期:华为昇腾960提前完成研发,Kimi发布金融行业解决方案
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国泰海通证券维持计算机行业“增持”评级。 资本层面,智谱于9月13日宣布完成约50亿美元(约合人民币335.4亿元)融资,其中约60%募集资金净额将投向下一代GLM基础模型研发与算力基础设施建设。 应用层面,Kimi发布整合10+权威数据源及9项专业技能的金融行业解决方案,可大幅缩短财务建模与行研周期。 硬件层面,华为宣布昇腾960系列提前完成研发准备,整体性能实现翻倍,其中昇腾960DT计划提前至2027年一季度推出,FP8算力达到2PFLOPS、访存容量288GB、带宽9.6TB/s;同时发布的超节点引入NPO近封装光学光引擎。 机构重点推荐寒武纪、海光信息、浪潮信息等算力与软件标的。
主要观点
- 智谱完成约50亿美元(约合335.4亿元人民币)融资,六成净额聚焦模型与算力建设。
- Kimi推出金融行业解决方案,打通多方权威数据并封装专业流程技能。
- Kimi方案显著压降金融业务人力和周期,提升深度分析效率。
- 华为昇腾960系列提前完成研发且性能翻倍,960DT将于2027年Q1推出。
- 华为发布基于昇腾960的超节点,引入NPO光引擎及全新互联架构。
- 维持计算机行业增持评级,重点推荐涵盖芯片、服务器和办公软件的核心标的。
论述逻辑
- 国产大模型独角兽(智谱)完成百亿级大额融资强化下一代模型及算力底座建设 -> 国产垂直场景应用(Kimi)加速落地金融领域实现多倍能效提升 -> 底层算力硬件(华为昇腾960及超节点)研发节奏大幅超预期 -> 算力、模型与应用协同加速发展,推动维持计算机行业增持评级并推荐相关产业链龙头。
关键展望
- 昇腾960DT芯片计划于2027年一季度上市推出,较原计划提前三个季度。
- Atlas 860超节点与Atlas 960超节点分别计划于2027年第二季度和第三季度上市。
- 需警惕技术发展不及预期以及相关公司业务拓展不及预期的风险。
推荐标的
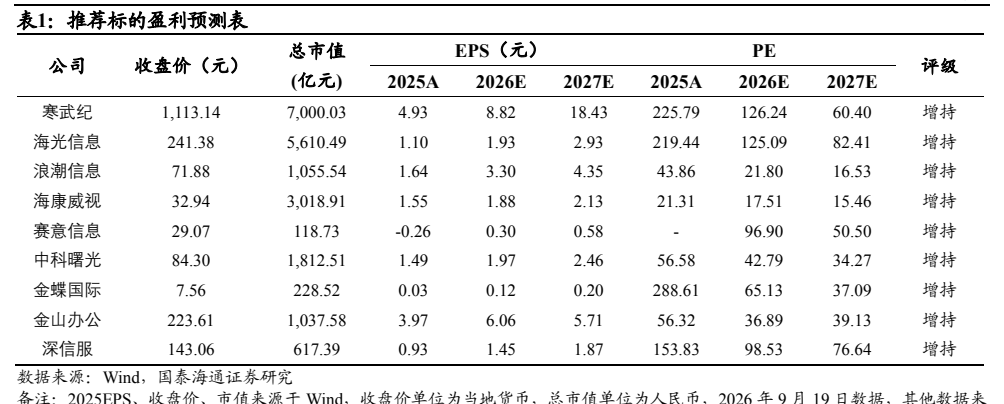
- 寒武纪给予增持评级,收盘价1,113.14元,总市值7,000.03亿元,预测2026E/2027E EPS为8.82/18.43元,PE为126.24/60.40倍。
- 海光信息给予增持评级,收盘价241.38元,总市值5,610.49亿元,预测2026E/2027E EPS为1.93/2.93元,PE为125.09/82.41倍。
- 浪潮信息给予增持评级,收盘价71.88元,总市值1,055.54亿元,预测2026E/2027E EPS为3.30/4.35元,PE为21.80/16.53倍。
- 海康威视给予增持评级,收盘价32.94元,总市值3,018.91亿元,预测2026E/2027E EPS为1.88/2.13元,PE为17.51/15.46倍。
- 赛意信息给予增持评级,收盘价29.07元,总市值118.73亿元,预测2026E/2027E EPS为0.30/0.58元,PE为96.90/50.50倍。
- 中科曙光给予增持评级,收盘价84.30元,总市值1,812.51亿元,预测2026E/2027E EPS为1.97/2.46元,PE为42.79/34.27倍。
- 金蝶国际给予增持评级,收盘价7.56元,总市值228.52亿元,预测2026E/2027E EPS为0.12/0.20元,PE为65.13/37.09倍。
- 金山办公给予增持评级,收盘价223.61元,总市值1,037.58亿元,预测2026E/2027E EPS为6.06/5.71元,PE为36.89/39.13倍。
- 深信服给予增持评级,收盘价143.06元,总市值617.39亿元,预测2026E/2027E EPS为1.45/1.87元,PE为98.53/76.64倍。
关键图表
图1. 表 1: 推荐标的盈利预测表