摩根士丹利 汽车零部件:十字路口的汽车零部件:软件定义汽车带来新挑战
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利指出,日本汽车零部件行业在经历电气化转型和中国企业竞争后,正面临软件定义汽车(SDV)带来的第三重结构性挑战。 随着整车厂(OEM)加速向SDV和自动驾驶转型,供应链正从传统的金字塔结构向水平专业化转变,电子电气架构也从分布式向域控及中央/区域架构演进。 这导致硬件导向的Tier 1供应商面临附加值下降、芯片与软件公司竞争加剧以及OEM内部开发增加的风险。 报告将电装(Denso)评级下调至“减持”(Underweight),目标价从¥2,100下调至¥1,700;将斯坦利电气(Stanley Electric)评级上调至“增持”(Overweight),目标价从¥3,900上调至¥4,200。
主要观点
- SDV转型导致供应链结构重塑,Tier 1供应商面临价值捕获压力。
- 电装(Denso)面临估值陷阱风险,SDV转型带来的额外投资压力尚未被市场充分定价。
- 电装(Denso)营业利润复合年增长率(CAGR)预测为+5.8%,低于行业平均水平。
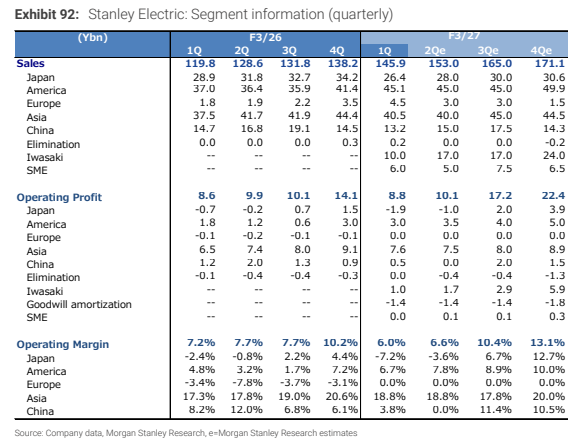
- 斯坦利电气(Stanley Electric)通过并购岩崎电气(Iwasaki Electric)及成本削减计划,预计将提升中长期盈利能力。
- 中国供应商(如Momenta、Desay)在ADAS算法和域控制器领域的竞争已对日本零部件厂商构成实质性威胁。
- SDV架构下,OEM与Tier 1供应商在软件/操作系统及系统架构领域的业务重叠度增加。
论述逻辑
- 行业面临电气化、中国竞争、SDV转型三重挑战 -> 供应链从金字塔结构向水平专业化演进 -> 硬件价值被稀释,软件/芯片价值提升 -> 传统Tier 1供应商(如电装)面临利润率承压与研发投入增加的风险 -> 具备特定领域优势及并购整合能力的厂商(如斯坦利电气)有望通过成本协同和技术升级实现差异化增长。
关键展望
- 预计日本整车厂将在2030年前加速SDV发布及自动驾驶开发。
- 电装(Denso)计划在2027年完成物理AI生产现场验证。
- 斯坦利电气(Stanley Electric)F3/28-F3/29营业利润预测上调。
推荐标的
- 电装(Denso, 6902.T):下调至“减持”(Underweight),目标价¥1,700。
- 斯坦利电气(Stanley Electric, 6923.T):上调至“增持”(Overweight),目标价¥4,200。
关键图表
图1. 营业利润趋势:电装在汽车零部件行业总额中的权重预计将下降
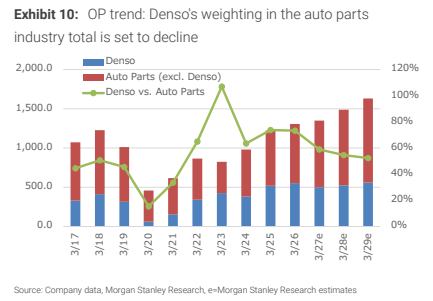
图2. 汽车零部件公司:市净率与净资产收益率
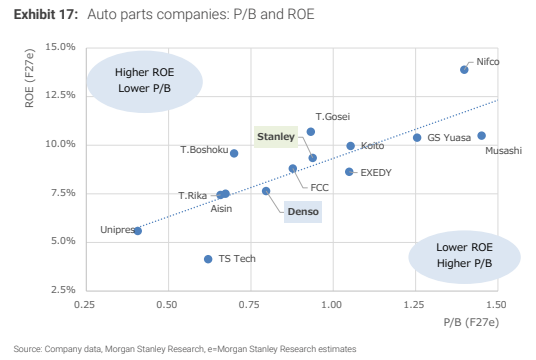
图3. 随着向软件定义汽车转型,各层级角色发生转变:谁将掌握控制权是中期关注的重点
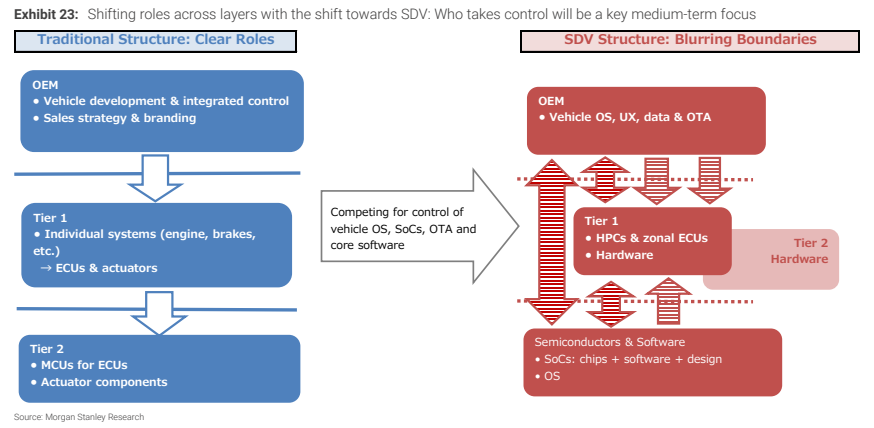
图4. 汽车零部件:营业利润趋势
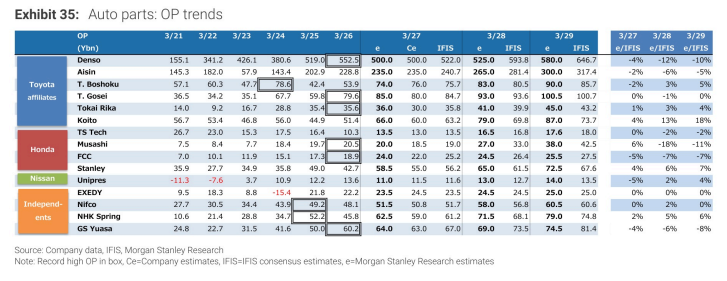
图5. 软件定义汽车各层级的角色:一级供应商与整车厂在软件/操作系统及车辆系统架构方面,以及一级供应商与半导体公司在系统级芯片方面的潜在重叠
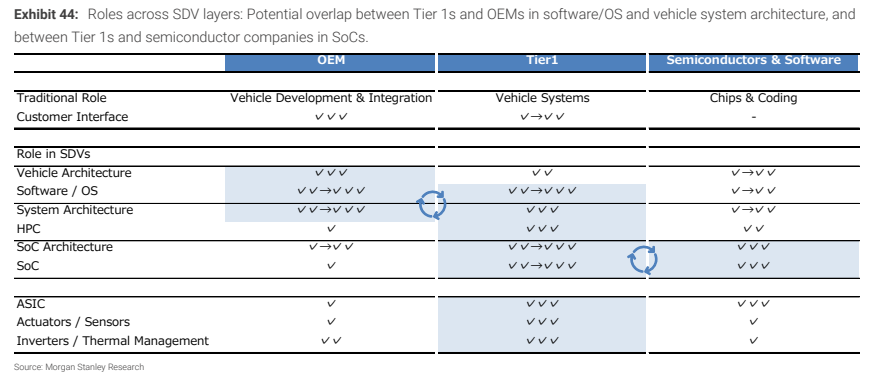
图6. 电装:主要合作伙伴关系及并购记录(截至2025年9月)
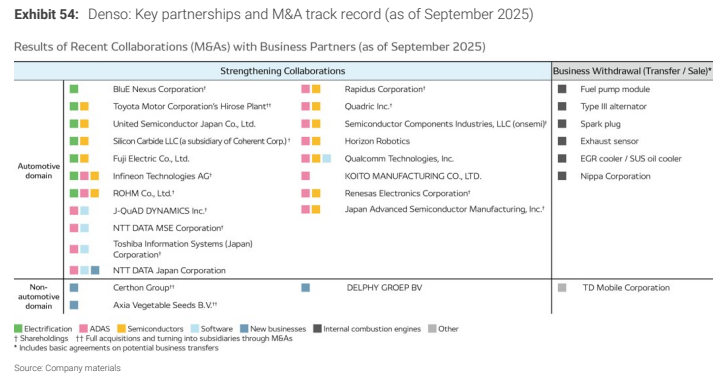
图7. 汽车模拟芯片:按公司划分
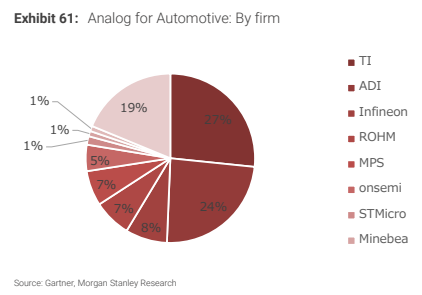
图8. 电装:资产负债表
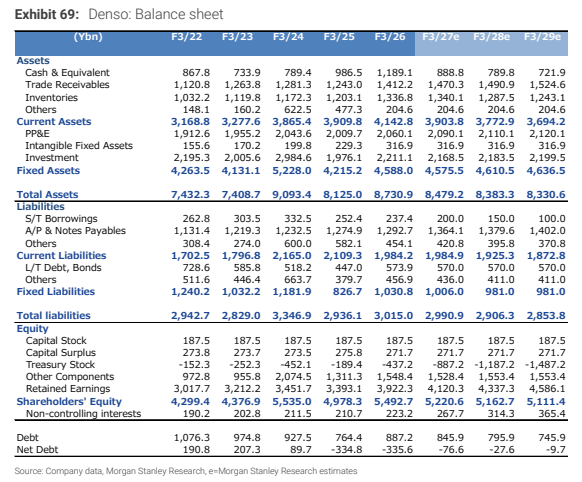
图9. 斯坦利电气:营业利润与股价
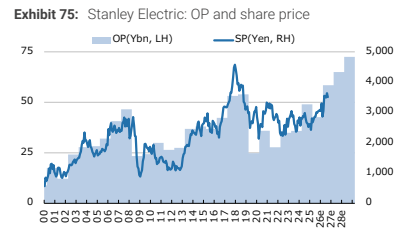
图10. 斯坦利电气:销售额构成(2026财年)
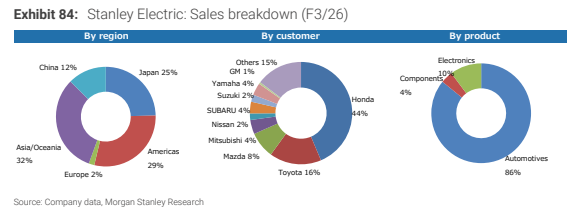
图11. 斯坦利电气:分部信息(季度)