高盛 比亚迪电子(0285.HK):稳定内存成本可以支持恢复
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
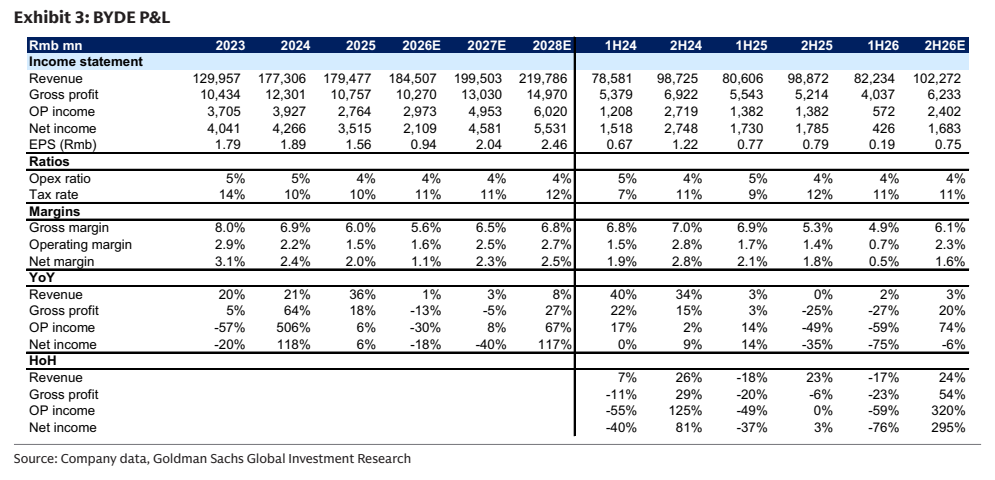
高盛预计比亚迪电子(0285.HK)的收入增长将在2027年预期(2027E)恢复,主要得益于在相对稳定的存储成本下智能手机和PC需求企稳、来自苹果和比亚迪的收入敞口增加带动产品结构升级,以及向AI服务器供应链(液冷、电源)的拓展。 分析师继续预期毛利率将在2028E前逐步修复,并将12个月目标价由21港元小幅上调至22港元,但维持“卖出”(Sell)评级。 由于高企的存储成本导致消费电子终端需求疲软,高盛全面下调了消费电子业务收入,进而将2026E、2027E和2028E的净利润预测分别下调40%、3%和2%(正文提及32%修正对应收入与利润综合调整,数据表显示2026-28E净利润变动为-40%、-3%、-2%)。 尽管进行了盈利下调,考虑到存储成本企稳、季节性改善以及更多旗舰机型发布,高盛仍预计2026年下半年(2H26)收入将环比增长24%。
主要观点
- 高盛维持比亚迪电子“卖出”评级,12个月目标价由21港元轻微上调至22港元。
- 预计2027E收入重拾增长,动力来自存储成本稳定支撑手机和PC需求、产品组合升级及进入AI服务器供应链。
- 毛利率预计将持续改善直至2028E,预测2026E/2027E/2028E毛利率分别为5.6%、6.5%和6.8%。
- 下调2026E-2028E盈利预测:2026E、2027E、2028E净利润分别调低40%、3%、2%,主因高存储成本压制消费电子需求导致收入预测下调。
- 高盛将AI计算基础设施纳入收入预测,以体现公司向AI数据中心的拓展。
- 预计2026年下半年业务回暖,收入预计环比增长24%,主要受季节性、旗舰机发布及成本企稳拉动。
- 最新P&L预测显示,公司2026E/2027E/2028E营收分别为1,845.07亿、1,995.03亿和2,197.86亿元人民币,净利润分别为21.09亿、45.81亿和55.31亿元人民币。
- 目标价基于近端市盈率法,对应2027E预期P/E为10倍(此前为9倍),反映对高存储成本下智能手机终端需求疲弱的担忧。
论述逻辑
- 高存储成本压制消费电子终端需求 -> 下调2026E-2028E消费电子业务收入及净利润预测(2026E净利下调40%) -> 引入AI计算基础设施(液冷、电源)及提高苹果/比亚迪业务占比 -> 存储成本趋稳带动2H26E起需求恢复(2H26E收入环比+24%)与毛利率逐年改善至2028E -> 基于同行估值框架将2027E目标P/E设为10倍 -> 目标价微调至22港元,但鉴于终端需求顾虑维持卖出评级。
关键展望
- 2026年下半年(2H26E)收入预计实现环比增长24%,毛利率环比提升至6.1%(1H26为4.9%)。
- 2027E收入预计恢复至1,995.03亿元人民币(同比增长8%),毛利率升至6.5%,净利润达45.81亿元人民币(同比增长117%)。
- 2028E营业利润率(OPM)预期达到2.7%,净利润预期同比增长21%至55.31亿元人民币。
- 未来核心验证点包括存储成本是否如期企稳、AI数据中心业务(液冷、电源)拓展进度,以及智能手机与汽车电子终端需求恢复态势。
推荐标的
- 比亚迪电子(BYDE / 0285.HK):投资评级维持“卖出”(Sell),12个月目标价由21.00港元微调至22.00港元,基准估值为2027E预期P/E 10倍(对应2028E净利润同比增速21%)。
关键图表
图1. 比亚迪电子按产品划分的收入及毛利率趋势
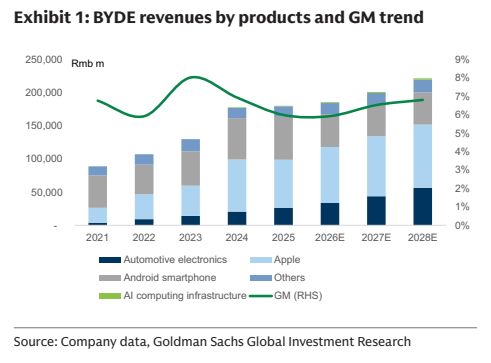
图2. 盈利预测调整

图3. 比亚迪电子损益表